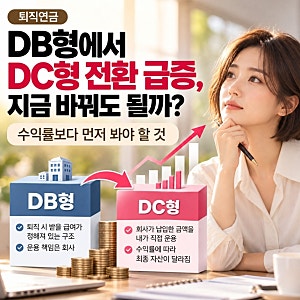
2026년 상반기 증시 호황에 따라 퇴직연금 확정급여형(DB)에서 확정기여형(DC)으로 전환하는 가입자가 전년 대비 3배 가까이 증가했습니다. 하지만 증시가 하락세로 돌아서면서, 직접 운용에 나선 DC형 가입자들은 두 달 만에 10%가량의 수익률 하락을 경험했습니다. 미래에셋증권과 한국투자증권의 경우, 4~6월에 전환한 가입자들의 7~8월 단순 기간 수익률은 각각 -10.7%, -10.2%로 집계되었습니다.
퇴직연금 DC형은 가입자가 직접 운용하여 수익률을 결정하는 방식이므로, 시장 상황에 따라 수익과 손실이 발생할 수 있습니다. 특히 증시 고점에서 전환한 가입자들은 하락장 충격을 피하지 못했으며, 한번 DB형에서 DC형으로 전환하면 다시 되돌리기 어렵다는 점이 문제로 지적되고 있습니다. 이는 퇴직연금 운용에 있어 신중한 접근과 지속적인 관심이 필요함을 시사합니다.
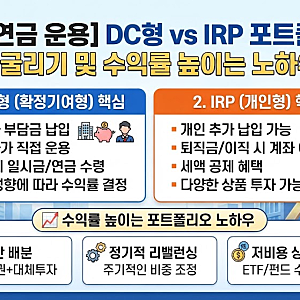
블로거들은 퇴직연금 DC형의 수익률을 높이기 위한 다양한 전략과 운용 노하우를 공유하고 있습니다. 특히 디폴트옵션의 중요성, TDF 펀드 활용법, 그리고 ETF를 통한 포트폴리오 구성 등 구체적인 투자 방법을 제시하며 독자들의 궁금증을 자극합니다. 같은 DC형이라도 수익률이 크게 갈리는 이유를 분석하고, 방치된 퇴직연금을 깨우는 실질적인 재테크 팁을 제공하여 독자들이 자신의 퇴직연금 계좌를 적극적으로 관리하도록 유도하고 있습니다.