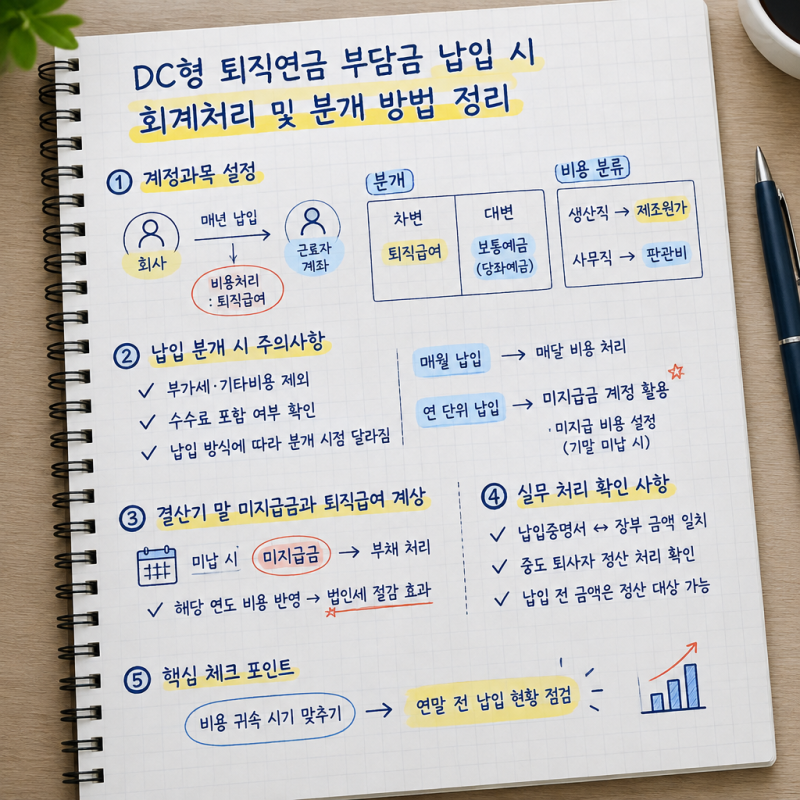

퇴직연금 회계 처리 방법은 특히 확정기여형(DC형) 퇴직연금을 운용하는 기업에서 중요한 관심사입니다. 회사는 매년 근로자의 계좌로 부담금을 납입하며, 이때 발생하는 비용을 적절한 계정과목으로 처리해야 합니다. 단순히 돈이 나가는 것으로 끝나는 것이 아니라, 결산기에 맞춰 정확한 분개 처리가 이루어져야 세무 신고 과정에서의 혼란을 방지할 수 있습니다. 생산직 직원에 대한 부담금은 제조 원가로, 사무직 직원에 대한 부담금은 판매비와 관리비로 분류하는 것이 일반적입니다.
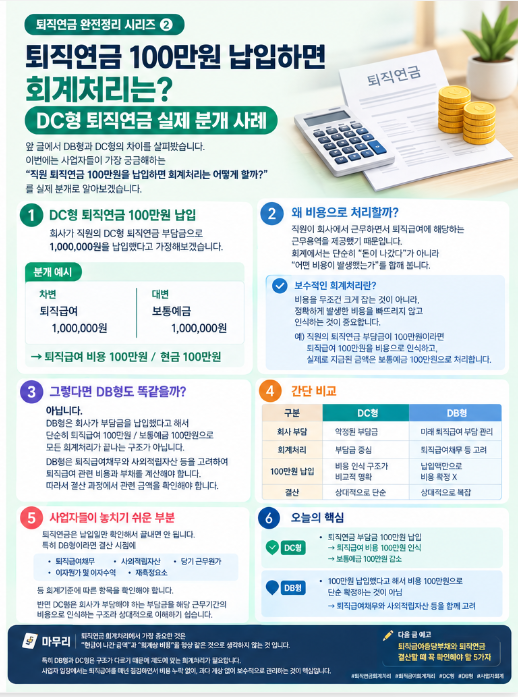
실제 블로그 후기들을 살펴보면, DC형 퇴직연금 부담금 납입 시 차변에 퇴직급여 계정을 사용하고 대변에는 보통예금이나 당좌예금으로 기록하는 것이 일반적입니다. 이때 운용 수수료가 포함되어 있다면 이를 수수료 비용으로 분리하여 기재하는 것이 정확합니다. 또한, 회사가 연간 부담금을 한 번에 납입하는지 매월 나누어 납입하는지에 따라 분개 시점이 달라질 수 있으며, 연 단위로 몰아서 처리할 때는 미지급금 계정을 활용해야 할 수도 있습니다.
결산 시점에 아직 납입하지 못한 퇴직연금 부담금이 있다면 미지급금 계정을 사용하여 부채를 잡아야 합니다. 이는 퇴직금 지급 의무가 발생한 연도에 비용을 인식하는 기업 회계 기준에 따른 것입니다. 무급휴직 기간이 있는 경우 부담금 산정 시 해당 기간의 임금을 제외한 연간 임금총액을 기준으로 산정하며, 퇴직연금 규약에 따라 무급휴직 기간에 대한 부담금 납입 여부가 달라질 수 있으므로 규약을 우선적으로 확인할 필요가 있습니다.