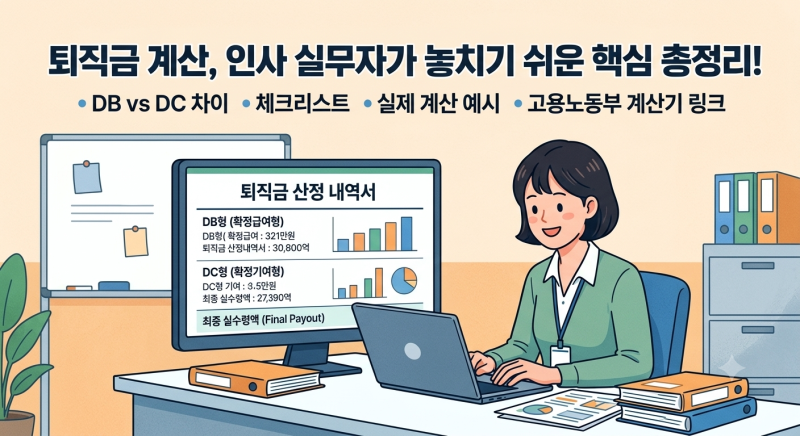

퇴직연금은 직장인의 노후 자산을 결정하는 핵심 금융 상품으로, 최근 IRP(개인형 퇴직연금)를 활용하는 비중이 크게 늘고 있습니다. 특히 현재 , 세제 혜택과 연금 운용 효율성 측면에서 IRP의 중요성이 더욱 강조되고 있습니다. 퇴직금은 DB형, DC형, IRP 세 가지 유형으로 나뉘며, 각 유형별 특징과 운용 주체, 책임이 명확히 구분됩니다. 고용노동부 퇴직금 계산기를 활용하여 예상 수령액을 파악하는 것이 자산 관리의 첫걸음입니다.
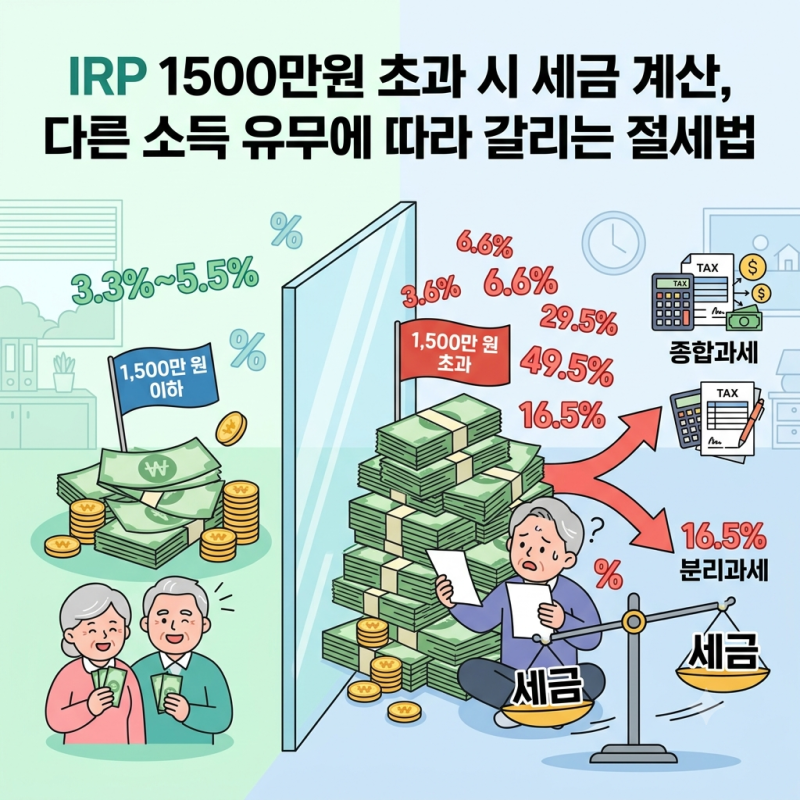
실제 블로그 후기들을 살펴보면, IRP는 연간 최대 900만 원까지 세액공제 혜택을 제공하여 소득 수준에 따라 13.2% 또는 16.5%의 환급 효과를 얻을 수 있다는 점이 큰 장점으로 꼽힙니다. 또한, 퇴직금을 IRP로 수령하여 연금으로 분할 지급받으면 퇴직소득세를 30%에서 최대 40%까지 감면받는 절세 효과가 있습니다. 다만, 퇴직금 계산 시 상여금이나 연차수당 반영 방식이 달라질 수 있으므로, 계산기 결과는 참고용으로 활용하고 정확한 금액은 회사 인사팀에 확인하는 것이 좋습니다.
블로거들은 금융감독원 통합연금포털을 통해 자신의 퇴직연금 현황을 통합 조회할 것을 권장합니다. 특히 만 55세 미만 퇴직자는 법적으로 퇴직금을 IRP 계좌로 이체해야 하며, 이때 퇴직일자를 '마지막 근무일의 다음 날'로 정확히 입력해야 합니다. 퇴직금은 퇴직일로부터 14일 이내에 지급되어야 하므로, 이 점을 미리 숙지하고 IRP 계좌를 통한 절세 전략을 세우는 것이 현명합니다.