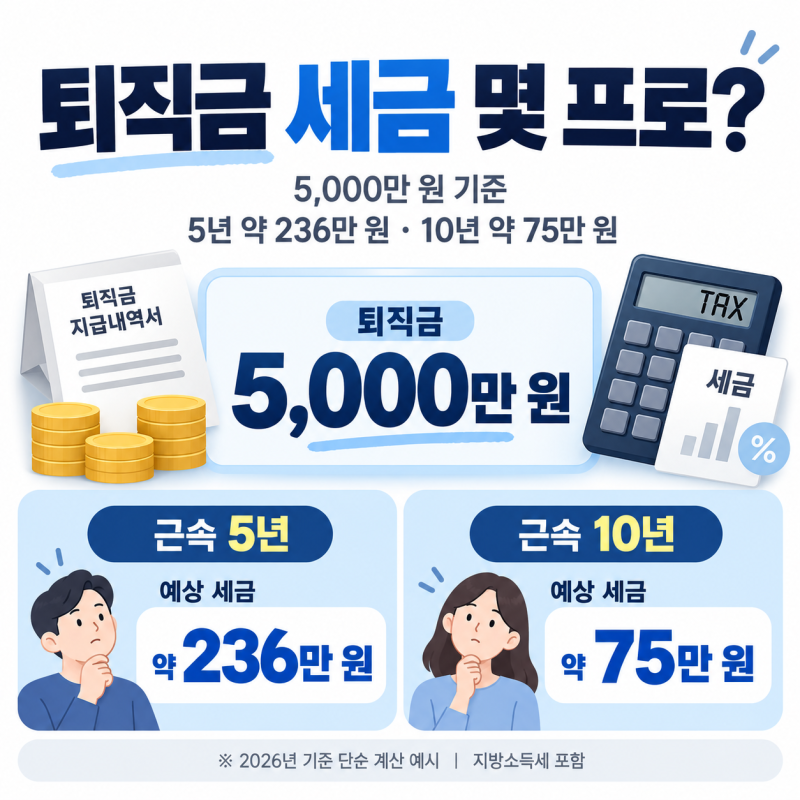

퇴직금은 오랜 기간 근로의 대가로 받는 소중한 자산이지만, 수령 방식에 따라 세금 부담이 크게 달라질 수 있어 많은 분들이 궁금해하고 있습니다. 특히 퇴직소득세는 다른 소득과 합산되지 않고 별도로 계산되며, 근속연수가 길수록 공제액이 커지는 특징이 있습니다. IRP(개인형 퇴직연금) 계좌를 활용하면 세금 납부를 미루거나 감면받을 수 있어 최근 주목받고 있습니다.
실제 블로그 후기들을 살펴보면, 퇴직금을 일반 통장으로 일시 수령할 경우 퇴직소득세가 전액 원천징수되어 실수령액이 줄어드는 점을 단점으로 꼽습니다. 반면, IRP 계좌로 이전하면 세금 납부를 미루는 과세이연 효과와 함께, 연금으로 수령 시 최대 30~40%의 세금 감면 혜택을 받을 수 있다는 점이 큰 장점으로 부각됩니다. 세금으로 빠져나갈 돈까지 운용하여 복리 효과를 극대화할 수 있습니다.
퇴직금을 IRP 계좌로 받은 후 만 55세 이후 연금 형태로 분할 수령하면, 연금 수령 1~10년 차에는 원래 퇴직소득세의 30%를 감면받고, 11년 차부터는 40%까지 감면받을 수 있습니다. 당장 목돈이 필요하더라도 일단 IRP로 받은 뒤 필요한 만큼만 인출하고 남은 금액에 대한 세금 혜택을 지켜내는 것이 현명한 절세 전략으로 제시됩니다. 국세청 홈택스의 퇴직소득 세액계산 프로그램을 활용하여 본인의 예상 퇴직소득세를 미리 확인해 보는 것도 좋은 방법입니다.