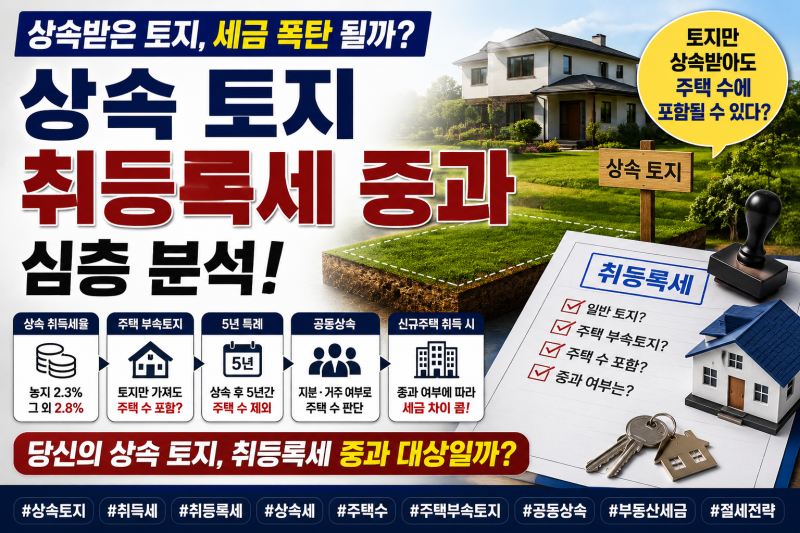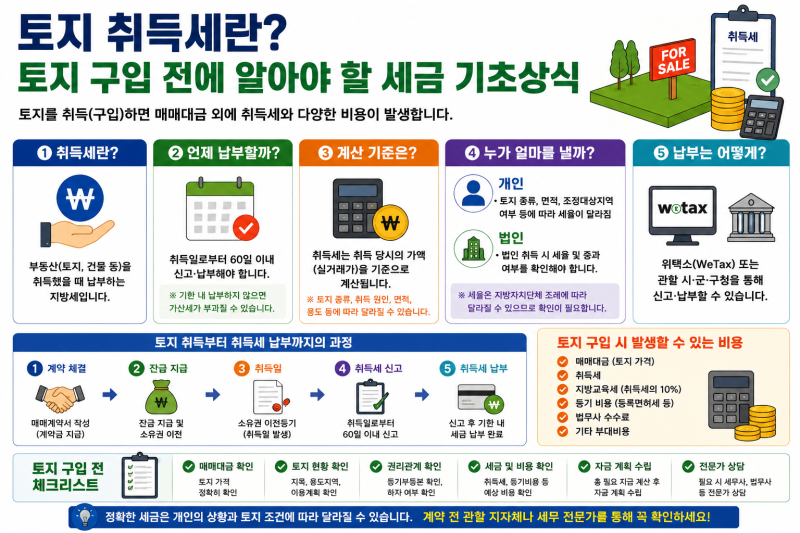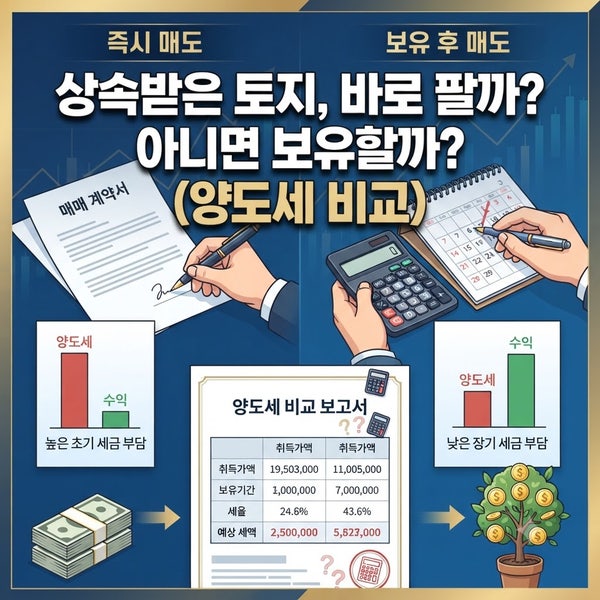
토지 취득 시 발생하는 세금인 토지취등록세는 부동산 소재지 관할 시·군·구청 세무과에 문의해야 하는 지방세입니다. 특히 상속으로 토지를 취득하는 경우, 해당 토지가 기존 주택의 부속토지라면 주택 수 산정에 영향을 미쳐 취득세 중과 대상이 될 수 있어 주의가 필요합니다. 2011년 지방세 제도 개편으로 취득세와 등록세가 통합되어 현재는 취득세 중심으로 세금이 계산됩니다.
실제 사례를 보면, 농지가 아닌 일반 토지를 상속받을 경우 기본 취득세율은 2.8%가 적용됩니다. 단순 토지 상속은 일반적으로 주택 보유로 보지 않지만, 상속받은 토지가 주택의 부속토지인 경우 이후 신규 주택 취득 시 취득세 중과 여부를 판단하는 데 중요한 변수가 됩니다. 따라서 상속 토지의 취득세율과 주택 수 포함 여부를 명확히 구분하여 검토하는 것이 중요합니다.
토지 취득과 관련하여 취득세 감면 조건, 다주택자 중과세율, 납부 기한 등은 시·군·구청 세무과에 문의하거나 위택스(Wetax)를 통해 확인할 수 있습니다. 상속받은 토지가 주택 수에 포함될 수 있는지 여부는 지방세법상 요건을 면밀히 검토해야 하며, 필요시 전문가의 도움을 받는 것이 현명합니다. 잔금일과 소유권 이전 시기뿐만 아니라 6월 1일 현재 재산세 납세의무자 확인도 중요합니다.