
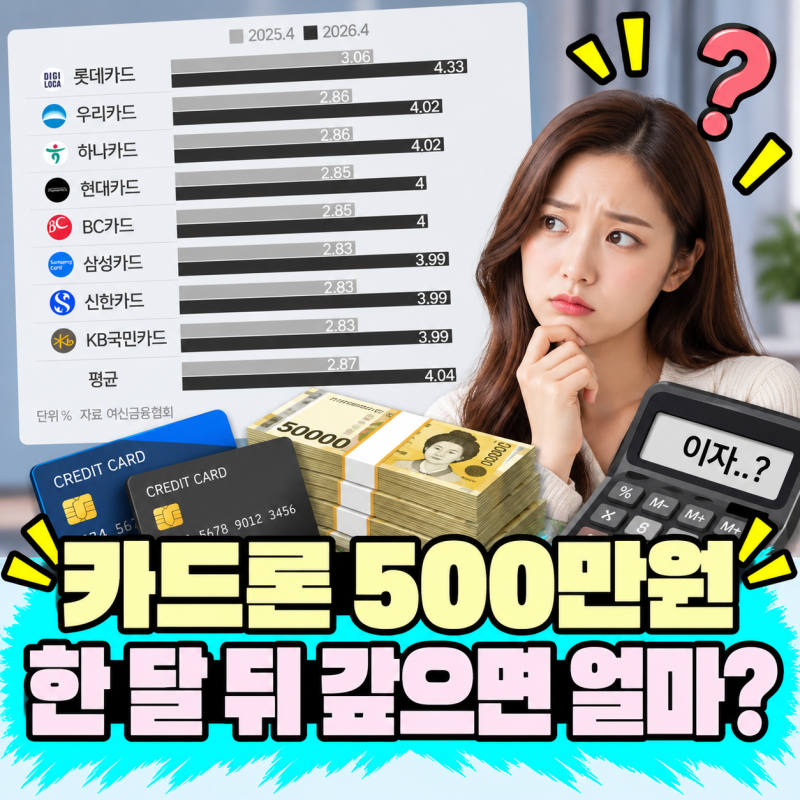
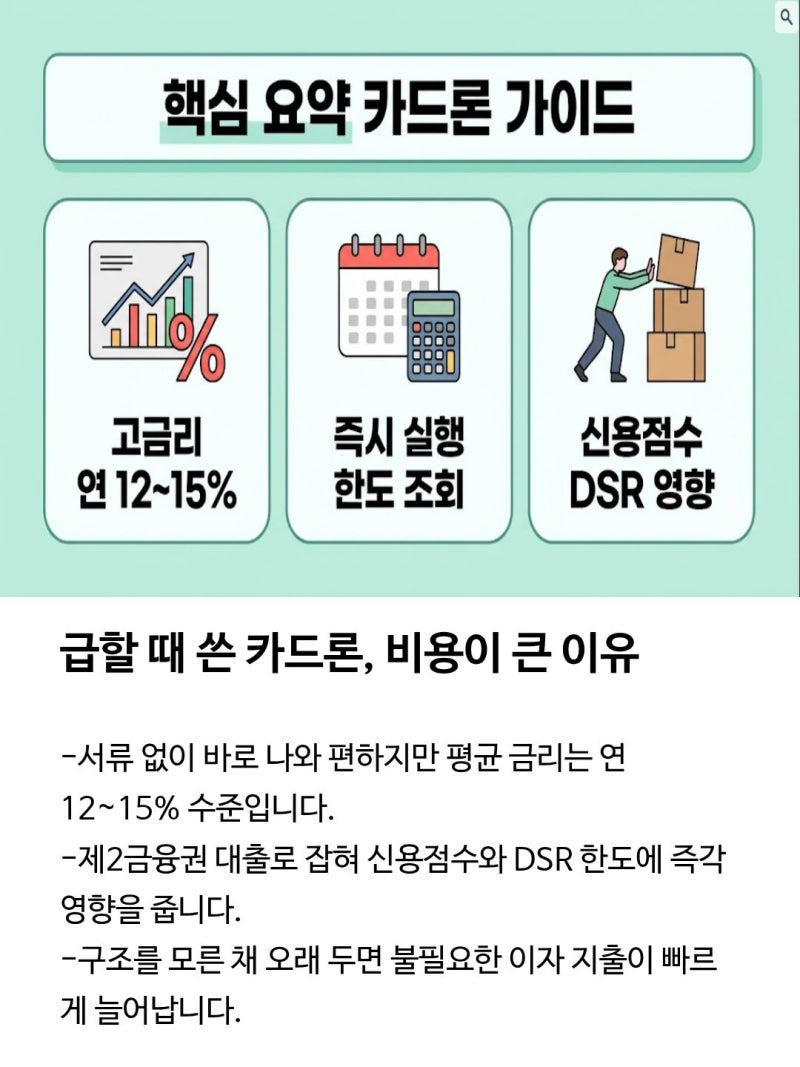
카드론은 신용카드 회원이 이용할 수 있는 장기카드대출로, 급하게 목돈이 필요할 때 별도 서류 없이 즉시 실행되어 자주 활용됩니다. 하지만 금리가 연 12%에서 15% 이상으로 높은 편이며, DSR 규제와 개인 신용점수에 직접적인 영향을 주어 신중한 접근이 필요합니다. 현재 KB국민카드 등 주요 카드사들은 카드론 중도상환수수료를 부과하지 않는 상품을 제공하고 있어 조기 상환 시 위약금 부담은 줄었습니다.
실제 블로그 후기들을 살펴보면, 카드론을 중도상환하면 남아 있는 원금이 줄어들어 향후 발생할 이자 부담도 함께 줄어든다는 점을 공통적인 장점으로 꼽습니다. 다만, 대출잔액만 보고 무조건 전액 상환하기보다는 현재 금리와 남은 기간, 상환 후 남는 현금까지 함께 따져보는 것이 현명하다는 의견이 많습니다. 카드론은 신규 대출 계좌 개설로 인식되어 신용점수에 부정적인 영향을 줄 수 있으나, 대출을 부분 또는 전액 상환하는 것은 긍정적인 요인으로 평가됩니다.
대부분의 전업 카드사는 카드론에 대해 중도상환수수료를 부과하지 않으므로, 여유 자금이 생기면 대출 다음 날 전액 또는 일부를 갚아도 위약금이 발생하지 않습니다. 이자는 대출 실행일부터 실제로 상환하는 날까지만 일할 계산되므로, 자금이 확보되는 즉시 상환하는 것이 총이자 비용을 줄이는 가장 유리한 방법입니다. 모바일 앱을 통해 부분 상환 및 결제일 전 선결제 기능을 활용하면 더욱 효율적으로 이자 부담을 관리할 수 있습니다.