
나스닥에 상장된 치타 넷 서플라이 서비스(CTNT)는 과거 자동차 도매 사업에서 벗어나 물류 및 창고 서비스, 국제 무역으로 사업 영역을 확장하고 있습니다. 특히 2026년에는 AI 기반 물류 플랫폼 '치타 AI 2.0'을 글로벌 런칭하며 기술 기업으로의 변모를 꾀하고 있으며, JoyPak Supply와 Super International Trading Limited 등 여러 기업 인수를 통해 외형 성장을 추진하는 중입니다. 이러한 사업 다각화는 회사의 미래 성장 동력으로 주목받고 있습니다.
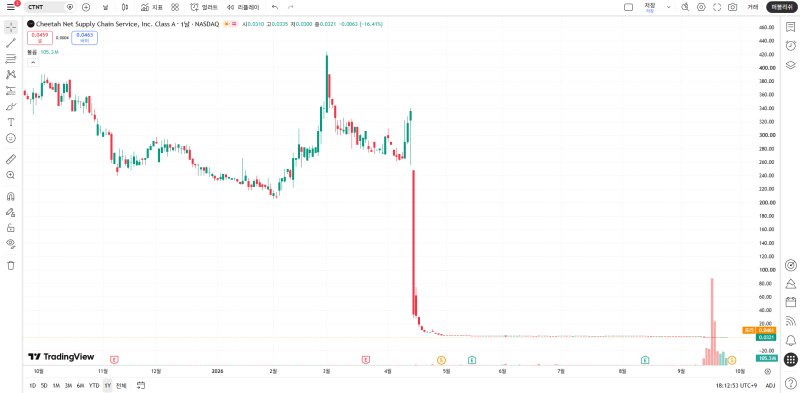
실제 블로그 후기들을 살펴보면, 치타 넷 서플라이 서비스는 잦은 역분할과 주가 급등락으로 인해 투자자들 사이에서 큰 변동성을 보이는 종목으로 평가됩니다. 2026년에만 두 차례 이상의 역분할을 단행했으며, 매출은 증가하고 있으나 영업손실이 지속되고 있어 본업의 이익 창출 능력에 대한 우려가 존재합니다. 그러나 대규모 자사주 매입과 AI 물류 혁신에 대한 기대감으로 단기적인 주가 반등을 보이기도 했습니다.
치타 넷 서플라이 서비스의 투자를 고려한다면, 매출 성장세와 더불어 영업손실 축소 여부를 면밀히 관찰하는 것이 중요합니다. 특히 잦은 역분할과 상장 폐지 리스크가 상존하는 만큼, 기업의 재무 건전성 및 신규 인수 사업의 실질적인 수익 기여도를 꼼꼼히 확인해야 합니다. AI 물류 플랫폼의 성공적인 안착과 함께 지속 가능한 성장 모델을 구축할 수 있을지가 핵심 체크포인트입니다.