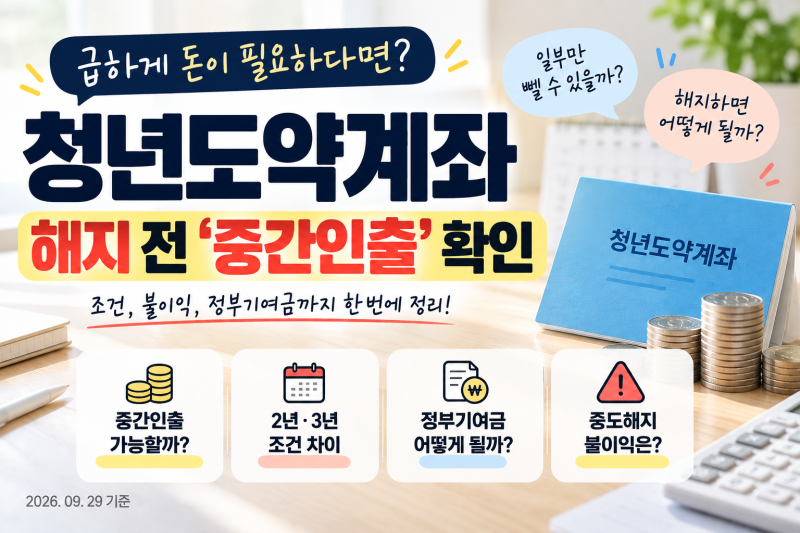
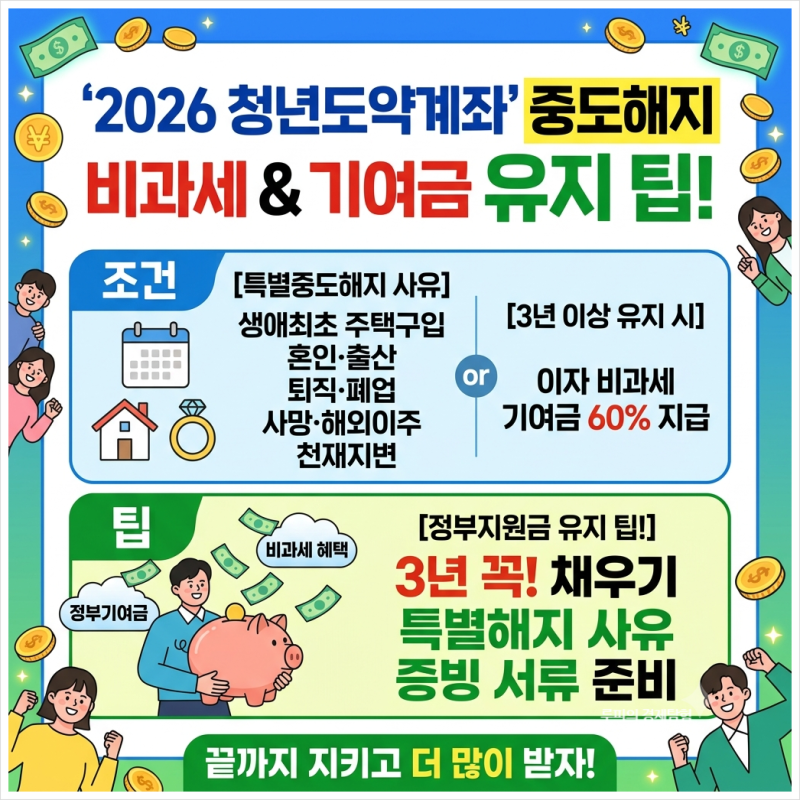
청년도약계좌는 5년 만기 시 높은 금리와 비과세 혜택을 제공하는 정책금융상품으로, 매월 최대 70만 원을 납입하며 정부기여금까지 받을 수 있어 청년층의 자산 형성에 크게 기여하고 있습니다. 그러나 5년이라는 긴 가입 기간으로 인해 결혼, 이직, 주택 구입 등 갑작스러운 목돈 필요 시 중도 해지를 고민하는 경우가 많습니다. 특히 2026년 9월 현재, 신규 가입은 불가능하며 기존 가입자들은 3년 이후 변동금리 적용 등 변화에 직면하고 있습니다.
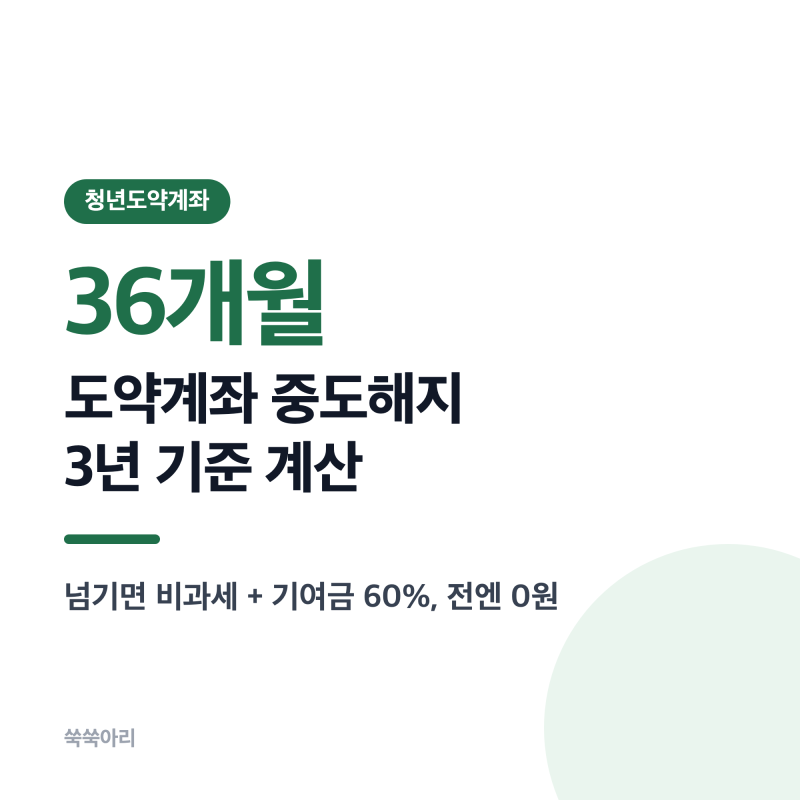
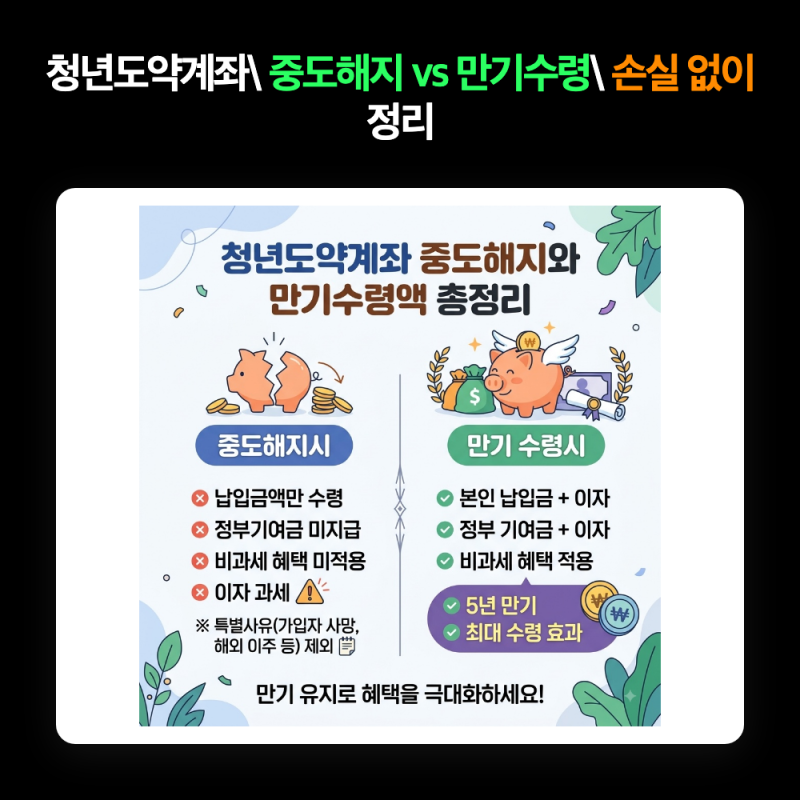
실제 블로그 후기들을 살펴보면, 청년도약계좌의 중도해지 시 가장 큰 불이익은 가입 기간이 3년 미만일 때 발생합니다. 이 경우 약정금리 대신 낮은 중도해지이율이 적용되며, 정부기여금과 이자소득 비과세 혜택을 전혀 받을 수 없어 큰 손실을 감수해야 합니다. 반면, 3년 이상 유지 시에는 정부기여금 누적액의 60%가 지급되고 이자소득 비과세가 적용되는 등 혜택이 크게 달라져 해지 시점에 따른 손익 차이가 매우 큽니다.
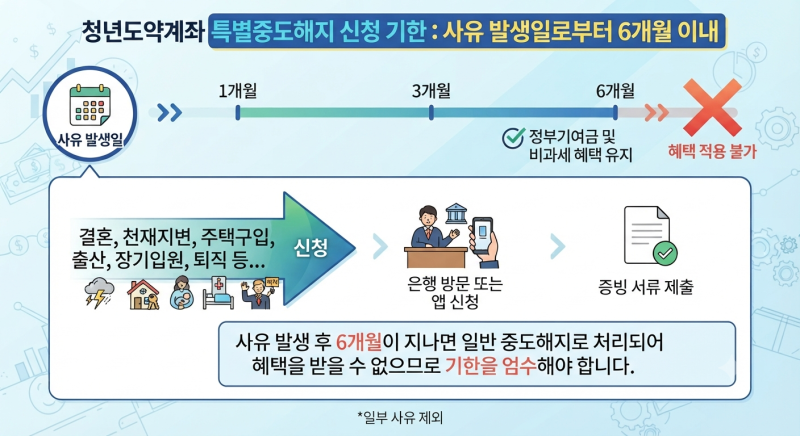
특별중도해지 제도는 가입자의 사망, 해외 이주, 퇴직, 폐업, 질병, 생애최초 주택구입, 혼인, 출산 등 불가피한 사유 발생 시 정부기여금과 비과세 혜택을 유지할 수 있도록 돕습니다. 따라서 중도해지를 고려하고 있다면, 단순 변심보다는 특별중도해지 사유에 해당하는지 먼저 확인하고 관련 증빙서류를 준비하는 것이 중요합니다. 또한, 가입 은행 앱에서 제공하는 '중도해지 예상금액'을 미리 조회하여 정확한 손실액을 파악하는 것이 현명합니다.