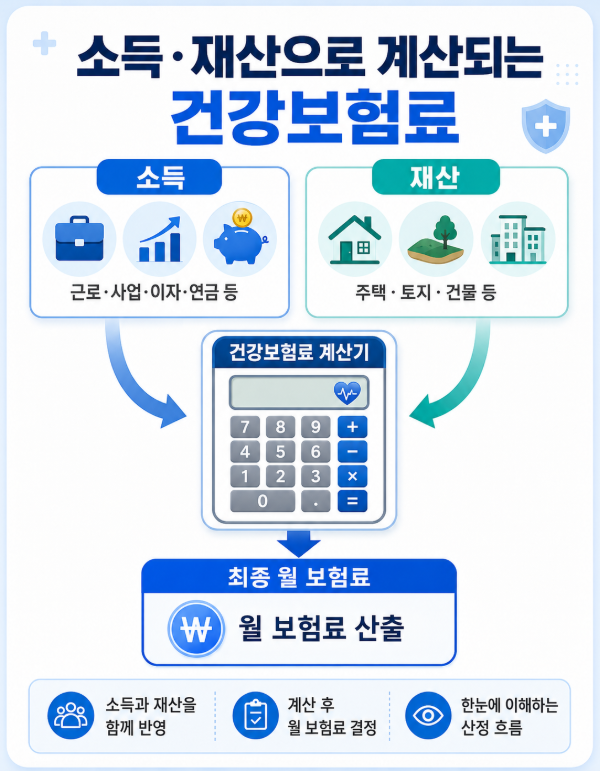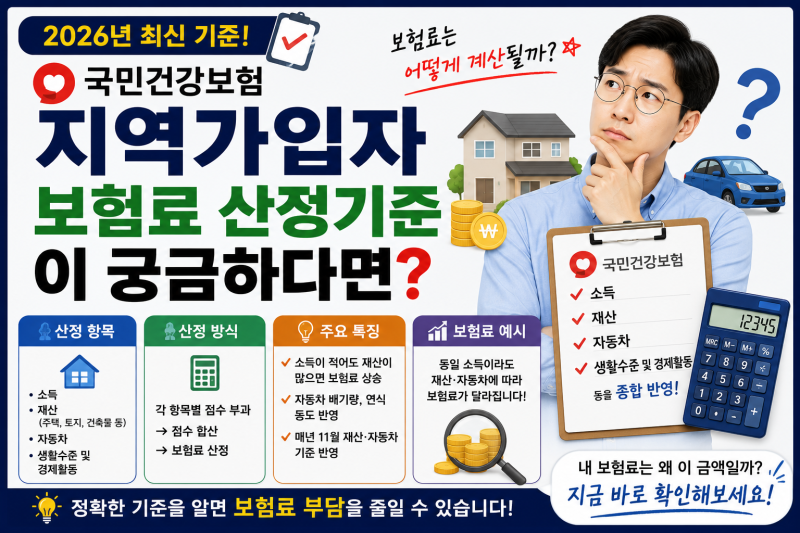

지역가입자 건강보험료는 직장가입자와 달리 소득과 재산을 종합적으로 반영하여 산정됩니다. 특히 퇴사 후 프리랜서나 개인사업자로 전환하거나 피부양자 자격을 상실하면 지역가입자로 편입되며, 예상보다 높은 보험료에 당황하는 경우가 많습니다. 최근에는 소득 부과 방식이 직장가입자와 동일한 정률제로 단일화되었고, 자동차에 부과되던 보험료가 폐지되는 등 많은 변화가 있었습니다.
실제 블로그 후기들을 살펴보면, 많은 은퇴자나 자영업자들이 소득이 적음에도 높은 건강보험료에 부담을 느끼는 주된 원인으로 재산이 꼽힙니다. 주택, 토지, 건물뿐만 아니라 전월세 임차보증금까지 재산 항목에 포함되어 보험료가 산정되기 때문입니다. 다만, 현재 지역가입자 재산보험료는 기본공제 금액이 1억 원으로 확대 적용되어 재산과표 1억 원 이하 세대는 재산분 건강보험료가 0원으로 처리됩니다.
건강보험료 산정에 적용되는 소득 자료는 전년도 종합소득세 신고분이 매년 11월부터 1년간 고정 적용됩니다. 따라서 소득이 일시적으로 줄어든 경우 소득 조정·정산 신청을 통해 과다 납부를 피할 수 있습니다. 또한, 재산세 과세표준을 기준으로 계산되므로 아파트 시세가 그대로 반영되는 것은 아니며, 모바일 앱을 통해 예상 보험료를 간편하게 조회할 수 있습니다.