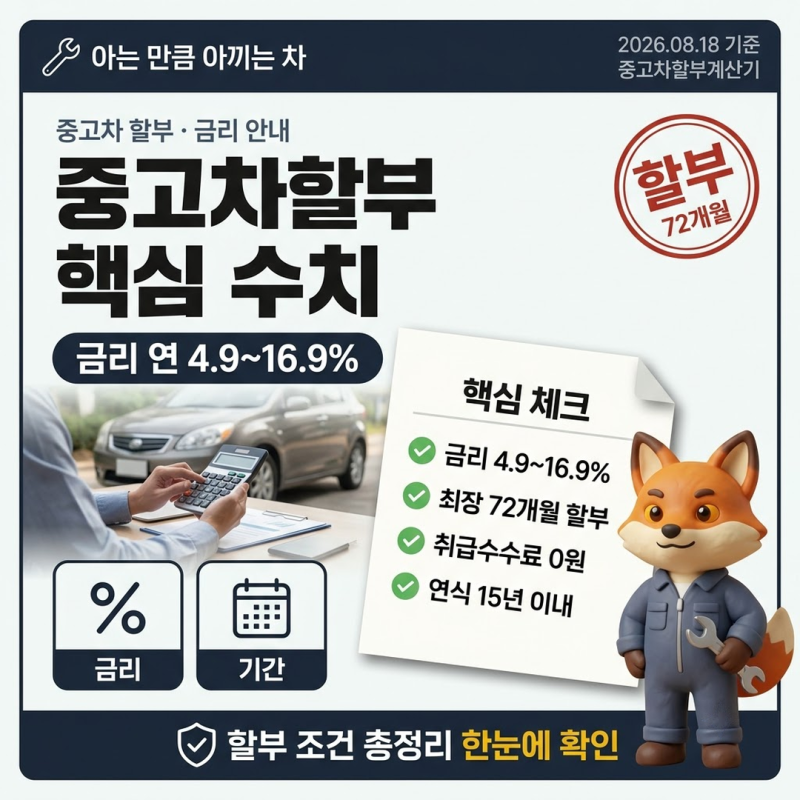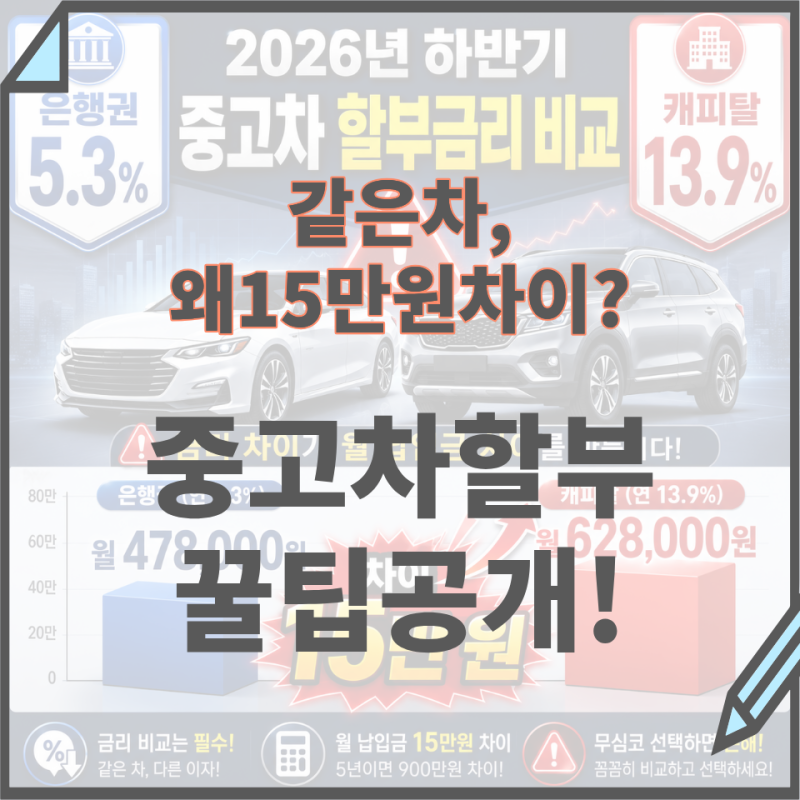
중고차 할부 구매 시 많은 소비자가 월 납입금에만 집중하는 경향이 있습니다. 하지만 실제로는 총 이자와 총 상환액을 면밀히 비교하는 것이 중요합니다. 광고에 제시된 최저 금리보다는 개인의 신용 점수, 차량 가격, 연식, 선수금 등 다양한 조건에 따라 실제 승인 금리가 달라질 수 있음을 인지해야 합니다. 2026년 9월 기준으로, 같은 원금과 기간이라도 금융사별 실제 승인 조건을 기준으로 비교하는 것이 합리적인 선택에 도움이 됩니다.
실제 블로그 후기들을 살펴보면, 월 납입금이 낮다고 해서 총 비용까지 낮은 것은 아니라는 점을 강조합니다. 예를 들어, 2천만 원을 60개월 할부로 빌릴 경우 연 6%와 연 18% 금리 차이는 월 납입금에서 약 12만 원 차이지만, 총 이자에서는 약 727만 원의 큰 차이를 보였습니다. 또한, 카드 할부와 캐피탈 할부금융은 상품 구조 자체가 다르므로, 계약 전 이용 한도, 가맹점 할부 개월 수, 적용 수수료율, 수수료 포함 총 납입금 등을 꼼꼼히 확인해야 합니다.
중고차 할부 계약 전에는 DSR 산입 여부, 전액 무이자 또는 부분 무이자 여부, 그리고 할부 항변권 적용 가능성 등을 금융사에 직접 확인하는 것이 현명합니다. 기간이 길어질수록 월 납입금은 줄지만 총 수수료는 늘어나는 구조이므로, 월 부담과 총 비용을 함께 고려하여 자신에게 가장 유리한 조건을 선택하는 것이 중요합니다. 차량 가격 협상만큼이나 할부 이자를 비교하는 과정이 필요합니다.