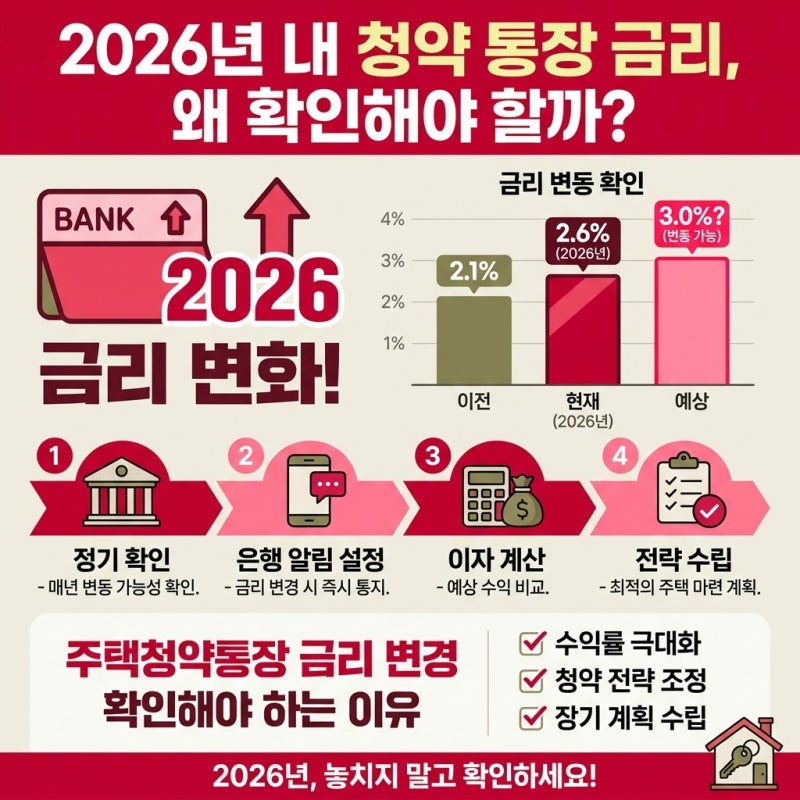

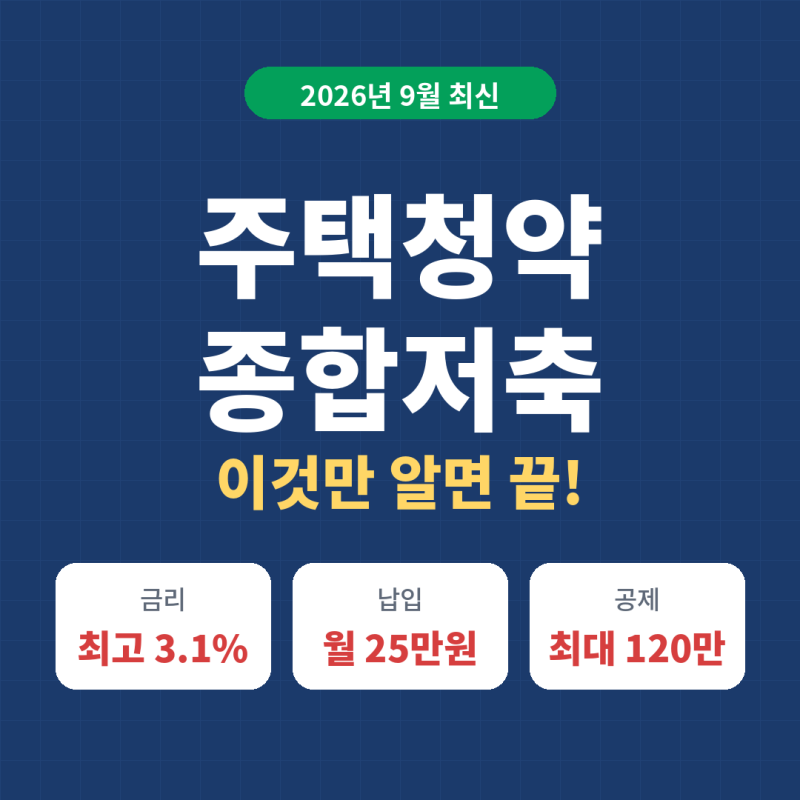
주택청약저축은 국민주택과 민영주택 모두 청약할 수 있는 계좌로, 최근 전환 제도를 통해 기존 통장의 가입 기간과 납입 실적을 유지하면서 연 최고 3.1%의 금리 혜택을 받을 수 있게 되었습니다. 2027년 9월 30일까지 한시적으로 운영되는 이 제도는 청약 기회를 넓혀주는 동시에 높은 이자율을 제공하여 많은 관심을 받고 있습니다. 특히 총급여 7천만 원 이하 무주택 세대주에게는 연간 300만 원 한도 내에서 40% 소득공제 혜택도 지속됩니다.
실제 블로그 후기들을 살펴보면, 주택청약저축은 가입 기간에 따라 금리가 달라지며, 2년 이상 가입 시 연 3.1%의 이율이 적용됩니다. 이는 일반 저축보다 높은 수준으로 평가되지만, 청약통장 금리는 정부 고시에 따라 변경될 수 있는 변동금리라는 점을 인지해야 합니다. 또한, 청년 주택드림 청약통장은 특정 요건 충족 시 최대 연 4.5%의 금리를 제공하여 일반 청약통장보다 높은 혜택을 누릴 수 있습니다.
청약통장 이자는 해지 시 원금과 함께 일괄 지급되는 방식이므로, 앱에서 보이는 잔액만으로 이자 여부를 판단하기 어렵습니다. 전환을 고려하는 경우, 기존 국민주택 청약 순위 산정 방식의 변화 가능성과 전환 후 원상복구가 불가능하다는 점을 반드시 확인해야 합니다. 명의 변경 규정 또한 종합저축은 상속만 가능하여 증여 조건이 까다로워질 수 있으므로, 본인의 청약 전략에 맞춰 신중하게 결정하는 것이 중요합니다.