


주택도시기금 대출업무 시행세칙은 주택 관련 정책 대출의 기준과 절차를 명시하며, 특히 신혼부부의 내 집 마련에 중요한 영향을 미치고 있습니다. 최근 통계에 따르면 결혼 후 혼인신고를 지연하는 부부의 비율이 급증하고 있는데, 이는 혼인신고 시 부부 합산 소득 기준으로 인해 정책 대출 혜택에서 배제되는 이른바 '결혼 페널티'가 주요 원인으로 지목됩니다. 이에 정부는 신생아 특례대출 소득 요건 완화 등 제도 개선을 통해 이러한 문제점을 해소하려는 움직임을 보이고 있습니다.
실제 블로그 분석에 따르면, 결혼 전 1인 가구로서 정책 대출 요건을 충족했던 부부들이 혼인신고 후 부부 합산 소득 기준 초과로 대출 대상에서 제외되는 사례가 빈번하게 발생하고 있습니다. 특히 '내 집 마련 디딤돌 대출'과 '버팀목 전세자금 대출'의 경우, 맞벌이 가구가 일반화된 현실을 고려할 때 소득 기준이 여전히 높다는 지적이 있습니다. 반면, 2025년부터 시행되는 신생아 특례대출은 부부합산 소득 한도가 2억 원으로 대폭 확대되어 고소득 맞벌이 부부에게도 정책 금융의 기회를 제공할 것으로 기대됩니다.
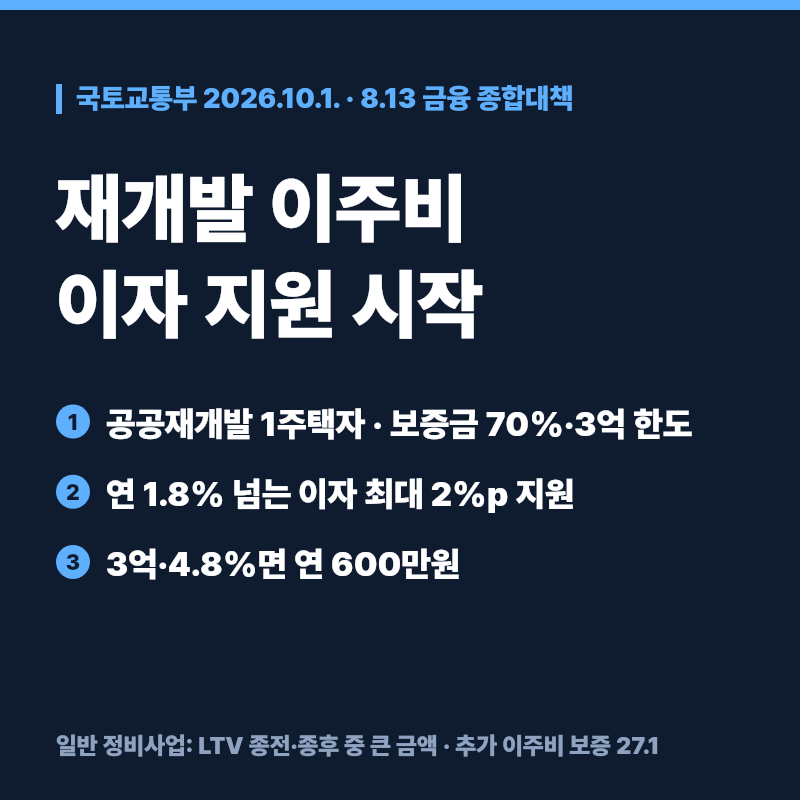
주택도시기금 대출은 시중은행 대출과 달리 스트레스 DSR 규제 대상에서 제외되어 동일 소득 대비 높은 대출 한도를 제공하는 장점이 있습니다. 또한, 재개발 이주비 이자 지원 조건 확대와 같이 주택도시기금의 지원 범위가 점차 넓어지고 있습니다. 따라서 정책 대출을 고려하는 신혼부부나 무주택 실수요자들은 개정되는 시행세칙과 각 대출 상품의 세부 자격 요건을 면밀히 확인하고, 전문가와 상담하여 자신에게 가장 유리한 조건을 활용하는 것이 중요합니다.
