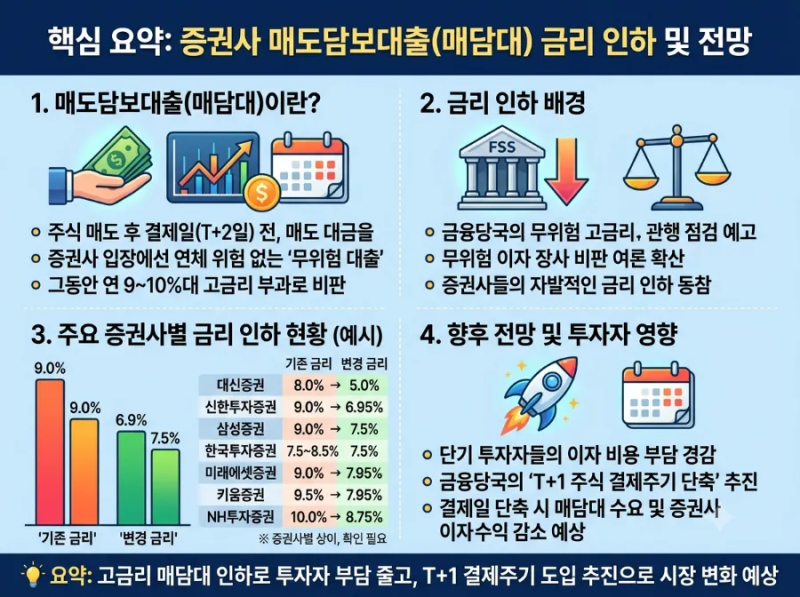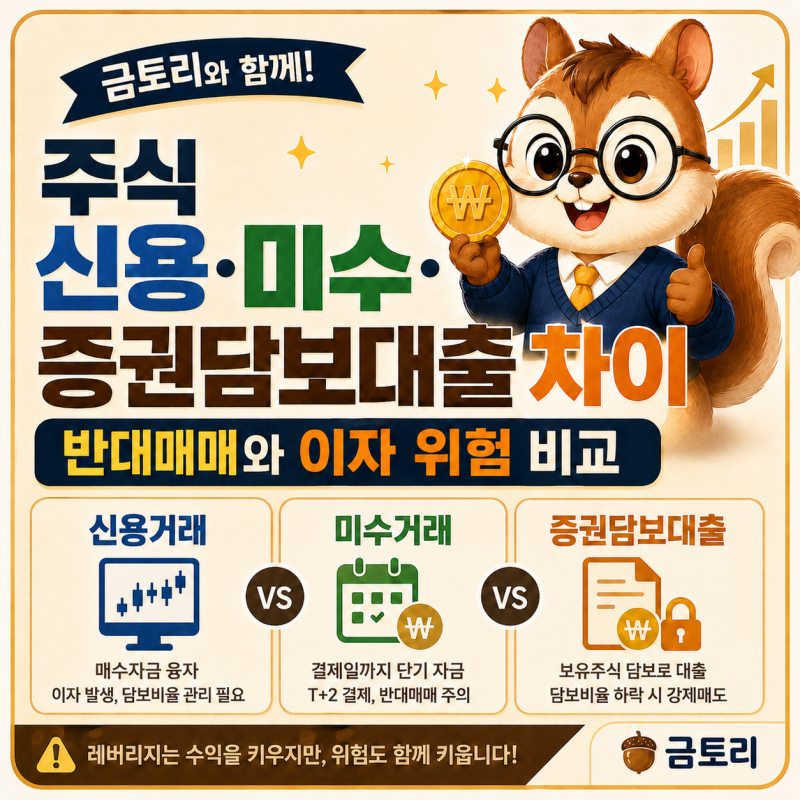

주식 매도담보대출은 매도 체결일과 실제 결제일(D+2일) 사이의 시차를 활용하여 매도 대금을 미리 빌려 쓰는 금융 상품입니다. 급하게 자금이 필요할 때 유용하게 활용될 수 있으나, 증권사별로 높은 이자율이 적용될 수 있어 주의가 필요합니다. 특히 2026년 4분기 시니어 빚투 현황에서도 고금리 대출 이자 부담이 주요 리스크로 지적되고 있습니다.
실제 블로그 후기들을 살펴보면, 매도대금 담보대출은 매도 대금을 미리 받는 것이 아니라, 결제 예정 매도 대금을 담보로 증권사에서 현금을 빌리는 단기 대출이라는 점이 강조됩니다. 키움증권의 경우 연 9.5%의 높은 이자율이 적용되며, 1,000만 원을 2일 이용 시 약 5,205원의 이자가 발생한다고 합니다. 따라서 급하지 않다면 D+2일까지 기다리는 것이 이자를 아끼는 가장 좋은 방법으로 제시됩니다.
블로거들은 매도대금 담보대출을 이용하기 전에 증권사별 금리를 꼼꼼히 비교하고, 자신의 자금 상황에 맞춰 신중하게 결정할 것을 조언합니다. 특히 단기 자금 운용 시에는 한화투자증권처럼 단기 금리가 낮은 상품을 고려해볼 수 있습니다. 또한, 담보유지비율 미달로 인한 반대매매 위험을 막기 위해 대출 만기 연장 조건 및 상환 방법을 미리 숙지하는 것이 중요합니다.