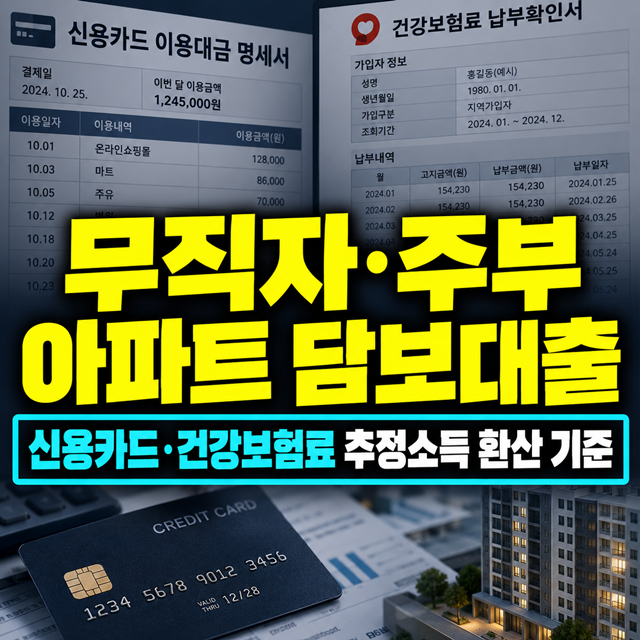
주부 신용대출은 소득 증빙이 어려운 전업주부에게 특히 중요한 금융 상품입니다. 최근 블로그에서는 신용카드 사용액을 통한 추정소득 인정, 서민금융진흥원 지원 상품 활용, 그리고 공동명의 아파트를 활용한 무설정 아파트론 등 다양한 대출 가능성이 주목받고 있습니다. 특히 2026년 9월 기준, 신용카드 추정소득은 최대 5천만원까지 인정되며, 이는 주택담보대출 심사 시 DSR 한도 산출에 긍정적인 영향을 미칩니다.
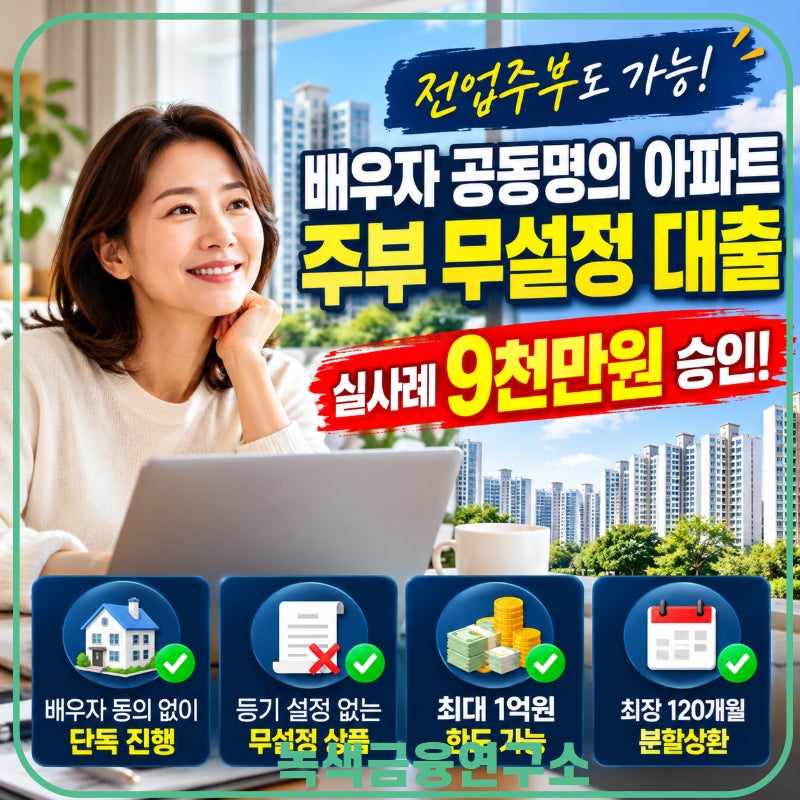
실제 블로그 후기들을 살펴보면, 무소득 전업주부라도 예적금 담보대출이나 보험약관대출처럼 담보를 활용하는 방식이 현실적인 대안으로 제시됩니다. 또한, 배우자 공동명의 아파트가 있다면 등기부등본에 담보 설정을 하지 않고도 신용대출을 받을 수 있는 무설정 아파트론이 높은 한도로 승인된 사례도 있습니다. 이는 본인 명의의 신용카드 사용 실적이나 건강보험료 납부 이력 등을 통해 추정소득으로 심사가 가능하기 때문입니다.
주부 신용대출을 고려할 때는 본인의 소득 증빙 여부와 자산 보유 현황을 정확히 파악하는 것이 중요합니다. 소득 증빙이 어렵다면 서민금융진흥원(1397)의 정부 지원 상품이나 담보대출을 우선적으로 검토할 수 있습니다. 특히 공동명의 아파트를 활용한 무설정 아파트론은 배우자 동의 없이도 진행 가능하며, 기존 고금리 채무 통합이나 창업 자금 마련에 유용하게 활용될 수 있습니다.