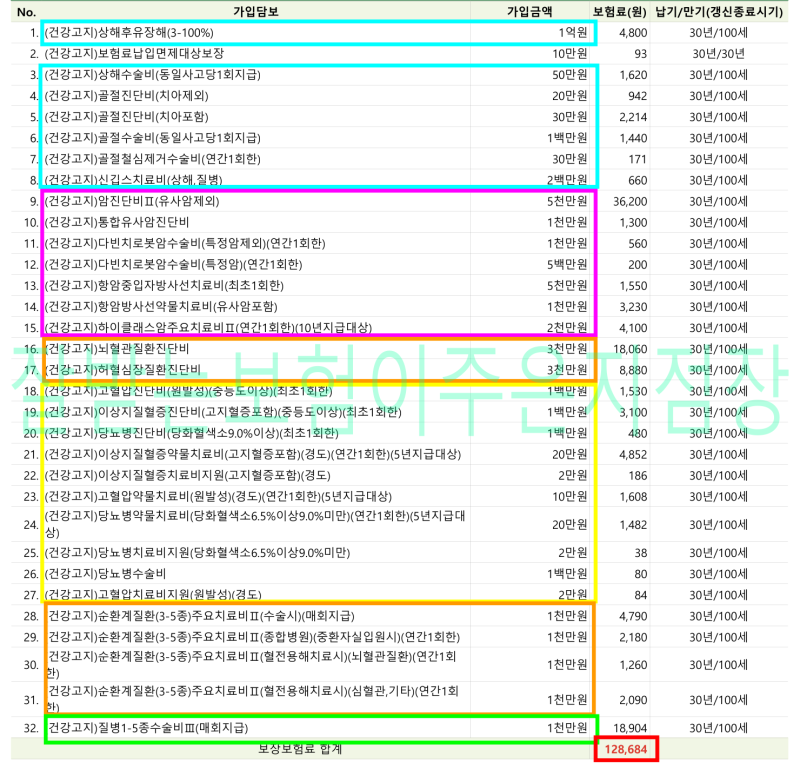

종합건강보험은 연령대별로 최적화된 설계가 중요하며, 특히 20대에는 납입료가 가장 저렴한 시기이므로 실비보험과 함께 종합보험을 준비하는 것이 유리합니다. 현재 , 보험사별로 동일한 담보라도 월 보험료가 최대 4만 6천 원까지 차이 나는 경우가 있어, 여러 회사를 비교하여 가입하는 것이 중요합니다. 특히 암, 뇌, 심장 등 3대 진단비를 중심으로 기본 틀을 구성하고, 이후 수술비 특약 등으로 보완하는 방식이 효과적입니다.
실사용자들은 종합건강보험 설계 시 갱신형보다는 비갱신형을 선호하는 경향이 있습니다. 갱신형은 초기 납입료가 저렴하지만 40대 이후 납입료가 크게 인상될 수 있어 장기 유지에 부담이 될 수 있기 때문입니다. 또한, 3대 진단비(암, 뇌혈관질환, 허혈성 심장질환)의 보장 범위가 넓은 상품을 선택하는 것이 중요하며, 뇌출혈이나 급성심근경색처럼 보장 범위가 좁은 담보는 피하는 것이 좋습니다.
종합건강보험 가입 전에는 최근 입원, 수술, 약 처방 등 건강 고지 사항을 정확하게 알리는 것이 필수입니다. 이는 향후 보험금 청구 거절을 방지하기 위함입니다. 또한, 진단비는 1회성 지급이지만 수술비 특약은 반복 지급이 가능하고 최신 의료기술까지 보장하는 경우가 많아, 3대 진단비와 함께 수술비 특약을 구성하는 것이 합리적인 보험 설계의 핵심으로 꼽힙니다.