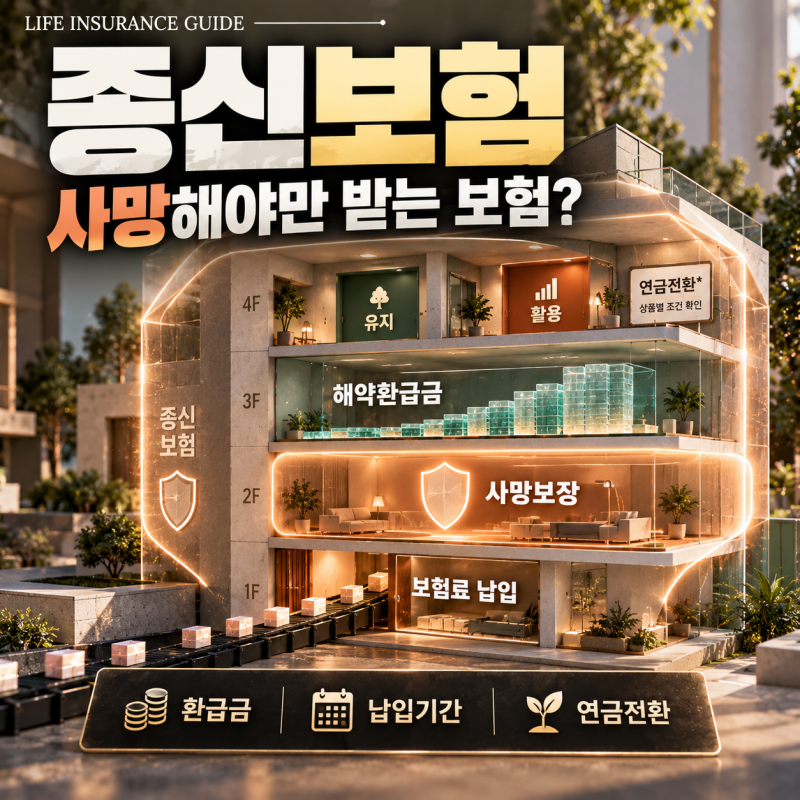
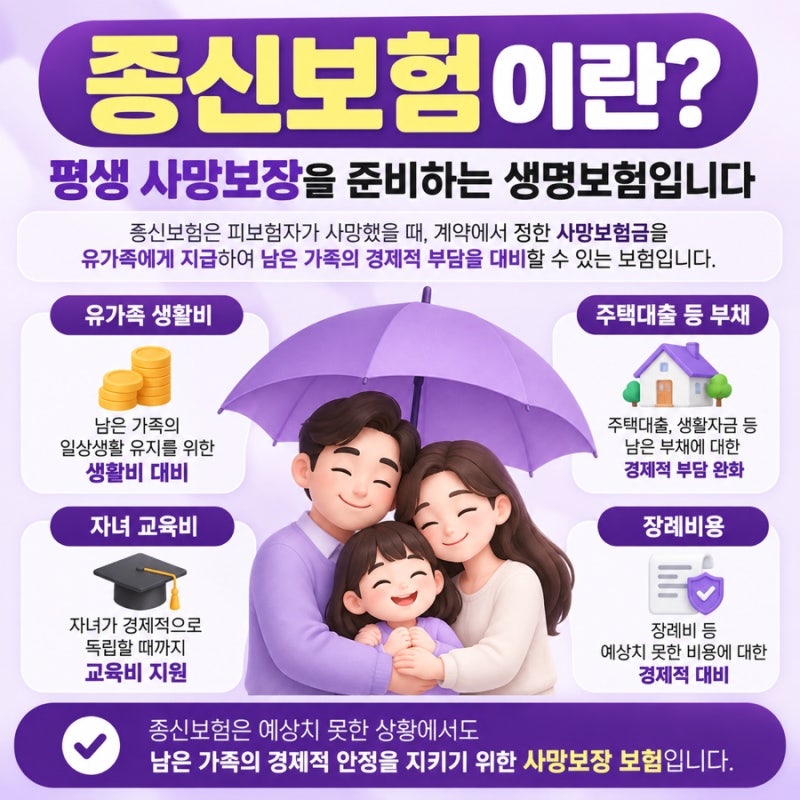
종신보험은 피보험자의 사망 위험을 평생 보장하는 사망 보장 보험입니다. 하지만 최근에는 해약환급금, 연금 전환 등 살아있는 동안 활용할 수 있는 기능이 강조되면서 저축성 상품으로 오인하는 경우가 많아지고 있습니다. 특히 7년 만에 납입 원금의 100%를 돌려받는다는 '700 종신보험'이 인기를 끌었으나, 금융감독원은 이러한 상품이 소비자를 오인하게 할 수 있다고 판단하여 판매를 제한하고 있습니다.
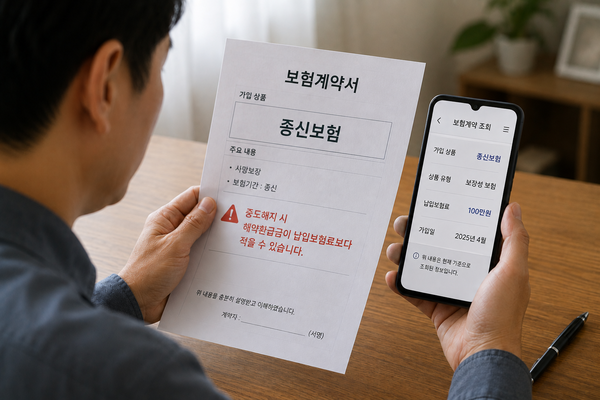
실제 블로그 후기들을 살펴보면, 많은 가입자가 종신보험을 해지할 때 예상보다 낮은 해약환급금에 충격을 받는 경우가 많습니다. 가입 초기에는 해약환급금이 납입 보험료보다 현저히 적을 수 있으며, 이는 보험료에 사망 위험 보장과 계약 유지 비용 등이 포함되기 때문입니다. 따라서 종신보험을 해지하기 전에는 해약환급금과 납입 보험료의 차이를 명확히 이해하고 신중하게 접근해야 합니다.
종신보험 해지를 고려한다면, 단순히 홧김에 해지하기보다는 손해를 최소화하거나 장기적으로 원금을 회복할 수 있는 다양한 제도적 출구를 모색하는 것이 중요합니다. 특히 금감원의 판매 제한 조치로 인해 700 종신보험의 신규 가입은 중단되었지만, 기존 청약 건은 2026년 9월 28일까지 보험료 납입이 완료되면 가입이 인정됩니다. 따라서 가입 전에는 반드시 연도별 예상 해약환급금을 확인하고, 전문가와 상담하여 자신에게 맞는 최적의 방안을 찾는 것이 현명합니다.