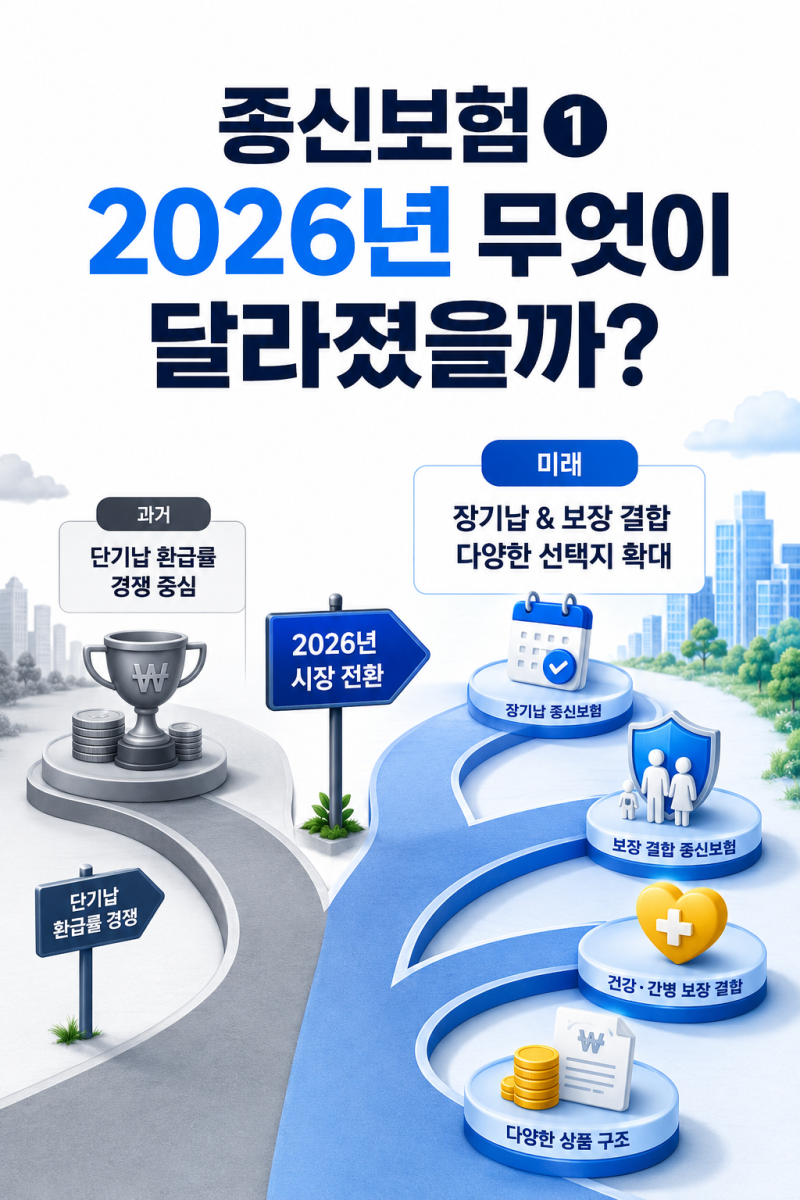
최근 보험업계에서 체증형 종신보험의 판매 중단 및 개정 소식이 이어지며 소비자들의 관심이 집중되고 있습니다. 금융감독원은 종신보험이 사망을 보장하는 보장성 보험임에도 불구하고, 일부 현장에서 저축이나 비과세 재테크 상품으로 오인 판매되는 불완전판매 민원이 급증하자 규제에 나섰습니다. 특히 시간에 따라 사망보험금이 늘어나는 체증형 종신보험을 '시간이 지나면 환급률이 100% 이상 폭등한다'며 저축성 상품처럼 유도하는 광고 및 판매 방식에 제동을 걸었습니다.
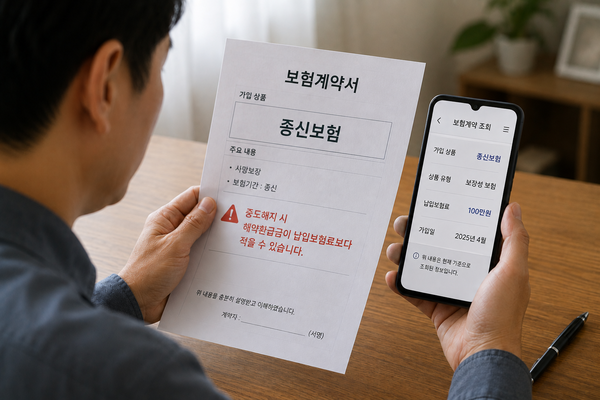
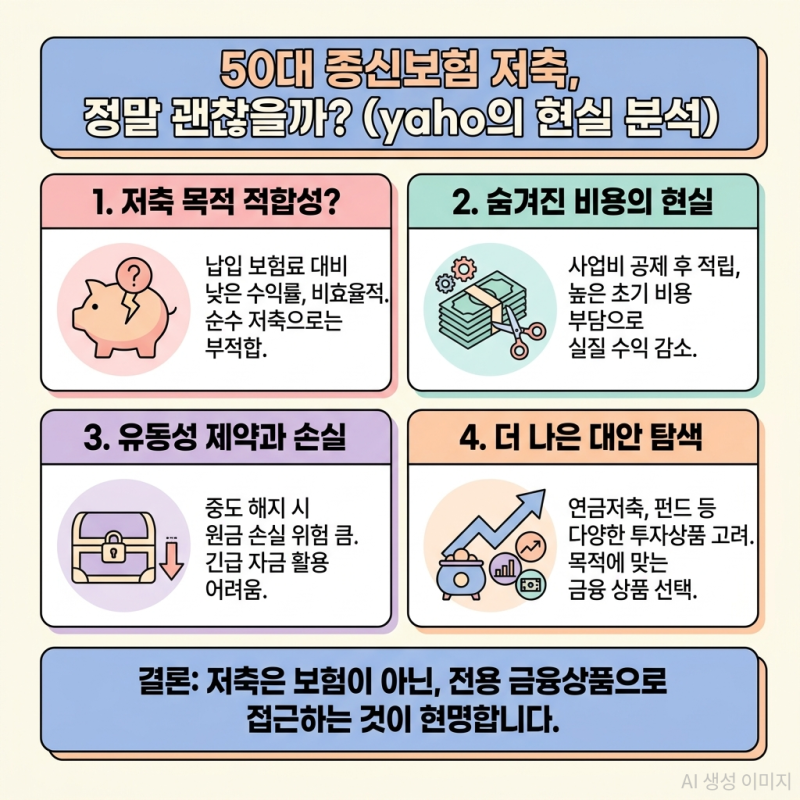
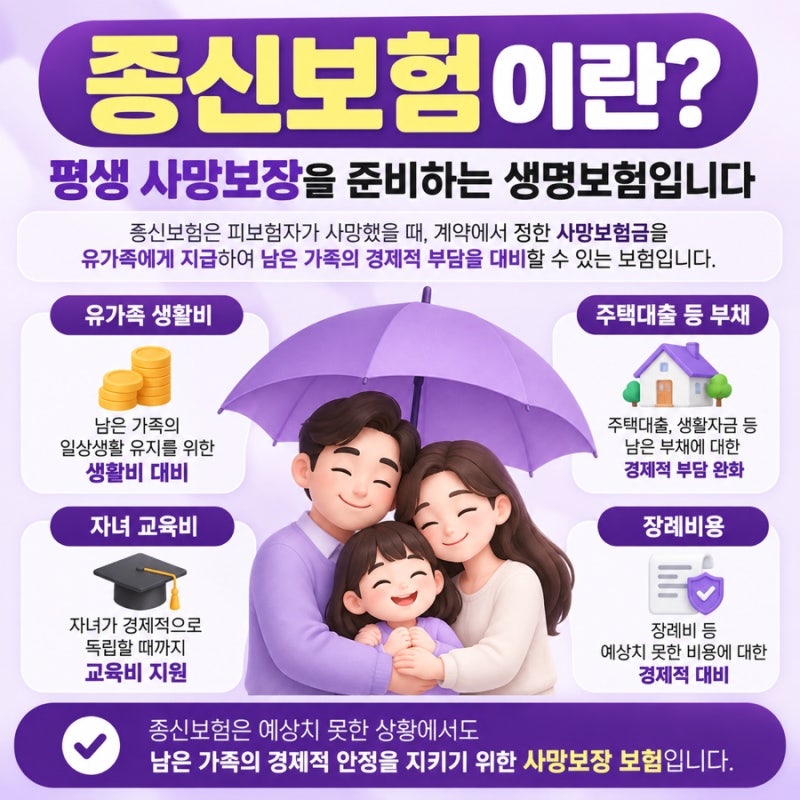
실제 블로그 후기들을 살펴보면, 10년 이상 유지한 종신보험을 저축처럼 생각해도 되는지에 대한 문의가 많습니다. 하지만 종신보험은 기본적으로 가족을 위한 사망보장을 목적으로 하며, 해지환급금이 원금을 넘었다고 해도 예·적금의 원리금과 동일하게 비교하기는 어렵습니다. 또한, 7년 환급형 종신보험의 경우 '환급률 100%'가 수익률 100%를 의미하는 것이 아니라, 해지 시 납입보험료 수준에 도달한다는 의미이므로 특약 보험료 등을 고려하면 실제 환급액은 다를 수 있습니다.
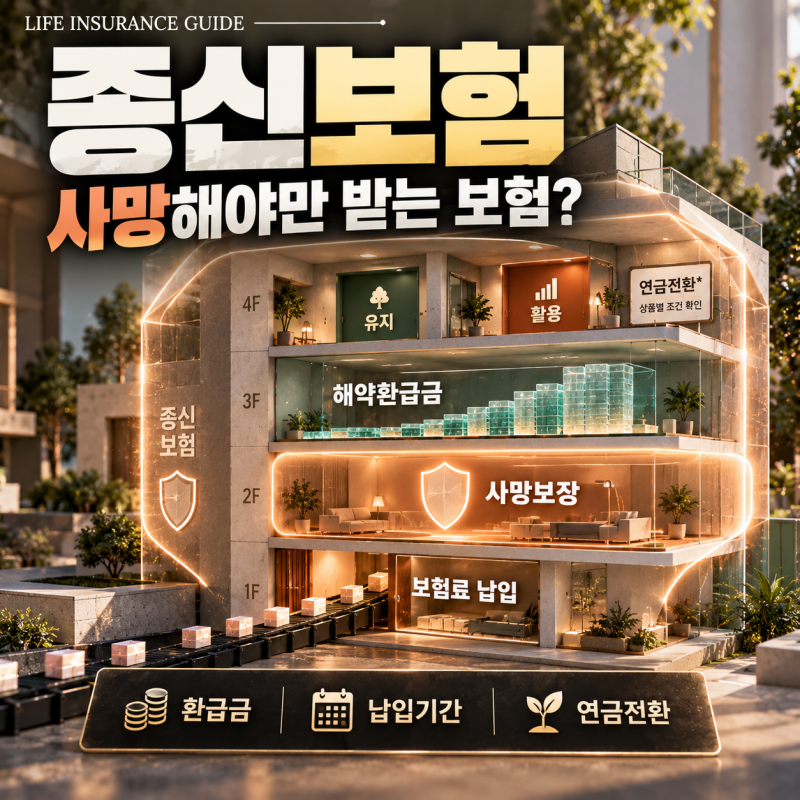
따라서 종신보험을 저축 목적으로 고려하기보다는, 가입 당시의 사망보장 필요성, 현재 해지환급금, 남은 납입기간, 은퇴 후 유지 가능성 등을 종합적으로 확인하는 것이 중요합니다. 특히 무·저해지 환급형 종신보험은 납입 기간 중 해지 시 해약환급금이 없거나 대폭 줄어들 수 있으므로, 환급률 상승만 강조하는 설명보다는 상품설명서의 해약환급금 예시표를 꼼꼼히 확인하고 신중하게 결정해야 합니다.