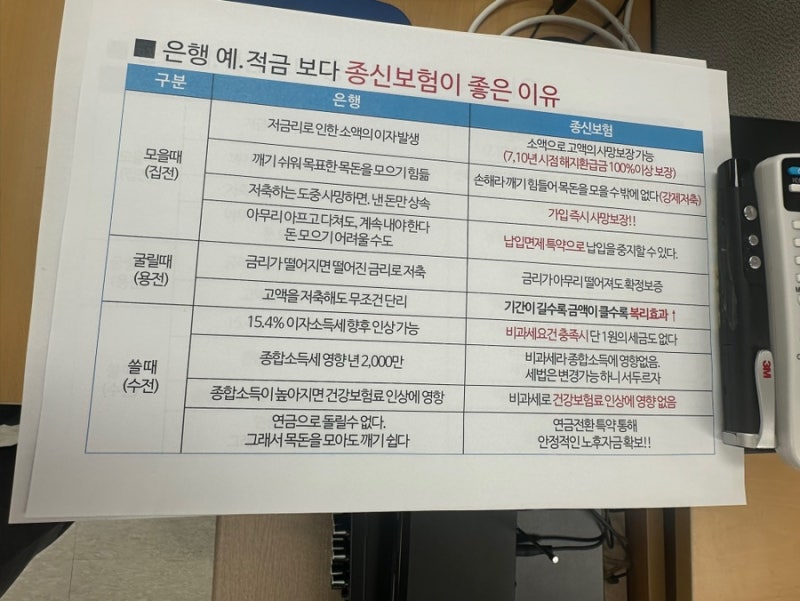
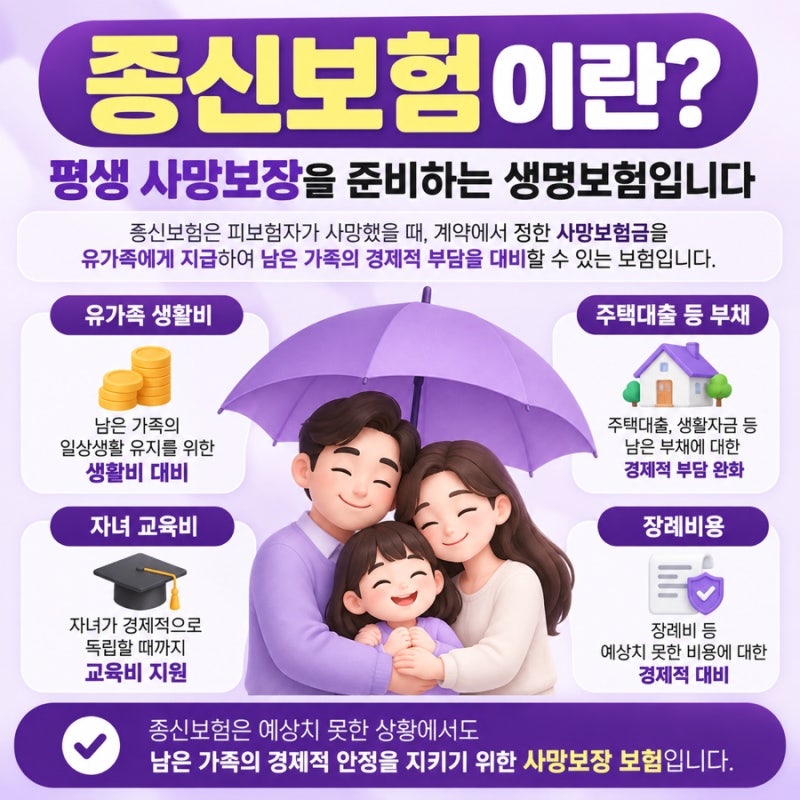
종신보험은 피보험자의 사망 시 유가족에게 보험금을 지급하는 보장성 상품으로, 평생 보장이라는 장점이 있습니다. 그러나 매월 납입해야 하는 보험료가 매우 비싸 일반적인 30대 가장에게는 큰 부담으로 작용할 수 있습니다. 특히 수십억대 자산가에게는 상속세 재원 마련에 유용하지만, 평범한 가정에는 과도한 지출이 될 수 있다는 지적이 많습니다.
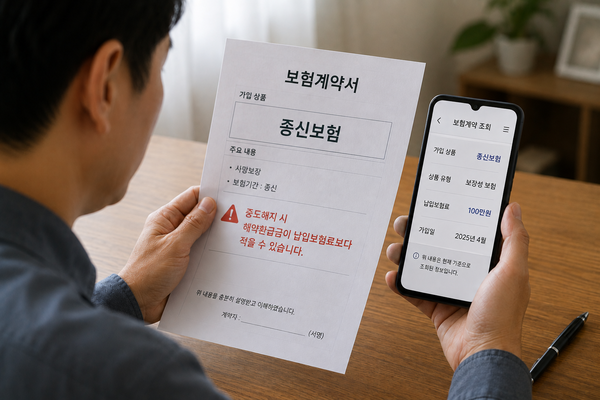
실제 사용자들은 종신보험의 높은 해지 환급금 손실에 대한 우려를 공통적으로 표하고 있습니다. 많은 이들이 비과세 저축이라는 오해로 가입했다가, 실제로는 사망 보장에 초점이 맞춰져 있어 병원비 보장과는 거리가 멀다는 점에 실망감을 느끼는 경우가 많습니다. 반면 정기보험은 필요한 기간만 보장받아 보험료가 훨씬 저렴하다는 장점이 있습니다.
최근 금융당국은 해약환급률이 7년 시점에 납입보험료의 100%에 도달하는 이른바 '700종신보험'의 판매를 제한했습니다. 이는 소비자가 종신보험을 저축성 상품으로 오인할 가능성이 크기 때문입니다. 따라서 종신보험 가입 전에는 사망 보장의 필요성과 경제적 책임 기간을 명확히 고려하고, 정기보험 등 대안 상품과의 비교를 통해 신중하게 결정하는 것이 중요합니다.