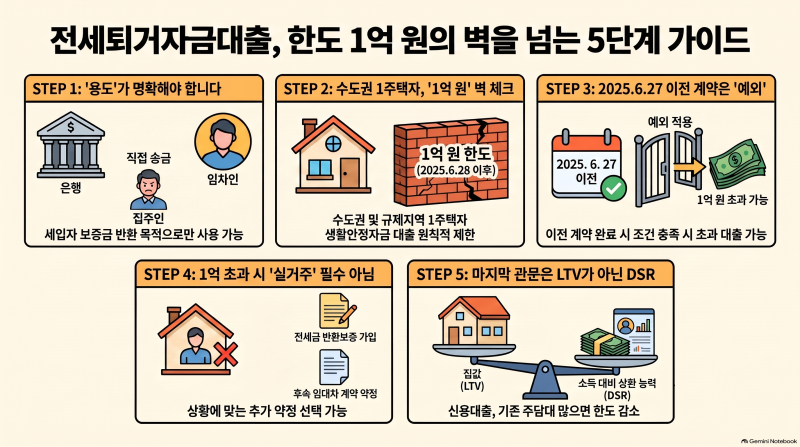

전세퇴거자금 대출은 임차인의 보증금을 반환하기 위한 목적으로, 일반 주택 매매잔금 대출과는 다른 심사 기준과 금융 규제가 적용됩니다. 특히 임차권 등기 설정 여부와 전출 요건에 따라 취급 조건이 달라지며, 대출 성격이 ‘생활안정자금’으로 분류되어 심사가 더욱 엄격한 편입니다. 임대차 만기 통보의 법적 효력과 실입주 전입 의무 등 까다로운 제약이 따르므로, 계약 해지 단계부터 꼼꼼한 확인이 필요합니다.
실제 블로그 후기들을 살펴보면, 전세퇴거자금 대출은 1금융권과 2금융권의 조건 차이가 명확하게 나타납니다. 1금융권은 신용평점과 소득 증빙이 확실한 차주에게 유리하며 낮은 금리를 제공하는 반면, 2금융권은 DSR 한도가 1금융권 대비 여유롭고 프리랜서 등 추정 소득자도 이용할 수 있는 장점이 있습니다. 대출금은 차주에게 직접 지급되지 않고 세입자 계좌로 당일 실시간 입금되는 것이 핵심 원칙입니다.
대출 실행 전 임대차 계약 해지 통보를 법적 효력을 갖추어 진행하고, 묵시적 갱신을 차단하는 것이 중요합니다. 또한, DSR(총부채원리금상환비율) 규제와 주택 보유 현황에 따라 대출 한도가 달라질 수 있으므로, 금융기관 방문 전 본인의 DSR을 미리 계산해보고 1주택자 또는 다주택자 여부에 따른 조건을 확인하는 것이 현명합니다.