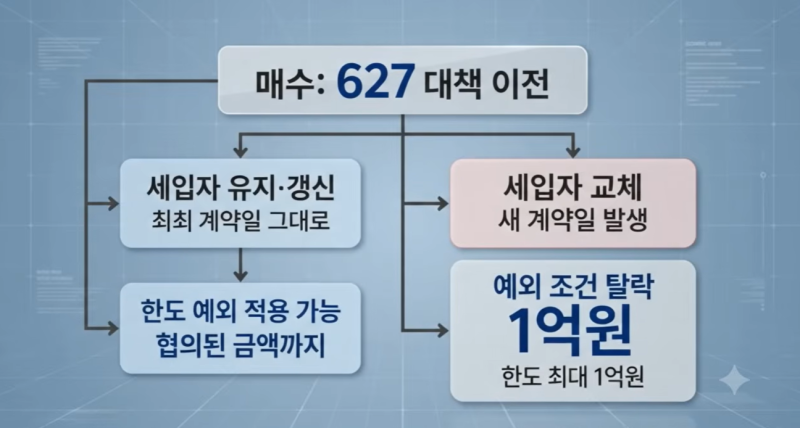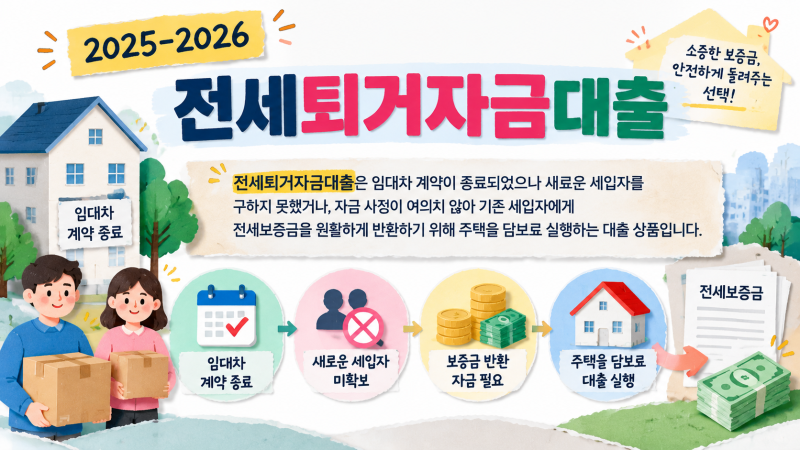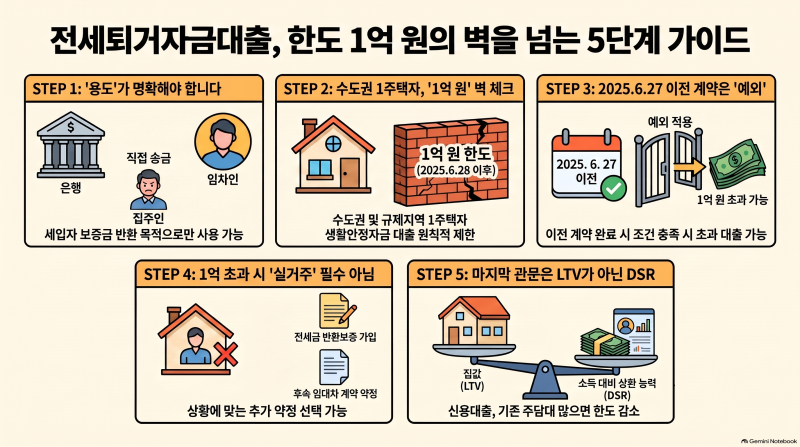

전세퇴거자금대출은 임차인에게 보증금을 반환하기 위해 집주인이 주택을 담보로 받는 금융 상품입니다. 특히 2026년 6.27 대책 이후 다주택자의 대출 실행이 어려워지고 1주택자도 한도가 크게 줄어드는 등 정부의 가계대출 조이기 조치로 규제가 강화되었습니다. 하지만 오피스텔은 금융권 여신 심사상 비주택으로 분류되어 이러한 주택 규제에서 제외되는 특징을 보입니다.
실제 블로그 후기들을 살펴보면, 아파트와 달리 오피스텔은 규제지역 여부와 무관하게 담보인정비율(LTV)을 최대 70% 수준까지 인정받아 유동성 확보에 유리하다는 장점이 있습니다. 반면 아파트의 경우 규제지역 내에서는 LTV가 통상 30~50%로 차등 제한되며, 다주택자는 대출 실행 자체가 막히는 등 엄격한 한도 제한을 받습니다. 또한, 대출 실행 시 집주인 본인의 전세보증금만큼 한도에서 차감되는 기준도 적용됩니다.
전세퇴거자금대출을 준비하는 임대인이라면 임대차 계약 해지 통보를 법적 효력을 갖추어 진행하는 것이 중요합니다. 묵시적 갱신을 막기 위해 만료 6개월 전부터 2개월 전까지 임차인에게 계약 갱신 거절 의사를 명확히 전달하고 증빙 자료를 확보해야 합니다. 또한, DSR(총부채원리금상환비율) 규제와 차주 본인의 실입주 전입 의무 등 까다로운 심사 요건들을 사전에 꼼꼼히 확인하여 자금 계획을 세워야 합니다.