
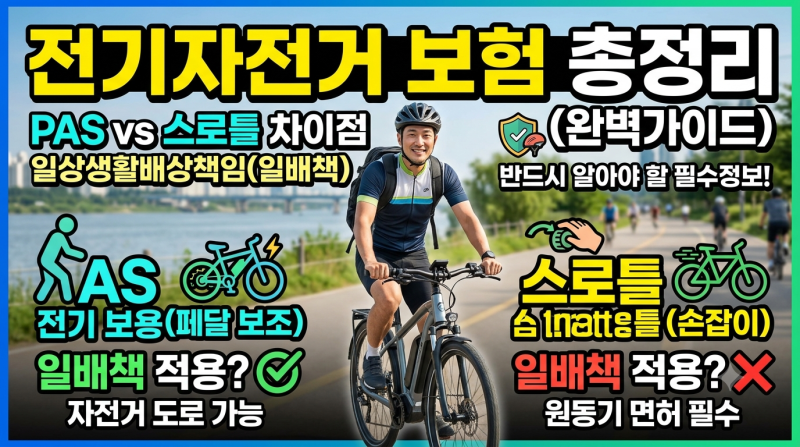

전기자전거 보험은 구동 방식(PAS vs 스로틀)과 사용 목적(일상용 vs 배달·영리용)에 따라 가입 가능 여부와 비용이 크게 달라집니다. 주요 손해보험사들은 스로틀 방식의 PM(퍼스널 모빌리티) 전용 보험을 제공하며, 특히 배달 등 영리 목적의 경우 일반 개인용 보험으로는 보상받기 어려워 별도의 유상운송 PM 보험 가입이 필수적입니다. 이처럼 전기자전거의 종류와 활용 방식에 따라 적합한 보험 상품을 선택하는 것이 중요합니다.
실사용자들은 PAS 전용 모델의 경우 기존 일상생활배상책임보험(일배책) 특약으로 대인·대물 처리가 가능하여 보험료 부담이 적다고 평가합니다. 반면 스로틀 또는 듀얼 모델은 일배책 보장이 불가능하므로 현대해상 네솔 PM 보험과 같은 PM 전용 보험을 선택해야 합니다. 전기스쿠터의 경우 번호판을 등록하고 도로에서 운행하면 이륜차로 분류되어 책임보험 가입이 의무이며, 연령, 운전경력, 사고 유무, 이용 목적에 따라 보험료가 달라질 수 있습니다.
전기자전거 보험 가입 시에는 자신의 전기자전거 구동 방식과 주된 사용 목적을 명확히 파악하는 것이 중요합니다. 특히 배달 등 유상운송 목적으로 이용한다면 카카오T 바이크, 배민라이더스 등에서 연계하는 시간제 유상운송 PM 보험을 고려해야 합니다. 다이렉트 보험을 통해 여러 보험사의 조건을 비교하고, 차량명뿐만 아니라 운전경력과 사용 목적을 정확히 알려야 합리적인 보험료를 산정할 수 있습니다.