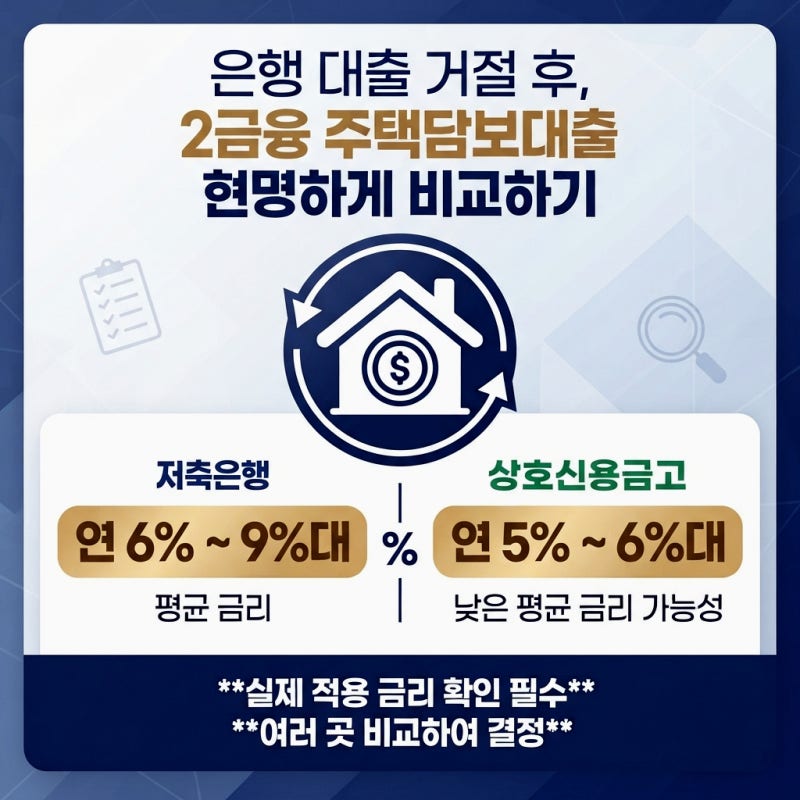
현재 저축은행 주택담보대출은 시중은행 대비 유연한 조건과 높은 한도로 주목받고 있습니다. 특히 DSR 규제나 소득 증빙의 문턱이 높은 사업자들에게는 중요한 자금 확보 수단으로 활용되고 있으며, 주택 구매 및 사업 운전자금 마련에 있어 그 역할이 점차 커지고 있습니다. 저축은행은 시중은행보다 금리가 높다는 인식이 일반적이지만, 최근 공시 자료를 보면 4%대 후반의 금리를 제공하는 상품도 존재하여 개인의 신용 조건과 상품 유형에 따라 시중은행과 큰 차이가 없을 수도 있습니다.
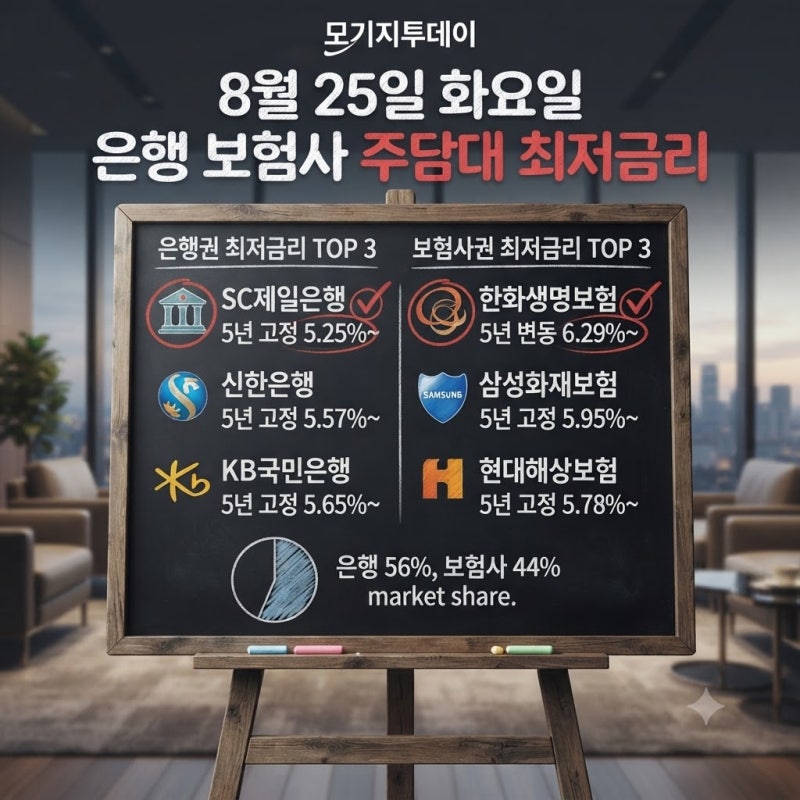
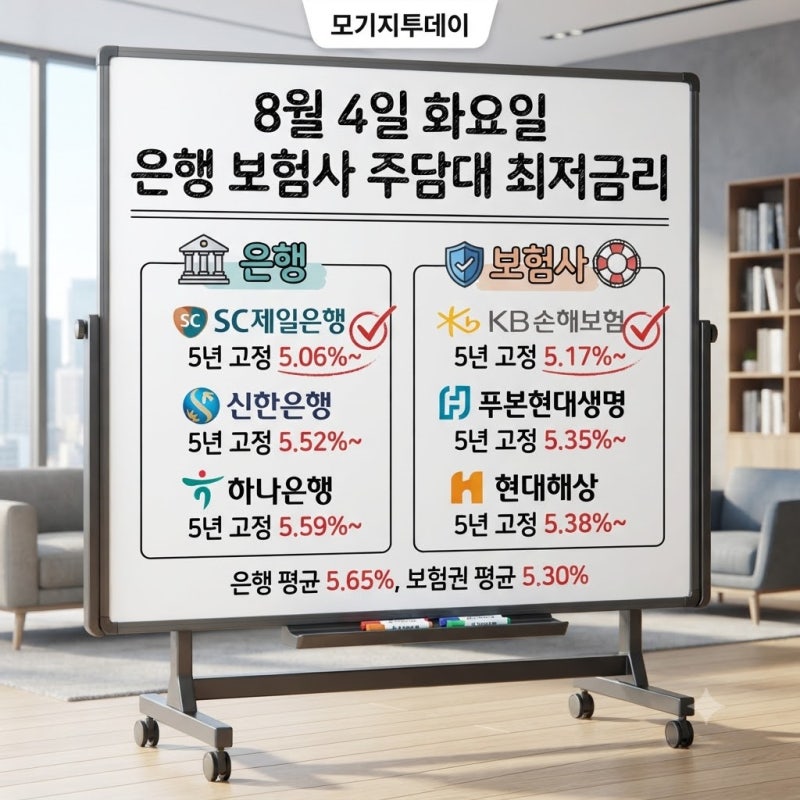
블로그 후기들을 살펴보면, 저축은행 주택담보대출의 금리 수준은 상품과 신용 조건에 따라 4%대부터 8% 이상까지 폭넓게 분포되어 있습니다. 카카오뱅크와 같은 인터넷은행의 주담대 금리와 비교했을 때, 저축은행의 최저 금리가 더 낮게 형성되는 경우도 있어 무조건 시중은행이 유리하다고 단정하기 어렵습니다. 특히 사업자 대출의 경우, 개인 차주의 DSR 규제를 적용받지 않는 사업자 자금 트랙을 활용하거나 3자 담보제공, 약식감정 등 저축은행별 맞춤 우대 조건을 통해 한도를 극대화할 수 있다는 점이 강조됩니다.
저축은행 주택담보대출을 고려할 때는 단순히 최저 금리만 보고 판단하기보다, 실제로 자신이 받을 수 있는 금리와 한도를 여러 금융기관에서 직접 조회하여 비교하는 것이 중요합니다. 또한, 방공제 없이 최대 30억 원까지 한도를 늘릴 수 있는 꿀팁이나 사업자 유형별 맞춤 조건 등 블로그에서 제시하는 구체적인 사례와 조건을 꼼꼼히 확인하면 더욱 유리한 조건으로 대출을 실행할 수 있습니다. 다양한 저축은행 상품의 금리 및 한도 조건을 면밀히 분석하여 자신에게 가장 적합한 대출 상품을 선택하시기 바랍니다.