
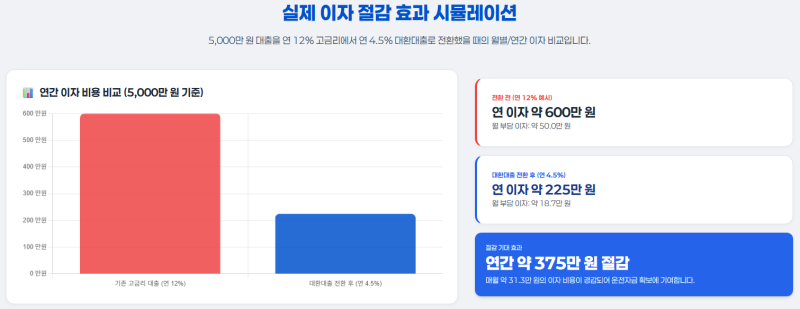
고금리 시대에 저신용자 및 직장인들이 이자 부담을 줄이기 위해 저신용자 대환대출 상품에 큰 관심을 보이고 있습니다. 신용점수가 대출 금리에 직접적인 영향을 미치므로, 2금융권이나 고금리 대출을 이용 중인 경우 1금융권으로의 전환을 모색하는 추세입니다. 특히 2026년에는 정부지원 서민금융상품과 대출 갈아타기 서비스 등 다양한 제도가 저신용자들에게 기회를 제공하고 있습니다. 단기간에 신용점수를 올리는 방법과 함께 1금융권 대환대출 자격 조건에 대한 정보가 중요하게 다루어지고 있습니다.
실제 블로그 후기들을 살펴보면, 비금융 정보 제출을 통한 신용점수 상승, 신용카드 및 체크카드 올바른 사용, 소액 연체 방지, 고금리 대출 자제 등이 공통적으로 언급되는 장점입니다. 특히 통신비, 건강보험료 납부 내역 등을 제출하면 즉시 신용점수가 오르는 효과를 볼 수 있습니다. 그러나 1금융권 대환대출은 KCB 기준 700~750점 이상, 재직 기간 3~6개월 이상, 연 소득 2,000만~3,000만 원 이상을 요구하는 경우가 많아 저신용자에게는 여전히 높은 문턱으로 작용합니다. 신용점수 500점대인 경우 정부지원 서민금융상품이나 담보대출을 활용하는 것이 현실적인 대안으로 제시됩니다.
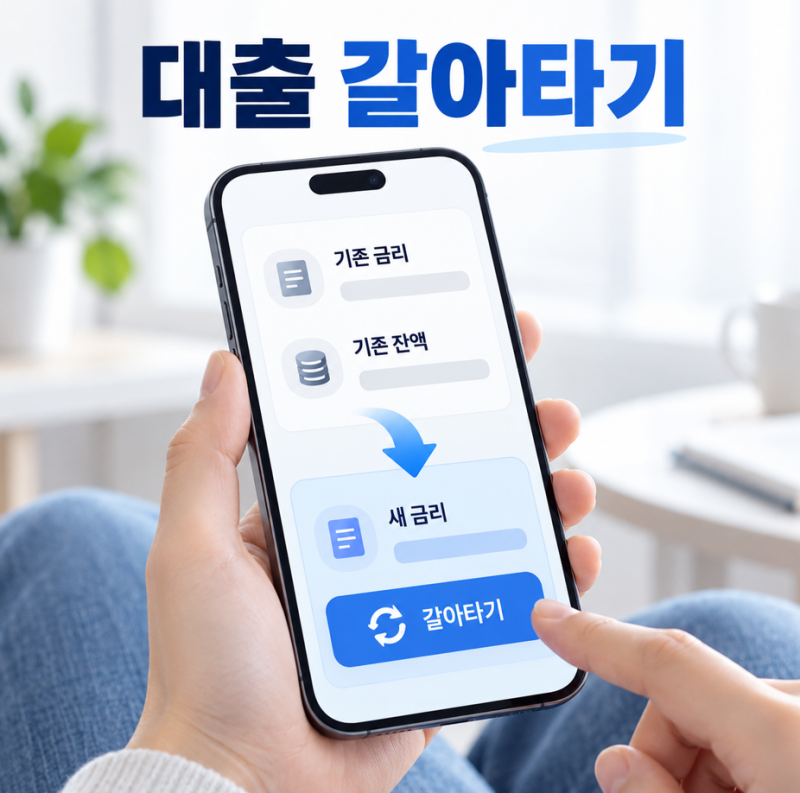
저신용자를 위한 비하인드 꿀팁으로는 햇살론, 햇살론15, 소액생계비대출 등 정부지원 상품을 적극적으로 활용하는 것이 중요합니다. 최근에는 개인사업자도 스마트폰으로 사업자 신용대출을 갈아탈 수 있게 되어 대환대출의 범위가 넓어졌습니다. 여러 개의 고금리 대출을 1금융권 한곳으로 통합하면 이자 절감뿐만 아니라 신용점수 상승의 선순환을 기대할 수 있습니다. 본인의 신용 상태와 소득 요건을 정확히 파악하여 가장 적합한 저신용자 대환대출 상품을 선택하는 것이 현명합니다.