
자동차 사고 시 자차보험 처리는 내 차량 손상에 대한 수리비를 보상받는 중요한 담보입니다. 하지만 수리비 전액을 보상받는 것이 아니며, 계약 시 정해진 자기부담금을 운전자가 부담해야 합니다. 특히 수리비가 크지 않은 소액 사고의 경우, 보험 처리로 인한 자기부담금과 향후 보험료 할증을 종합적으로 고려해야 합니다.
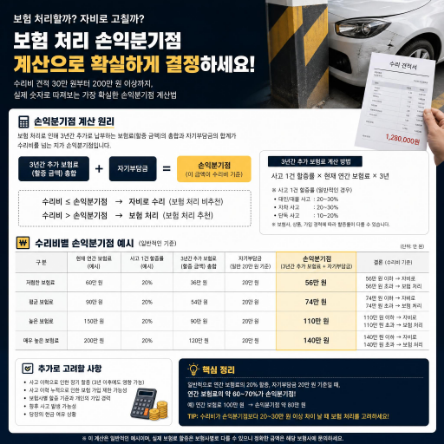
실제 블로그 후기들을 보면, 수리비가 30만원 이하일 때는 자기부담금과 3년간 무사고 할인 박탈을 고려하여 현금 자비 처리가 유리하다는 의견이 많습니다. 수리비 50만원에서 80만원 구간은 자비 수리를 권장하는 손익 경계 구간으로, 자차 처리를 해도 아끼는 돈이 없거나 오히려 손해를 볼 수 있습니다. 반면 수리비가 수백만원에 달하는 큰 사고는 자차보험의 활용 가치가 훨씬 커집니다.
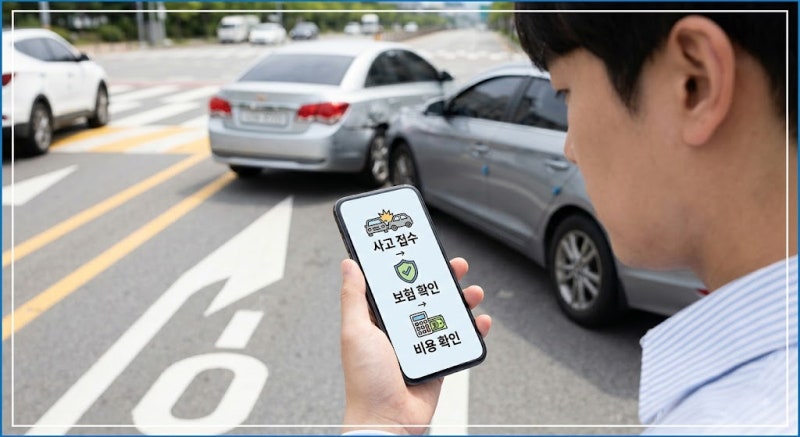
따라서 사고 발생 시 바로 보험 접수하기보다는 먼저 정비소에서 예상 수리 견적을 받아보는 것이 중요합니다. 예상 수리비와 자기부담금, 최근 사고 이력을 확인하고 보험사에 보험료 영향 여부를 문의하여 현금 수리와 자차 처리 중 어떤 방식이 더 유리할지 신중하게 결정하는 것이 현명합니다.