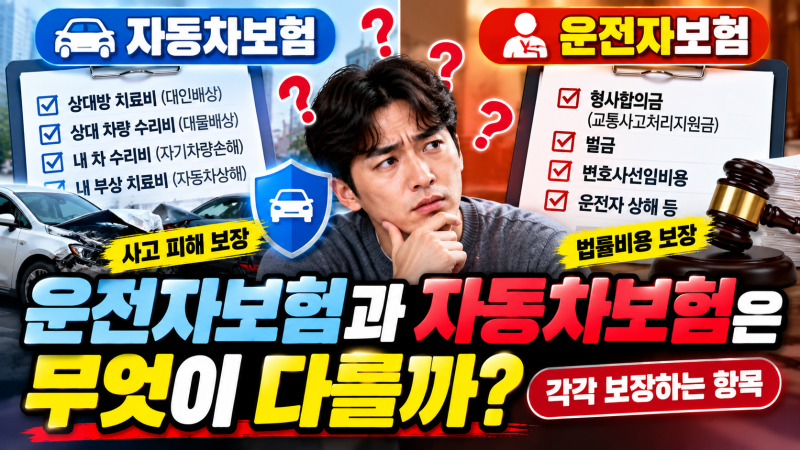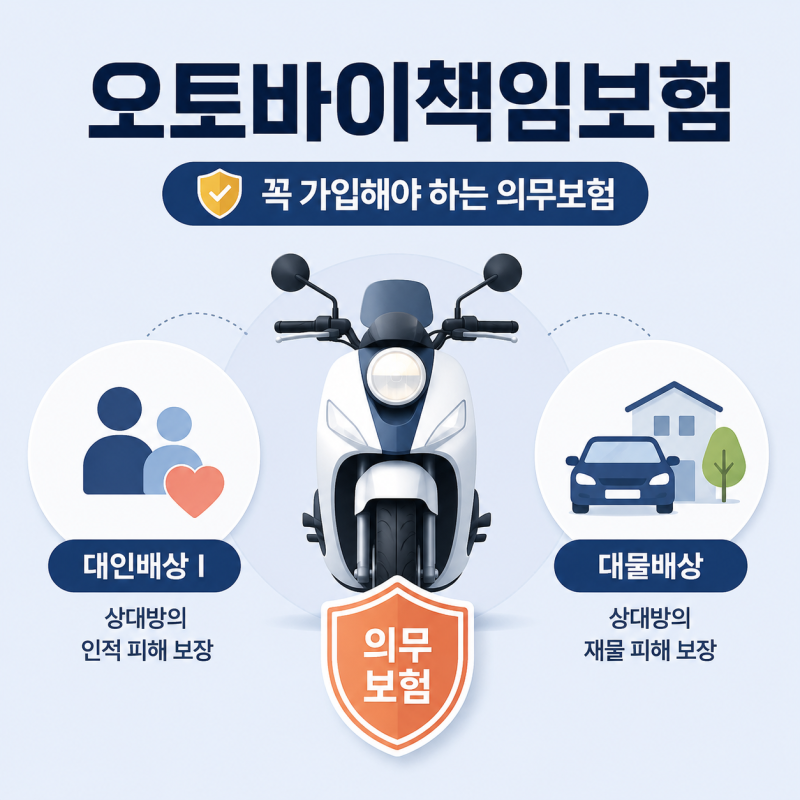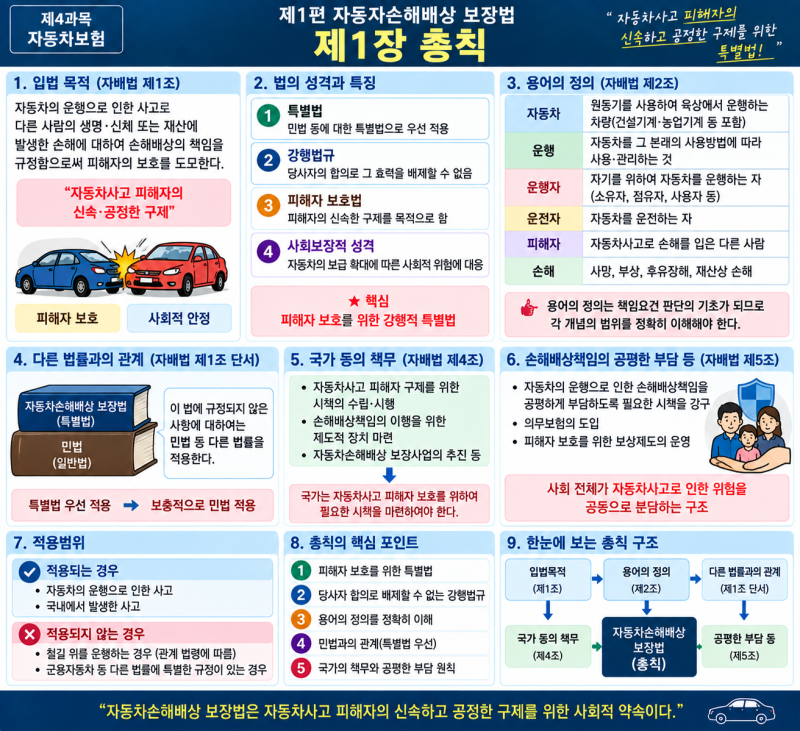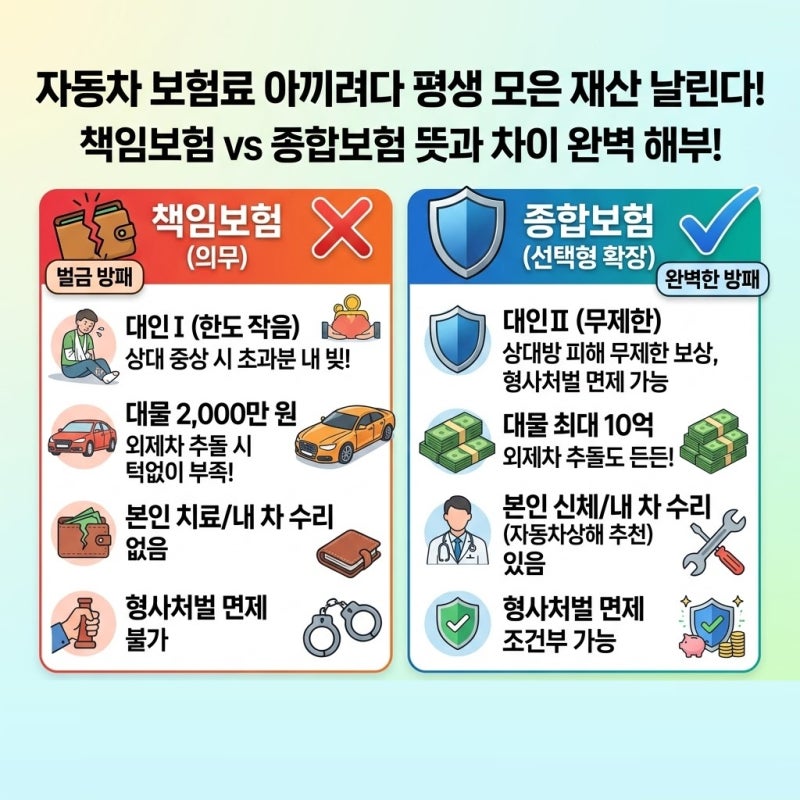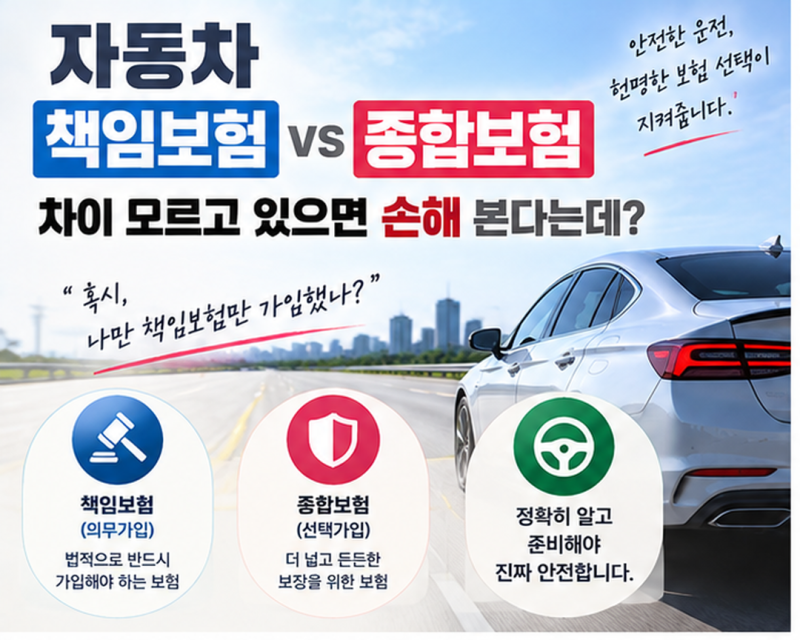

자동차 책임보험은 차량 운행을 위한 최소한의 의무보험으로, 사고 발생 시 상대방의 피해를 보상하는 기본적인 역할을 합니다. 주로 대인배상Ⅰ과 대물배상 기본 한도(2천만원)로 구성되며, 법적 요건을 충족하는 데 중점을 둡니다. 하지만 실제 사고 발생 시 이 최소한의 보장만으로는 부족할 수 있어, 많은 운전자가 종합보험과의 차이점을 궁금해하고 있습니다.
실제 사용자들은 책임보험의 대물배상 2천만원 한도가 고가 차량과의 사고나 연쇄 추돌 시 매우 빠르게 소진될 수 있다고 지적합니다. 종합보험은 책임보험의 부족한 부분을 보완하여 대인배상Ⅱ 무제한, 대물배상 한도 확대(5억~10억 원), 자기신체사고 또는 자동차상해, 자기차량손해 등 다양한 보장을 추가할 수 있습니다. 특히 자기신체사고와 자동차상해는 피보험자의 인적 피해를 보상하지만, 보장 범위와 산정 방식에 차이가 있어 신중한 선택이 필요합니다.
따라서 자동차보험 가입 시에는 단순히 보험료를 아끼기보다 사고 발생 시 감당해야 할 금액을 고려하여 보장 범위를 충분히 확보하는 것이 중요합니다. 특히 대물배상은 5억~10억 원 이상으로 설정하고, 자기신체사고와 자동차상해 중 자신에게 유리한 담보를 선택하는 것이 현명합니다. 보험료 차이가 크지 않다면 충분한 보장 한도를 확보하여 만일의 사고에 대비하는 것이 좋습니다.