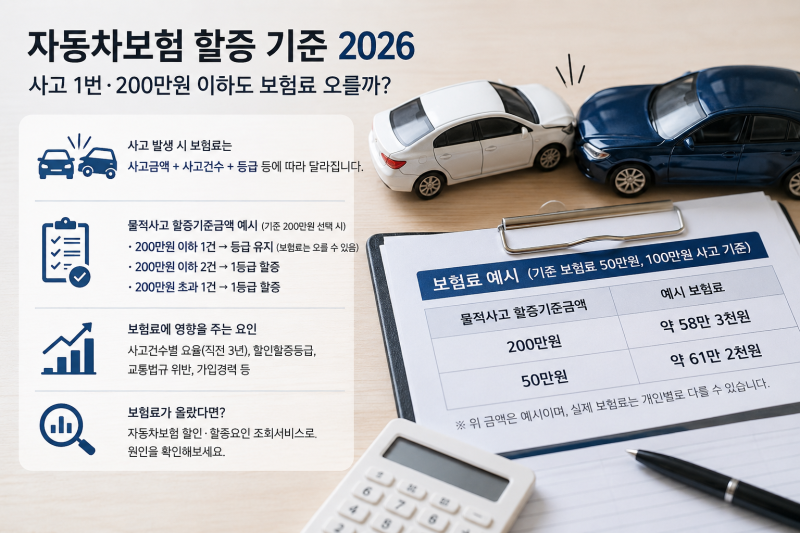
자동차 보험 할증 기준은 단순히 사고 금액만으로 결정되지 않아 많은 운전자들이 혼란을 겪고 있습니다. 특히 물적사고 할증기준금액을 200만원으로 설정했더라도, 그 이하의 사고로도 보험료가 인상될 수 있다는 점이 주요 특징입니다. 이는 사고 건수와 할인할증등급이 보험료 산정에 복합적으로 영향을 미치기 때문입니다. 따라서 보험 처리 전에는 가입한 기준금액, 실제 지급보험금, 기존 사고 이력을 함께 확인하는 것이 중요합니다.
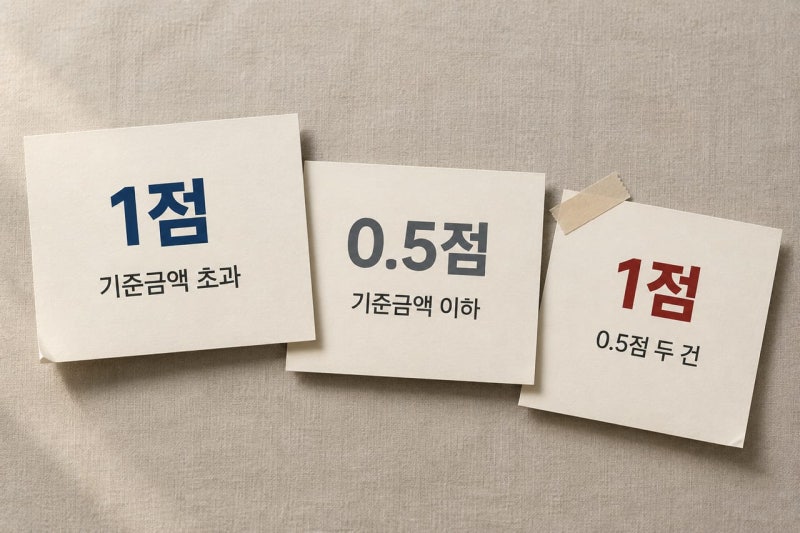
실제 블로그 후기들을 살펴보면, 물적사고 할증기준금액 이하의 사고라도 사고 건수 요율에 따라 보험료가 오를 수 있다는 점을 공통적으로 지적하고 있습니다. 0.5점짜리 사고 1건으로는 등급이 유지될 수 있지만, 무사고 할인 혜택이 줄어들거나 1년 내 0.5점 사고가 2건 발생하면 1등급 할증으로 이어질 수 있습니다. 또한 대인사고의 경우 피해자의 상해급수에 따라 점수가 부여되며, 물적사고는 대물배상과 자기차량손해 사고를 포함하여 평가됩니다.
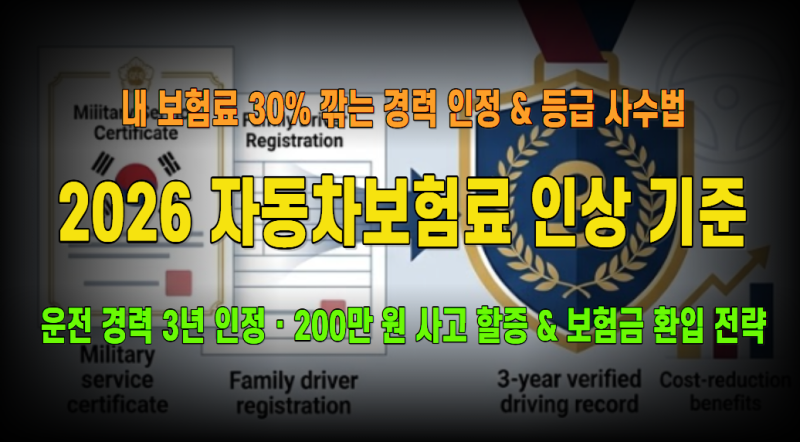
보험사별로 등급 할증에 따른 보험료 인상률이 최대 2.6배까지 차이가 나므로, 자신의 보험사 적용률을 확인하는 것이 현명합니다. 운전 경력 인정 제도와 사고 점수별 할증률을 정확히 이해하고, 물적사고 할증기준금액을 넘지 않는 경미한 사고라도 보험 처리 전에는 반드시 전문가와 상담하여 장기적인 보험료 인상 여부를 면밀히 검토해야 합니다.