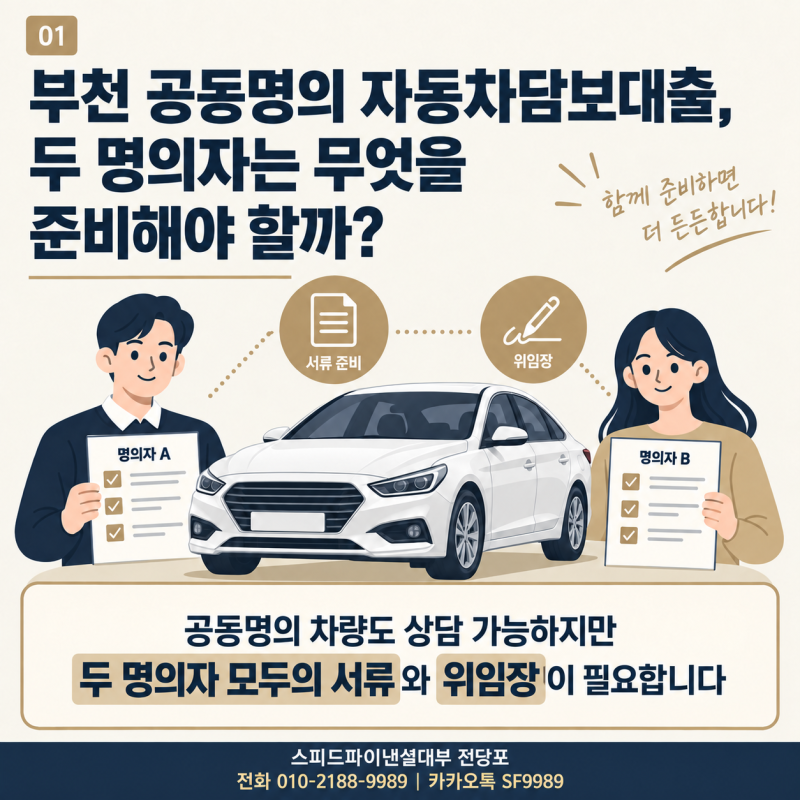

자동차 담보대출 시 공동명의 차량은 일반적인 단독명의 차량과 다른 접근 방식이 필요합니다. 특히 99:1과 같은 소수 지분 공동명의 차량의 경우, 실제 운행자와 소유자가 다르더라도 등록상 소유관계가 중요하게 작용합니다. 대출 취급 기관은 저당권 설정 시 모든 공동소유자의 동의와 관련 서류를 요구하는 경우가 많으며, 이는 자동차등록령 개정 내용에서도 공동소유 자동차에 대한 원칙적인 동의 전제 구조를 확인할 수 있습니다.
실제 블로그 후기들을 살펴보면, 공동명의 차량으로 대출을 진행할 때 공동명의자 두 사람 모두의 서류와 위임장이 필요하다는 점이 공통적으로 언급됩니다. 차량 시세가 충분하더라도 기존 할부 잔액이나 근저당, 압류 여부, 그리고 공동명의자의 신용 상태까지 종합적으로 고려하여 담보 가치를 판단합니다. 특히 DSR 규제 대상자이거나 다른 공동명의자의 신용점수가 낮은 경우에도 DSR 미적용 상품을 통해 대출 승인이 이루어진 사례가 있습니다.
공동명의 자동차 담보대출을 고려한다면, 상담 초기부터 차량의 공동명의 여부, 명의자 정보, 할부 잔액, 근저당 및 압류 유무 등을 정확하게 전달하는 것이 중요합니다. 인터넷 정보에만 의존하기보다는 본인의 공동명의 상태를 명확히 알리고, 해당 상품의 취급 기준을 확인하는 것이 효율적인 대출 진행을 위한 실전 꿀팁입니다. 이는 불필요한 시간 낭비를 줄이고 정확한 상담을 받는 데 도움이 됩니다.