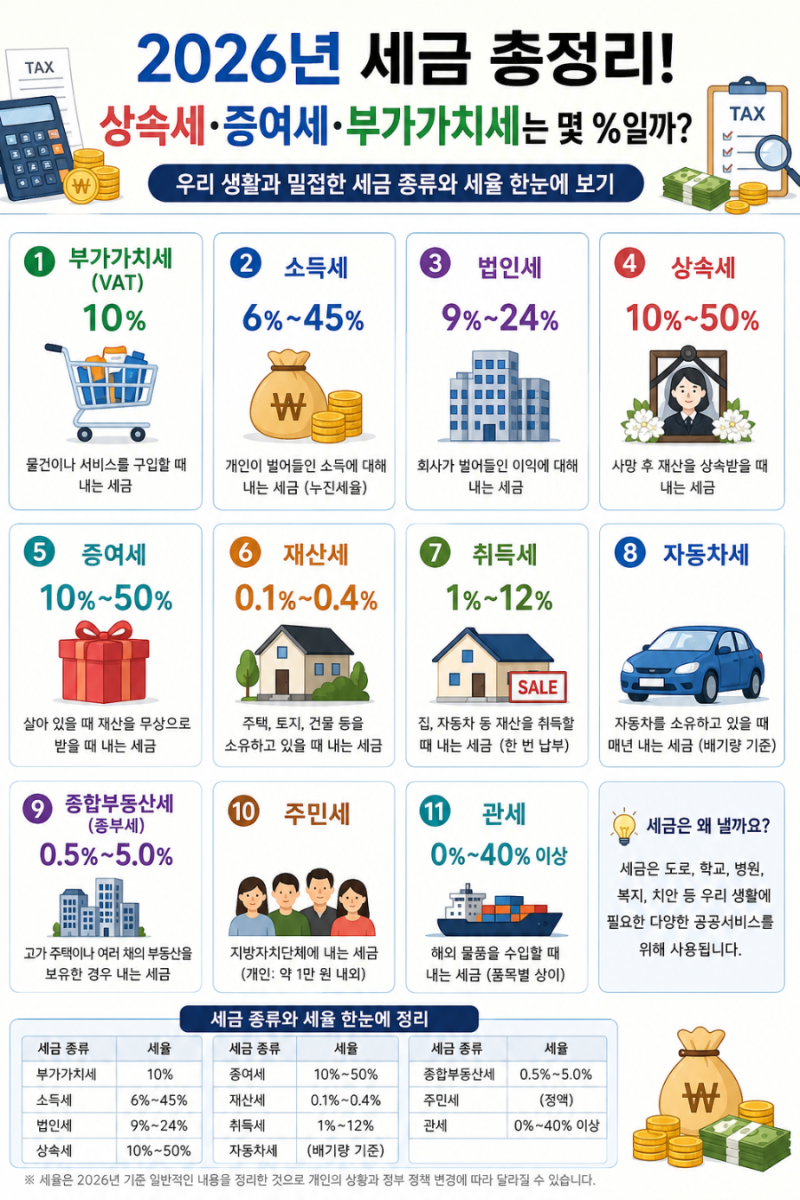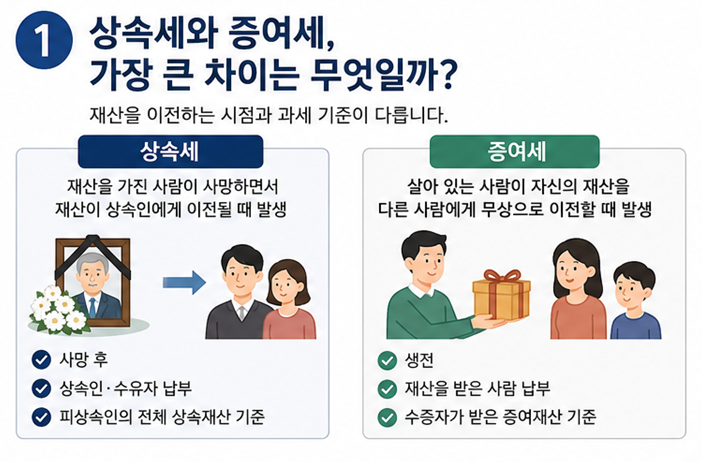


자산을 가족에게 이전할 때 상속세와 증여세는 중요한 고려 사항입니다. 두 세금은 재산의 무상 이전을 전제로 하지만, 과세 시점과 방식에서 명확한 차이를 보입니다. , 동일한 10~50%의 누진세율을 적용함에도 실제 세금 부담은 크게 달라질 수 있습니다. 따라서 효과적인 자산 승계를 위해서는 두 세금의 핵심 차이를 정확히 이해하는 것이 필수적입니다.
실제 블로그 후기들을 살펴보면, 상속세는 피상속인 사망 시 전체 재산을 기준으로 과세하는 유산세 방식이며 공제 혜택이 넓은 편입니다. 반면 증여세는 수증자가 받은 재산을 기준으로 과세하는 유산취득세 방식이며, 10년 합산 공제 한도가 적용됩니다. 세율은 같지만 공제 방식과 합산 기준이 달라 세금의 유불리가 결정됩니다.
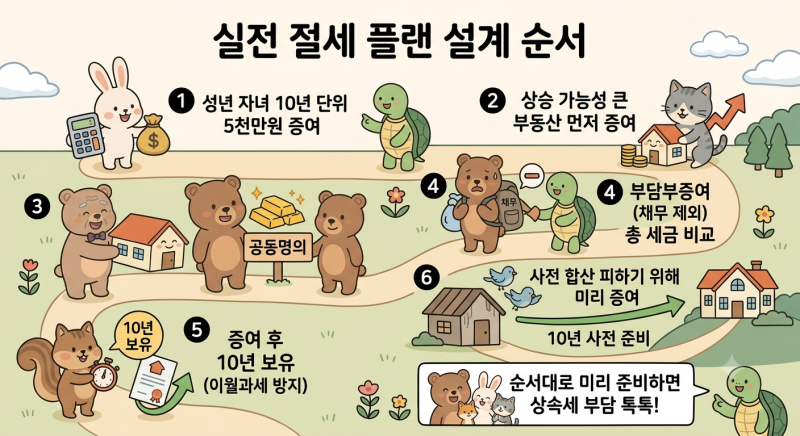
블로거들은 10년 주기 사전 증여를 핵심 절세 전략으로 꼽습니다. 증여세 공제 한도는 10년마다 재설정되므로, 자산 가치 상승이 예상되는 재산을 나누어 증여하면 향후 상속세율 구간을 낮출 수 있습니다. 혼인·출산 증여재산공제 특례 등 추가 공제도 활용하여 합법적인 절세 계획을 세우는 것이 중요합니다.