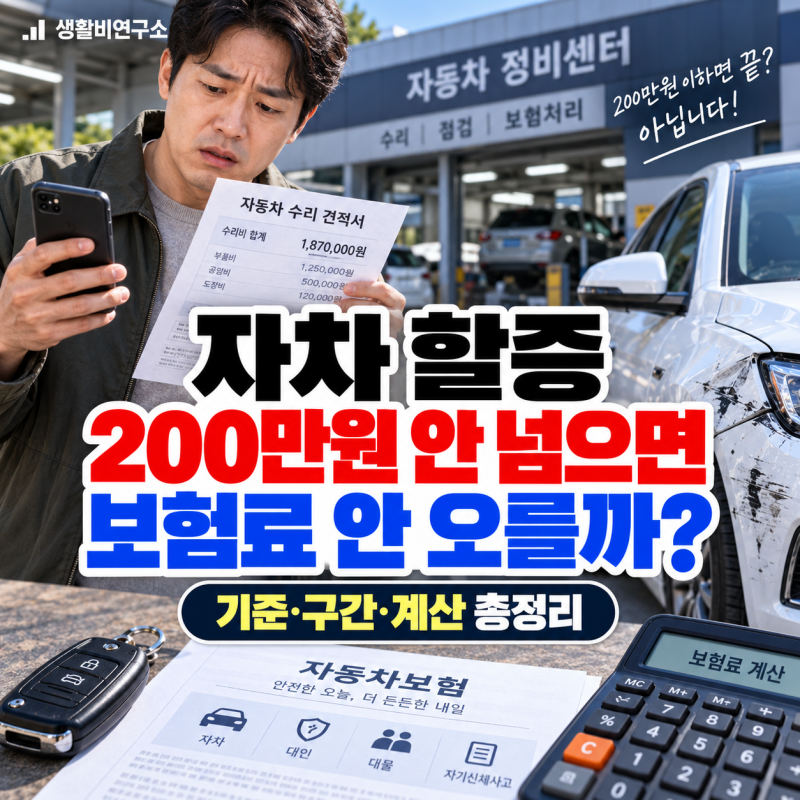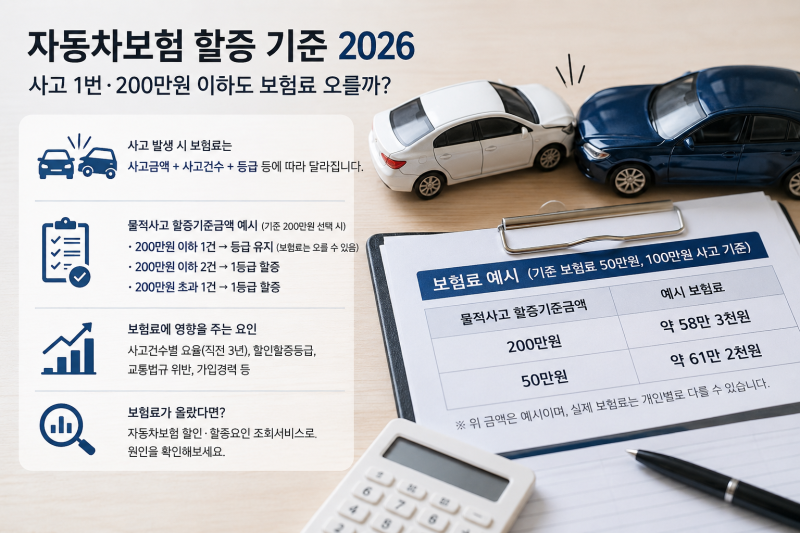

자동차보험에서 물적사고 할증기준금액을 200만원으로 설정했더라도, 200만원 이하 사고를 보험 처리하면 다음 보험료가 그대로 유지될 것이라는 오해가 많습니다. 하지만 200만원 이하 물적사고 1건은 할인·할증 등급을 유지할 수 있지만, 직전 3년 사고유무와 사고건수를 반영하는 별도 요율 때문에 실제 갱신보험료는 달라질 수 있습니다. 이는 손해보험협회 표준상품설명서와 보험개발원 자동차보험료 계산 안내를 바탕으로 정리된 내용입니다.
실제 블로그 후기들을 살펴보면, 많은 운전자가 물적사고 할증기준금액 이하의 사고임에도 보험료가 인상되어 당황하는 경우가 많습니다. 등급은 그대로여도 사고건수별 요율이 달라지거나 무사고에 따른 할인 혜택이 줄어 보험료가 오를 수 있기 때문입니다. 따라서 보험 처리 전에는 가입한 기준금액, 실제 지급보험금, 기존 사고 이력까지 함께 확인하는 것이 중요합니다.
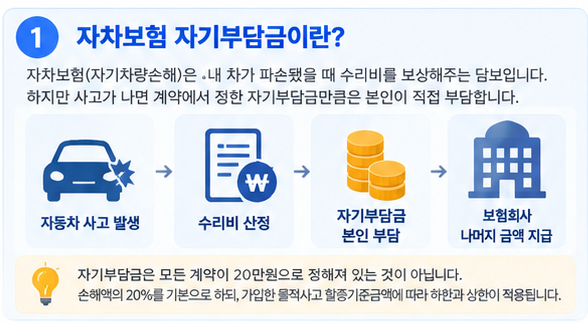
블로거들은 사고가 난 뒤에는 수리비가 200만원을 넘었는지 여부만 볼 것이 아니라, 물적사고 보험금이 얼마인지, 자기부담금은 얼마인지, 이번 사고가 할인·할증 평가기간에 어떻게 들어가는지, 그리고 최근 사고 이력은 어떤지를 종합적으로 고려해야 한다고 조언합니다. 특히, 할증기준금액을 200만원으로 올리는 데 드는 보험료 차이가 크지 않은 경우가 많으므로, 갱신 시 가장 먼저 확인할 항목으로 꼽힙니다.