자동차보험은 법적으로 의무 가입해야 하는 필수 보험으로, 매년 갱신 시기가 되면 많은 운전자들이 기존 보험사를 통해 별다른 고민 없이 연장하는 경향이 있습니다. 그러나 다이렉트 보험은 설계사 개입 없이 가입자가 직접 보장 항목과 특약을 선택해야 하므로, 각 보장 항목의 정확한 의미를 파악하는 것이 중요합니다. 특히 보장 세팅 방식에 따라 실제 사고 발생 시 막대한 자부담 비용이 발생하거나 불필요한 보험료를 지불할 수 있어 주의가 필요합니다.
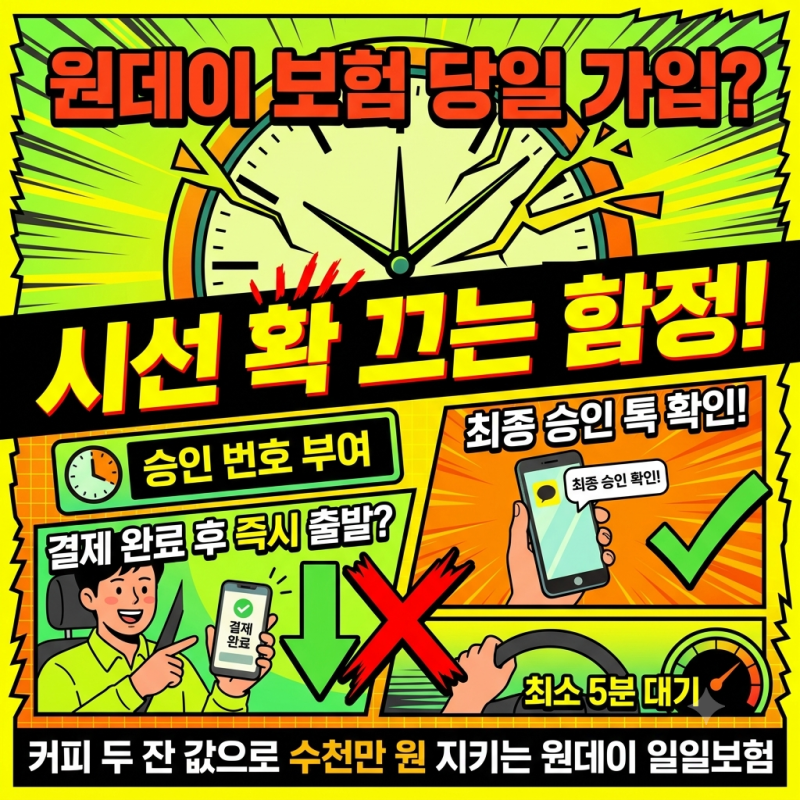
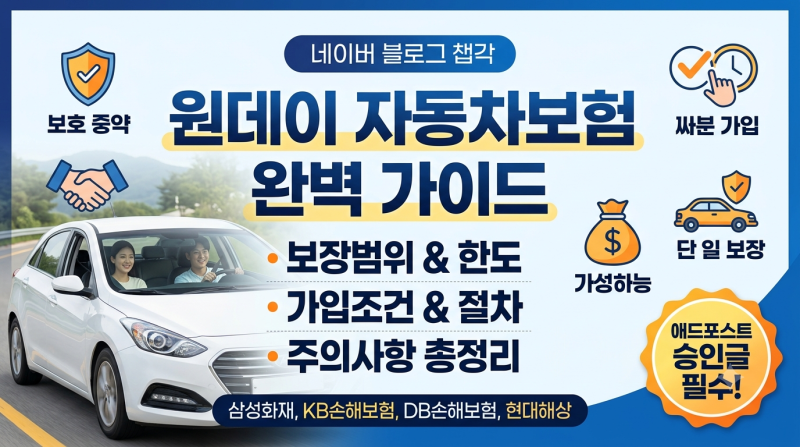
실제 블로그 후기들을 살펴보면, 다이렉트 자동차보험 가입 시 운전자 범위 및 연령 한정 축소를 통해 보험료를 최적화하는 전략이 강조됩니다. 1인 한정이나 부부 한정으로 운전자 범위를 최소화하고, 일시적으로 타인이 운전할 경우 임시운전자 특약을 활용하는 것이 경제적이라고 조언합니다. 또한, 원데이 자동차보험은 타인의 차량을 운전할 때 유용하며, 결제 즉시 효력이 발생하여 단기 운전자 확대 특약과 차이점을 명확히 인지해야 합니다.
블로거들은 자동차보험 가입 전 반드시 점검해야 할 5가지 단계별 주의사항과 최저 비용으로 최선의 보장 효과를 누릴 수 있는 전문가형 보장 세팅 가이드를 제시합니다. 특히 본인 및 배우자 명의 차량은 원데이 보험 가입이 불가능하며, 의무보험 미가입 차량이나 일부 고가 차량은 가입이 제한될 수 있으므로 가입 조건을 꼼꼼히 확인해야 합니다. 이러한 실전 팁들을 통해 합리적인 자동차보험 가입을 위한 현명한 선택이 가능합니다.