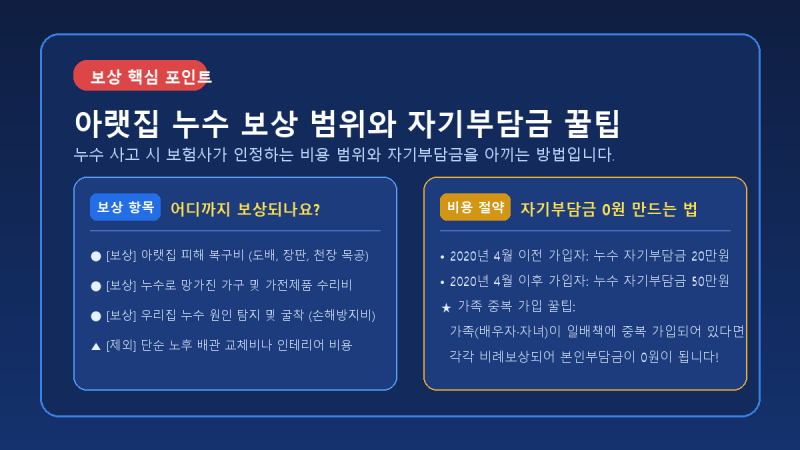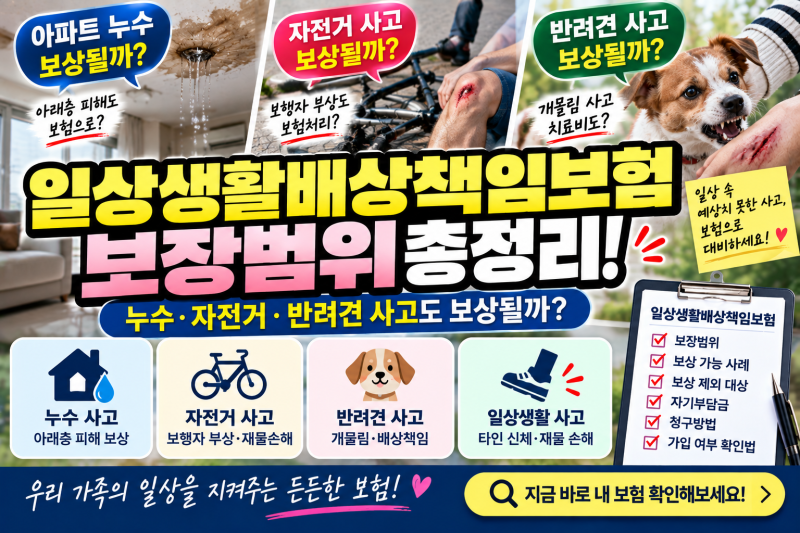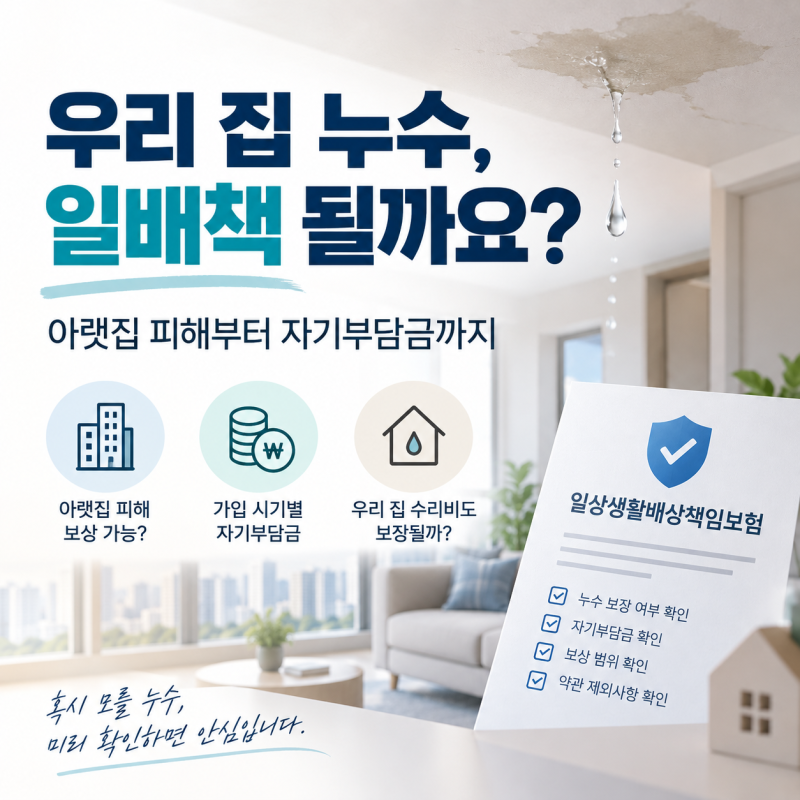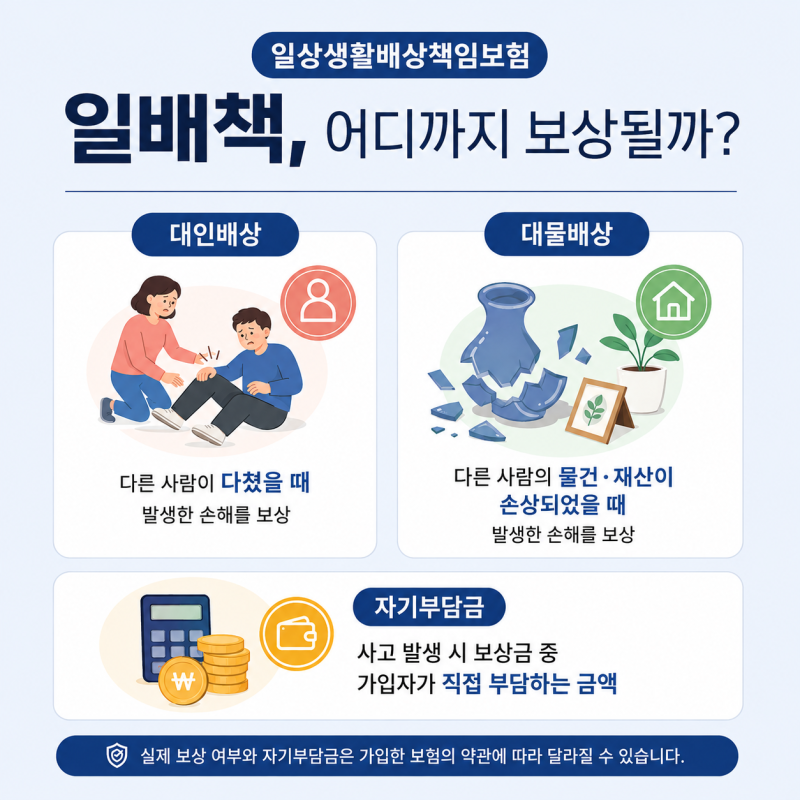
일상생활배상책임보험은 일상생활 중 타인에게 발생시킨 재물 손해를 보상하는 특약으로, 특히 아파트 누수 사고 시 유용하게 활용됩니다. 이 보험은 월 납입료가 저렴하여 실비보험이나 화재보험 등에 특약 형태로 가입되어 있는 경우가 많습니다. 누수로 인한 아랫집 피해 복구비는 전액 보상 대상이며, 누수 원인 제거를 위한 수리비와 탐지비도 손해방지비용으로 보상받을 수 있습니다. 많은 블로거들이 이 보험의 중요성을 강조하며, 예상치 못한 누수 사고에 대비하는 필수적인 요소로 꼽고 있습니다.
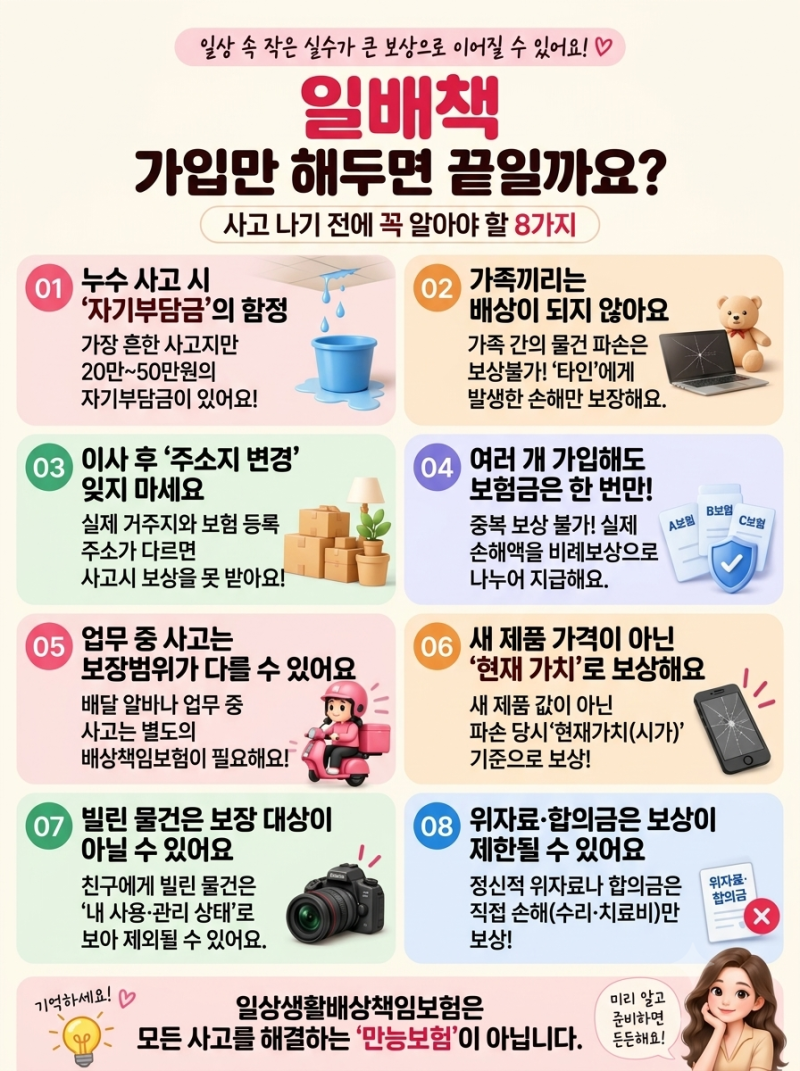
실제 블로그 후기들을 보면, 누수 사고 발생 시 보험 가입 시기에 따라 자기부담금이 20만 원 또는 50만 원으로 달라질 수 있다는 점을 공통적으로 언급합니다. 하지만 가족 중 2명 이상이 일상생활배상책임보험에 중복 가입되어 있다면 공동책임부담제에 따라 자기부담금이 0원이 될 수 있어 피해자와 가해자 모두에게 유리합니다. 보험사에서는 피해 복구에 직접적으로 소요되는 도배, 장판, 몰딩 공사비 외에 임시 이사 및 짐 보관 비용까지 보상 범위에 포함하는 경우가 많습니다.
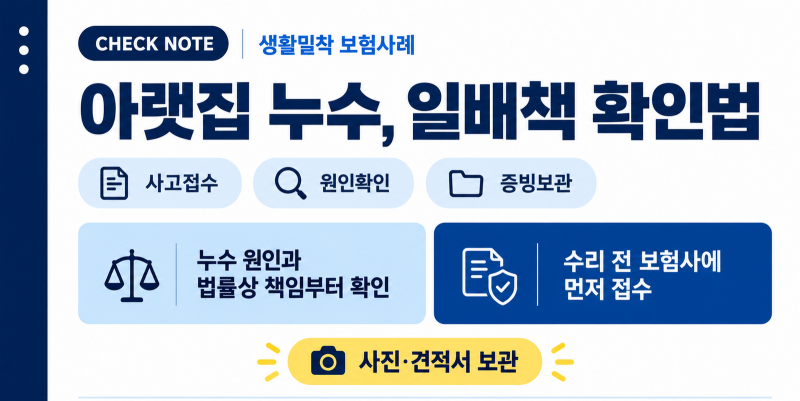
블로거들은 상대방이 보험 가입 사실을 모른다고 주장할 경우, 운전자보험이나 실손의료보험, 화재보험 등에 특약 형태로 가입되어 있을 확률이 높으므로 가입 내역을 확인해 볼 것을 권장합니다. 또한, 누수 원인 탐지 및 수리 과정에서 발생하는 소견서와 견적서를 꼼꼼히 챙겨야 보험금 청구 시 손해방지목적임을 증빙할 수 있습니다. 자기부담금을 줄이고 원활한 보상을 받기 위해서는 가족 내 중복 가입 여부를 미리 확인하고, 필요 서류를 철저히 준비하는 것이 중요합니다.