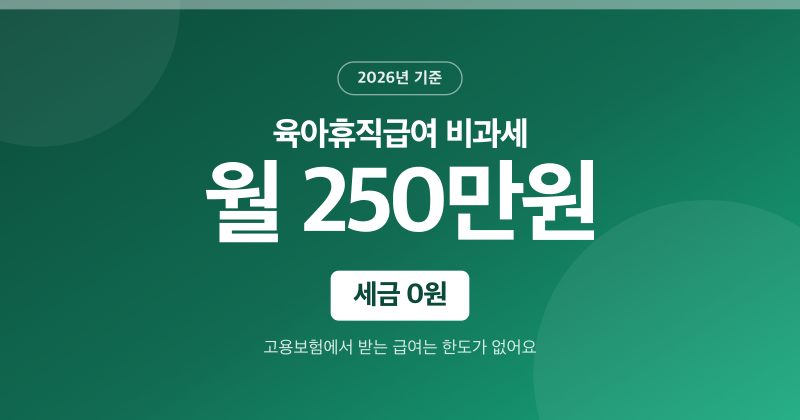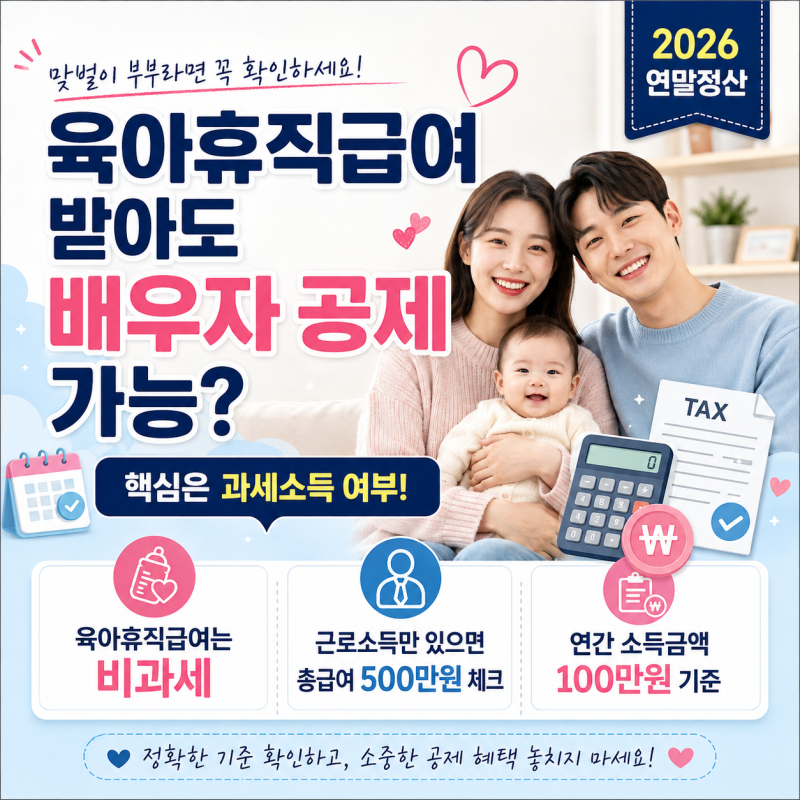

육아휴직 중인 근로자들이 가장 궁금해하는 부분 중 하나는 육아휴직 급여의 세금 처리 방식입니다. 특히 고용보험에서 지급하는 육아휴직 급여는 소득세법상 비과세 소득으로 분류되어 연말정산 시 총급여에 포함되지 않습니다. 이는 육아휴직 급여가 회사의 임금이 아닌 고용보험 기금에서 지급되는 급여이기 때문입니다. 따라서 육아휴직 급여를 받더라도 해당 금액 자체에는 소득세가 부과되지 않습니다.
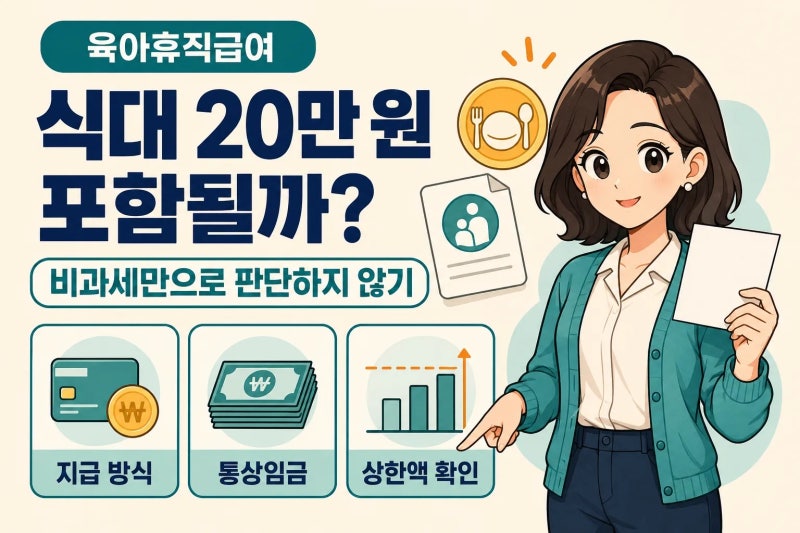
실제 블로그 후기들을 살펴보면, 고용보험에서 받는 육아휴직 급여는 월 250만원을 받든 160만원을 받든 전액 비과세라는 점이 공통적으로 강조됩니다. 하지만 회사가 자체적으로 지급하는 육아휴직 지원금이나 보전수당은 세법상 성격이 다를 수 있으므로 주의해야 합니다. 또한, 비과세 식대 20만원이 육아휴직 급여 통상임금에 포함되는지 여부는 실제 지급 방식과 조건에 따라 달라질 수 있어 개별적인 확인이 필요합니다.
육아휴직 기간 중 연말정산은 휴직 전 회사에서 받은 과세 대상 근로소득이 있다면 진행해야 하며, 해당 연도 내내 휴직하여 회사 급여를 전혀 받지 않았다면 결정세액이나 환급액이 없을 수 있습니다. 육아휴직 급여는 소득으로 잡히지 않으므로 배우자 공제 등 연말정산 항목에 미치는 영향도 함께 고려해야 합니다. 정확한 세금 처리를 위해서는 홈택스에서 근로소득 지급명세서를 조회하고 회사 급여 담당자에게 문의하는 것이 가장 안전합니다.