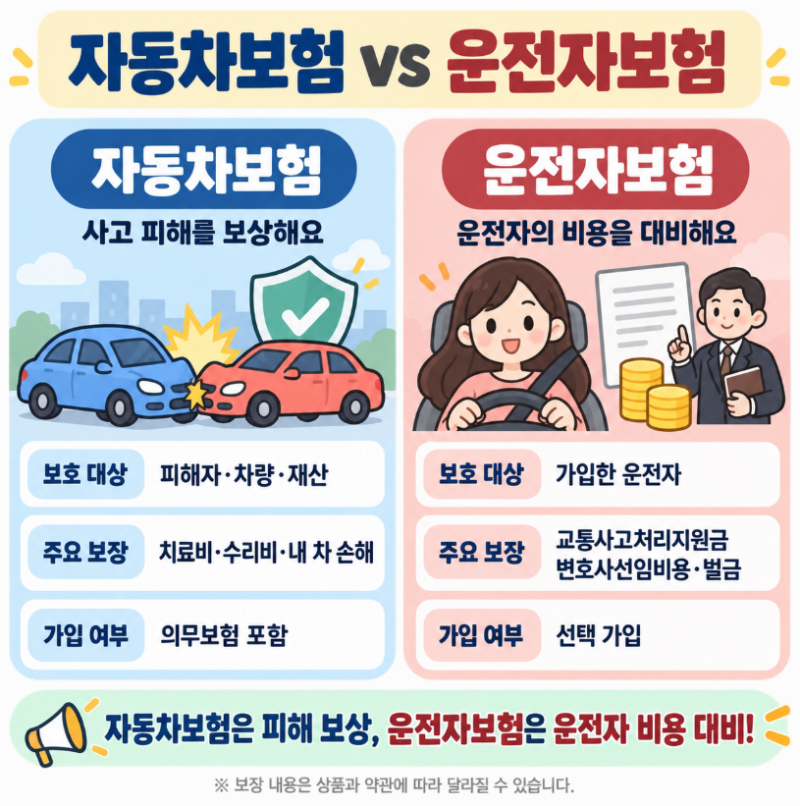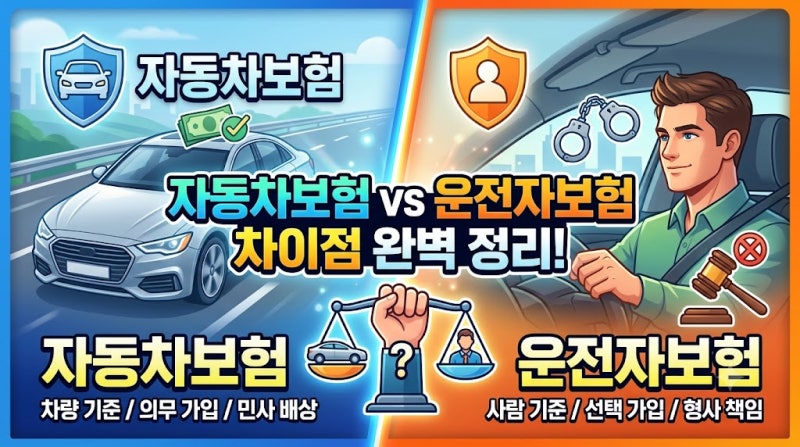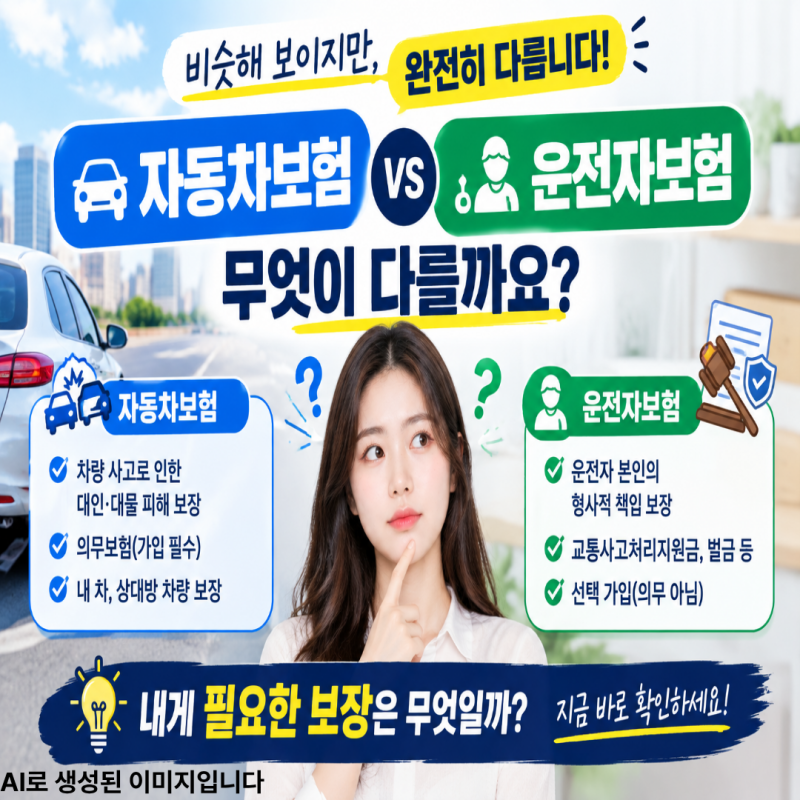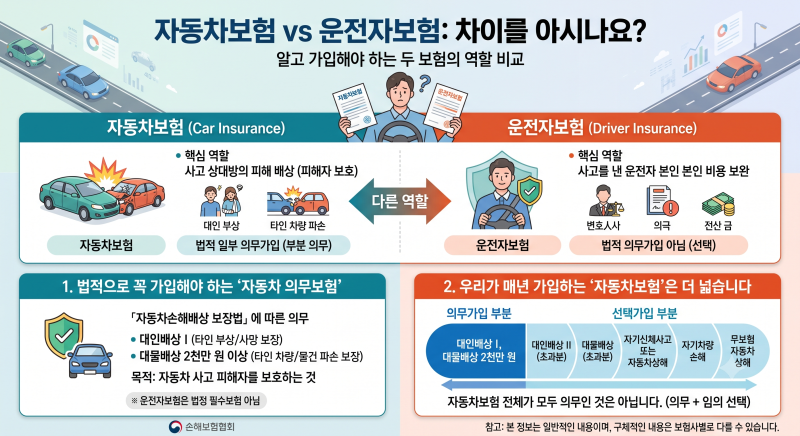

운전자보험과 자차보험(자동차보험의 자기차량손해 담보를 포함한 개념)은 운전 중 발생할 수 있는 사고에 대비하는 보험이라는 공통점이 있으나, 보장하는 책임의 성격에서 명확한 차이를 보입니다. 자동차보험은 의무 가입으로 타인의 신체 및 재산 피해에 대한 민사적 책임을 보장하며, 자차보험은 본인 차량의 손해를 보상합니다. 반면 운전자보험은 선택 가입으로 운전자 본인이 사고로 인해 형사 처벌 위기에 처했을 때 발생하는 법적 비용을 보장하는 역할을 합니다.
실제 블로그 후기들을 살펴보면, 자동차보험만으로는 12대 중과실 사고나 중상해·사망 사고 발생 시 운전자 본인의 형사적 책임을 방어하기 어렵다는 점이 강조됩니다. 자동차보험이 상대방의 피해를 보상하는 데 중점을 둔다면, 운전자보험은 벌금, 변호사 선임비, 형사합의금 등 운전자에게 발생할 수 있는 형사·행정상 비용을 대비하는 데 특화되어 있습니다. 특히 운전자보험은 '사람'을 기준으로 보장하므로, 본인 차 외에 렌터카나 타인의 차를 운전하다 사고가 나더라도 보장받을 수 있다는 장점이 있습니다.
따라서 운전자보험은 만원 안팎의 비교적 저렴한 비용으로 혹시 모를 형사적 책임에 대비할 수 있는 실질적인 안전장치로 평가됩니다. 가입 전에는 교통사고처리지원금, 변호사선임비용, 벌금 등 주요 담보의 보장 범위와 한도를 꼼꼼히 확인하는 것이 중요하며, 상품별 약관과 지급 조건을 면밀히 검토하여 자신에게 필요한 보장을 선택하는 것이 현명합니다.