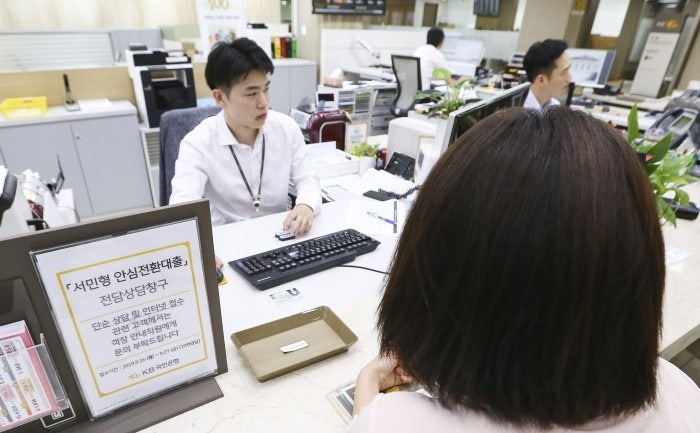

최근 주택담보대출 금리가 가파르게 상승하면서 내 집 마련을 준비하는 생애최초 주택 구매자들의 고민이 깊어지고 있습니다. 몇 달 전 4%대였던 금리가 7%에 육박하며, 대출 시기와 은행 선택에 따라 이자 부담이 크게 달라지는 상황입니다. 특히 한국은행 기준금리가 아닌 금융채 5년물 금리 상승과 미국의 고용시장 견조세가 국내 금리 인상에 영향을 미 미치고 있습니다.
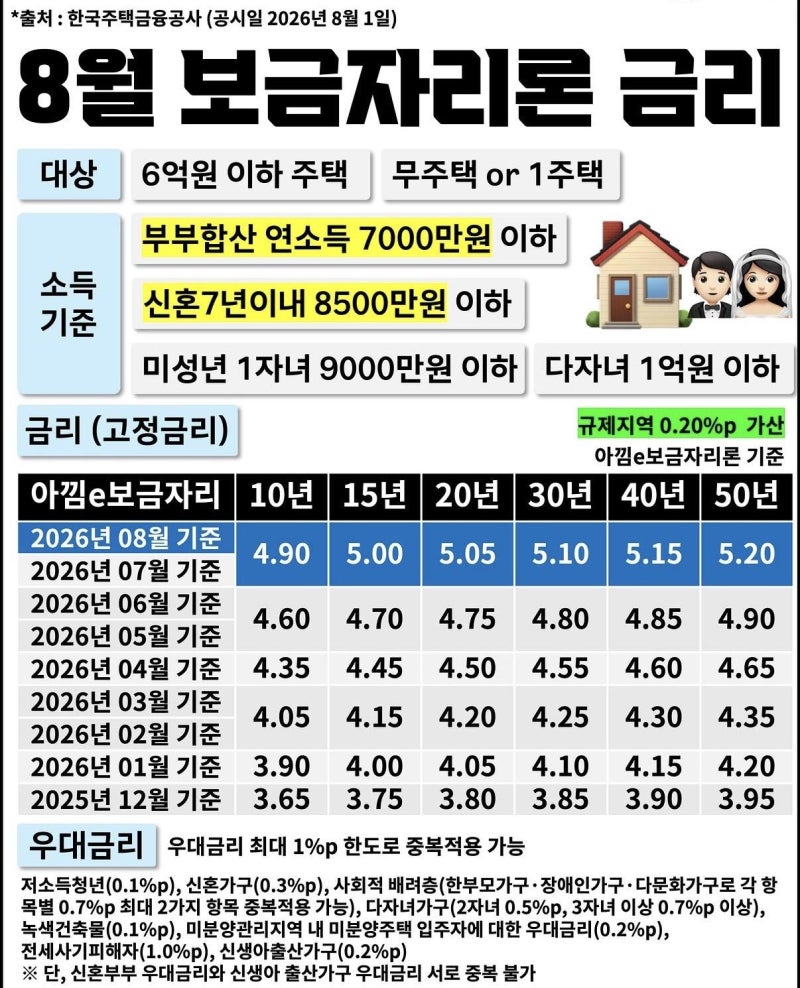
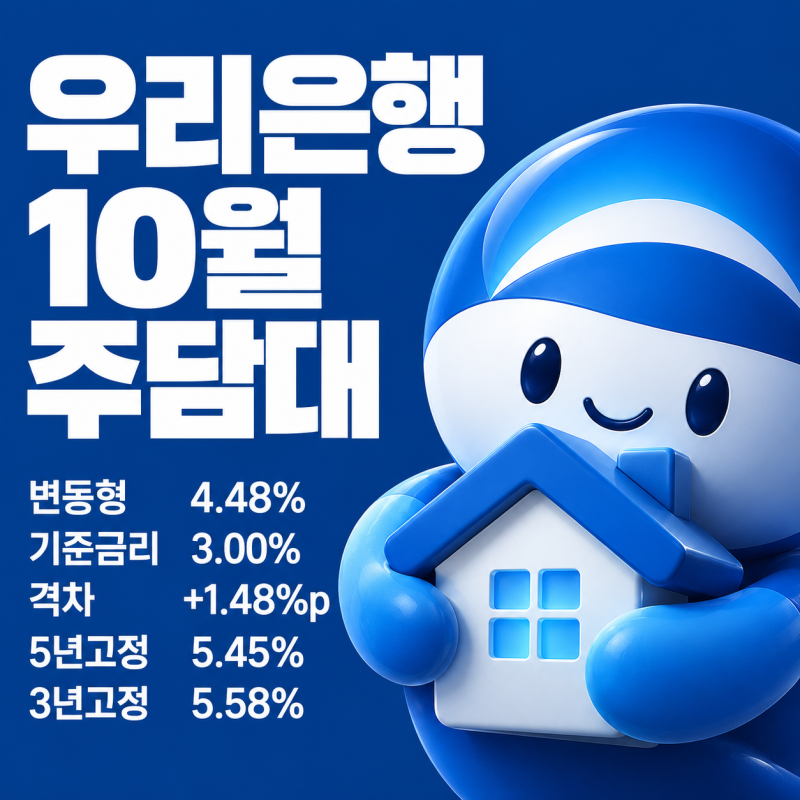
실제 블로그 후기들을 살펴보면, 5대 시중은행의 주택담보대출 고정형 금리 상단이 연 6% 후반에서 7%대 초반까지 형성되어 있음을 알 수 있습니다. 같은 시기에 대출을 받아도 은행별로 금리 차이가 상당하며, NH농협은행은 금리를 인하한 반면 신한은행을 제외한 다른 은행들은 하단 금리가 5%를 넘어선 것으로 나타났습니다. 변동형 금리 역시 코픽스 상승과 함께 들썩이고 있어 신중한 접근이 필요합니다.
생애최초 주택대출은 디딤돌대출, 보금자리론, 일반 은행 주택담보대출 등 다양한 상품이 존재하며, 각 상품마다 소득, 자산, 주택가격, 대출한도 및 금리 조건이 다릅니다. 따라서 집 계약 전 본인에게 맞는 상품을 미리 확인하고, 은행별 금리 조정 시점과 폭을 고려하여 여러 은행의 조건을 비교하는 것이 현명한 선택에 도움이 됩니다. 또한, 생애최초의 의미가 단순히 현재 무주택자만을 뜻하는 것이 아니므로 과거 주택 소유 이력까지 꼼꼼히 확인해야 합니다.