
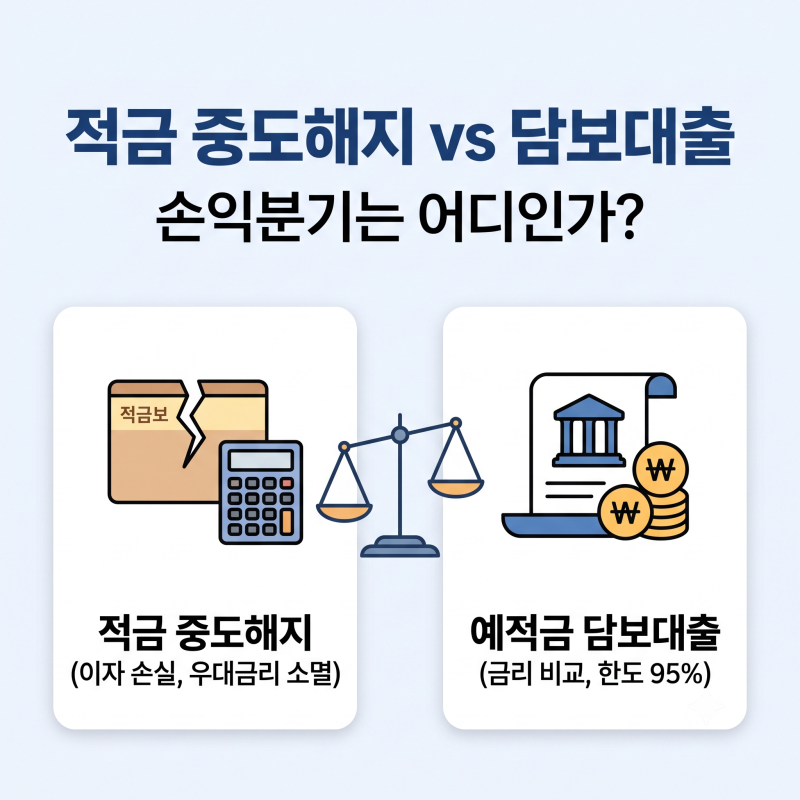
예적금담보대출은 만기 전 급하게 자금이 필요할 때 예적금을 해지하지 않고 필요한 돈을 빌릴 수 있는 금융 상품입니다. 기존 예적금의 약정 이자에 1.0%~1.25%p 정도의 가산금리만 추가하여 원금의 90~100%를 모바일로 신속하게 빌릴 수 있어, 중도해지로 인한 이자 손실을 막는 효과적인 대안으로 주목받고 있습니다. 신용점수 하락 우려나 복잡한 서류 심사 없이 이용할 수 있다는 점이 큰 장점으로 꼽힙니다.
실사용자들은 예적금담보대출이 중도해지 시 발생하는 이자 손실을 방지하고, 기존 예적금의 만기 이자와 세제 혜택을 그대로 유지할 수 있다는 점을 가장 큰 장점으로 언급합니다. 하지만 '내 돈을 담보로 빌리는데 왜 이자를 내야 하는가'라는 의문을 가지기도 하며, 대출 이자가 발생하므로 중도해지 시 받게 될 금액과 대출 이자를 면밀히 비교해봐야 한다는 점을 강조합니다. 특히 연체 시 연체 이자 가산 및 만기 시 강제 상계 처리될 수 있다는 점은 주의해야 할 부분입니다.
블로거들은 예적금담보대출 이용 시 은행별 가산금리를 비교하여 가장 낮은 이율을 찾는 것이 중요하다고 조언합니다. 또한, 대출 한도는 납입 금액의 90~100% 이내이며, 대출 기간은 담보 예적금의 만기일까지라는 점을 숙지해야 합니다. 중도상환수수료가 없으므로 여유 자금이 생기면 즉시 상환하여 이자 부담을 줄이는 것이 현명하며, 모바일 앱을 통한 간편한 신청 절차를 활용하는 꿀팁도 공유하고 있습니다.