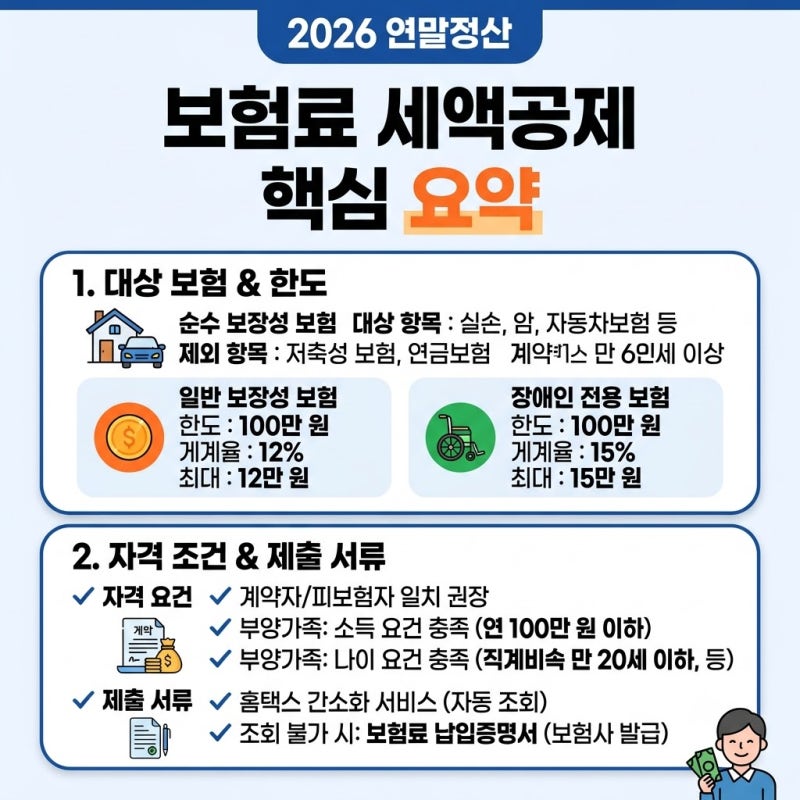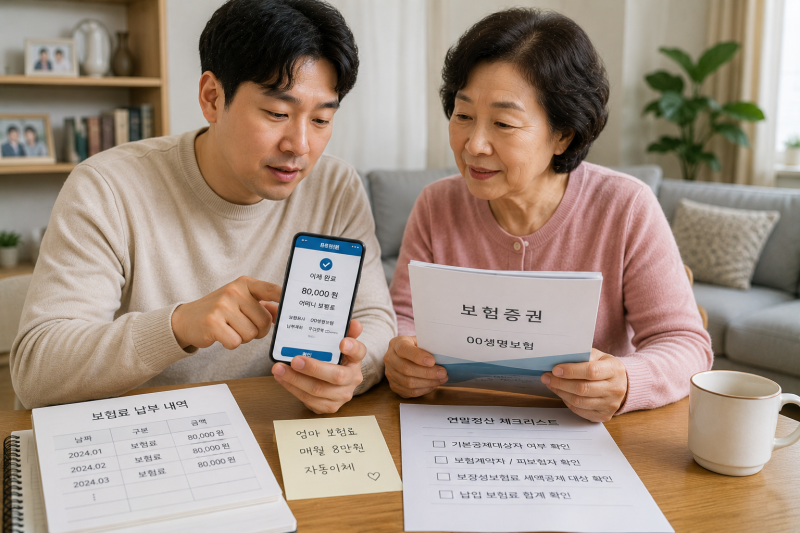


연말정산 시 보험료공제는 많은 직장인에게 중요한 절세 항목으로 꼽힙니다. 특히 보장성보험료는 연 100만원 한도로 12% 세액공제가 가능하며, 이를 통해 최대 12만원을 환급받을 수 있습니다. 부모님을 부양가족으로 두고 있다면 자녀가 대신 납부한 부모님의 보장성보험료도 공제 대상에 포함되어 혜택을 받을 수 있습니다.
실제 블로그 후기들을 살펴보면, 간병보험료의 경우 보장성보험에 해당하면 12% 세액공제가 가능하지만, 간병인에게 직접 지급한 비용은 의료비 세액공제 대상이 아니라는 점을 명확히 인지해야 합니다. 또한, 실손의료보험금으로 돌려받은 금액은 의료비 세액공제 대상에서 반드시 차감해야 하며, 이를 누락할 경우 추후 가산세가 부과될 수 있으니 주의가 필요합니다.
연말정산 시 보험료공제를 최대한 활용하기 위해서는 보장성보험 가입 여부와 납입액을 확인하고, 부양가족의 보험료도 꼼꼼히 챙기는 것이 중요합니다. 특히 간병보험과 치매보험은 보장 대상과 지급 방식이 다르므로, 가입 전 정확한 내용을 확인하여 연말정산 혜택을 놓치지 않도록 해야 합니다. 국세청 간소화 서비스에서 제공하는 정보를 활용하되, 실손보험금 차감 등 놓치기 쉬운 부분은 직접 확인하는 지혜가 필요합니다.