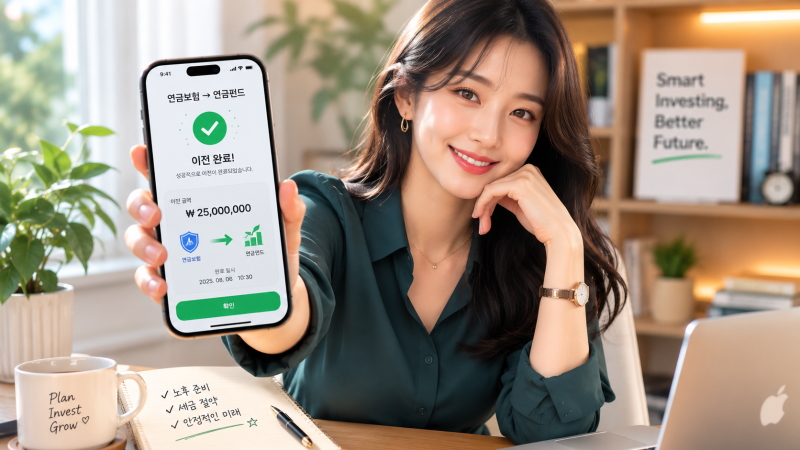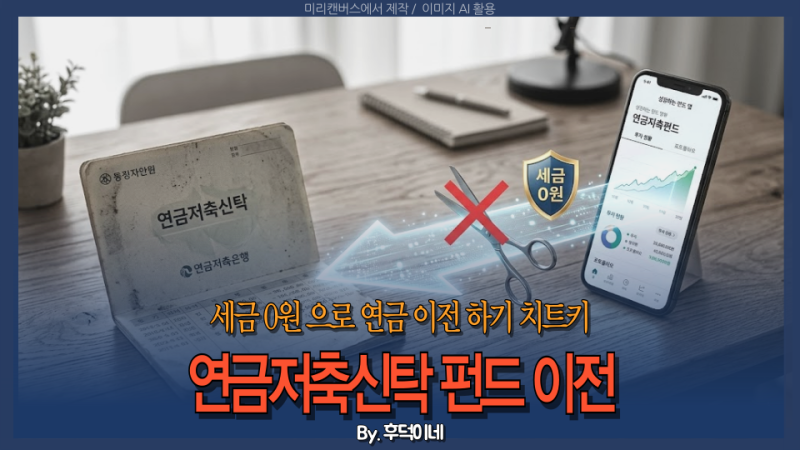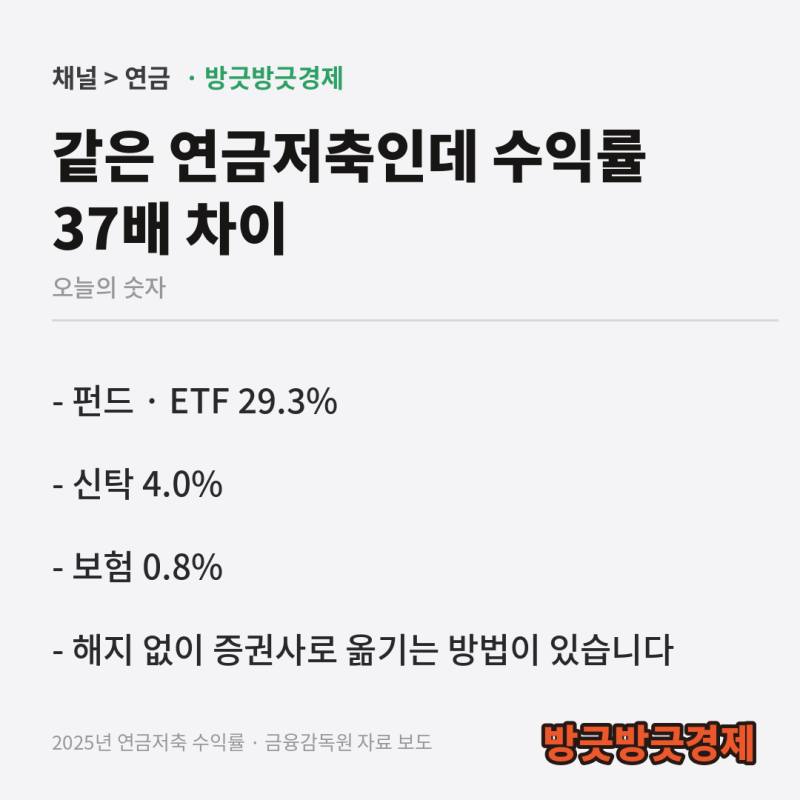

연금저축신탁은 2018년부터 신규 판매가 중단된 상품으로, 낮은 수익률 때문에 많은 가입자가 연금저축펀드로의 이전을 고려하고 있습니다. 특히 1%대의 저조한 수익률은 물가 상승을 따라가지 못하여 실질 가치 하락 우려가 제기됩니다. 이에 따라 금융당국은 해지 대신 계약 이전을 권장하며, 이는 노후 자산 관리의 중요한 흐름으로 자리 잡고 있습니다.
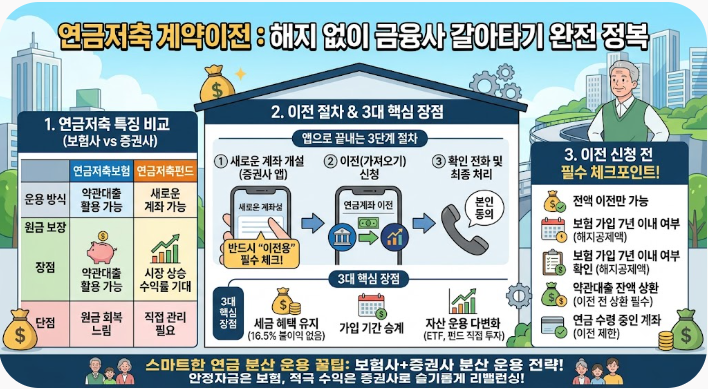
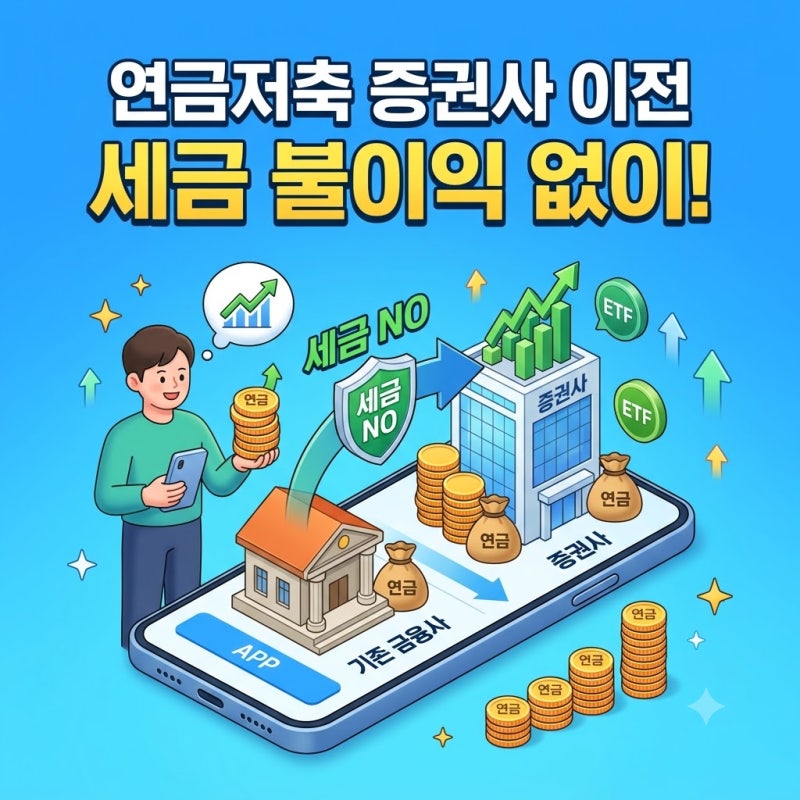
실제 블로그 후기에서는 연금저축신탁을 해지할 경우 16.5%의 기타소득세 폭탄을 맞을 수 있다고 경고합니다. 반면 금융회사 간 계약 이전을 활용하면 세금 부담 없이 기존 가입 기간을 유지하며 연금저축펀드로 갈아탈 수 있습니다. 연금저축펀드는 ETF나 펀드를 직접 선택하여 운용하며, 장기적으로 2~3배 높은 기대수익률을 추구할 수 있는 장점이 있습니다.
이전 신청은 새로운 금융사에서 연금저축펀드 계좌를 개설한 후 이전 신청을 하는 방식으로 진행됩니다. 기존 금융사를 직접 방문하지 않고도 처리할 수 있으며, 이전 과정에서 자산이 환매된 후 자금이 송금되므로, 이후 원하는 펀드 상품을 매수해야 합니다. 이전 전 기존 신탁의 수익률과 수수료를 확인하는 것이 중요합니다.