
아파트 주택연금은 은퇴 후 안정적인 생활비를 확보하기 위한 중요한 금융 상품으로 주목받고 있습니다. 특히 부부 중 한 명이 만 55세 이상이고, 부부 합산 주택 공시가격이 12억 원 이하면 가입할 수 있어 많은 분들이 관심을 보이고 있습니다. 기존 주택담보대출 잔액이 남아 있거나 부부 공동명의인 경우에도 특정 조건을 충족하면 주택연금 가입이 가능하여 활용도가 높습니다.
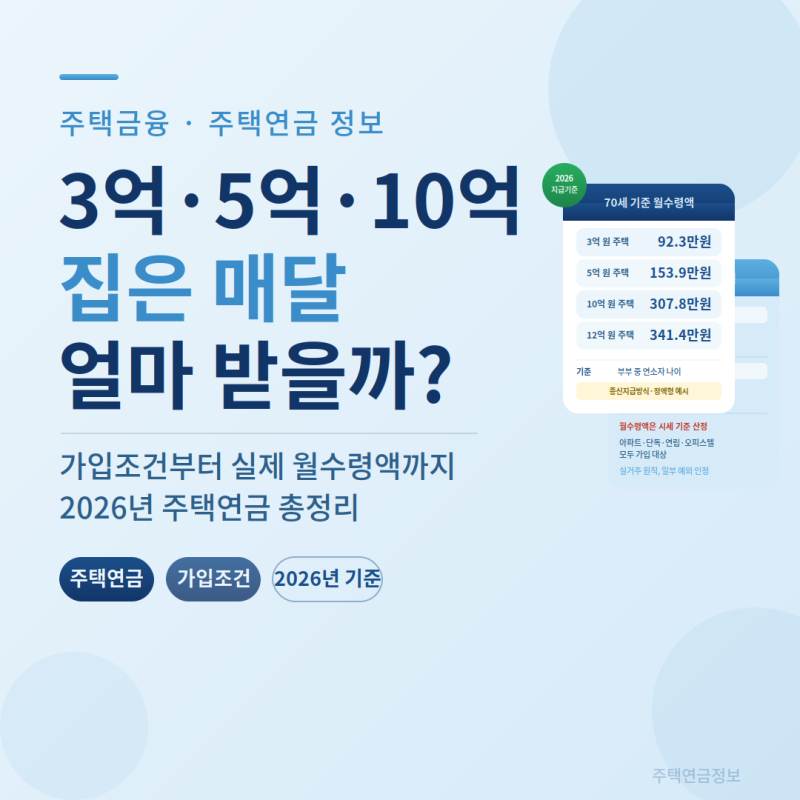
실제 블로그 후기들을 살펴보면, 주택담보대출 잔액이 있어도 주택연금으로 전환하여 기존 대출을 상환하고 남은 한도로 연금을 수령하는 방식이 가능합니다. 또한, 부부 공동명의 아파트도 주택 전체를 기준으로 주택연금에 가입할 수 있으며, 월 지급액은 부부 중 나이가 어린 사람을 기준으로 산정됩니다. 5억 원대 아파트를 70세에 주택연금으로 전환할 경우 월 150만 원대 이상의 연금을 기대할 수 있습니다.
주택연금 가입을 고려할 때는 주택의 공시가격, 가입자의 연령, 그리고 기존 주택담보대출 유무 등 다양한 조건을 꼼꼼히 확인해야 합니다. 특히 월 지급액은 개인의 연령과 주택가격에 따라 달라지므로, 한국주택금융공사의 모의 계산기를 활용하여 예상 수령액을 미리 확인하는 것이 중요합니다. 이러한 정보들을 바탕으로 노후 자금 계획을 세우는 데 큰 도움이 될 것입니다.