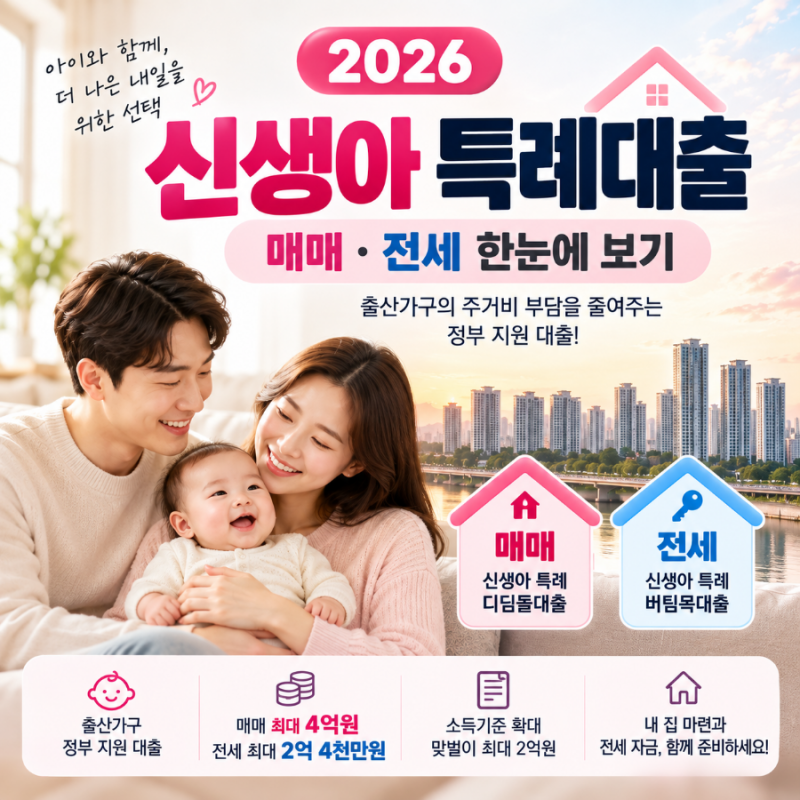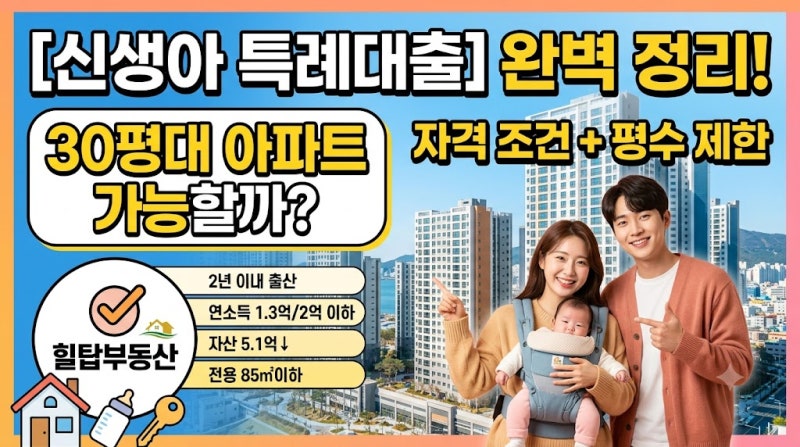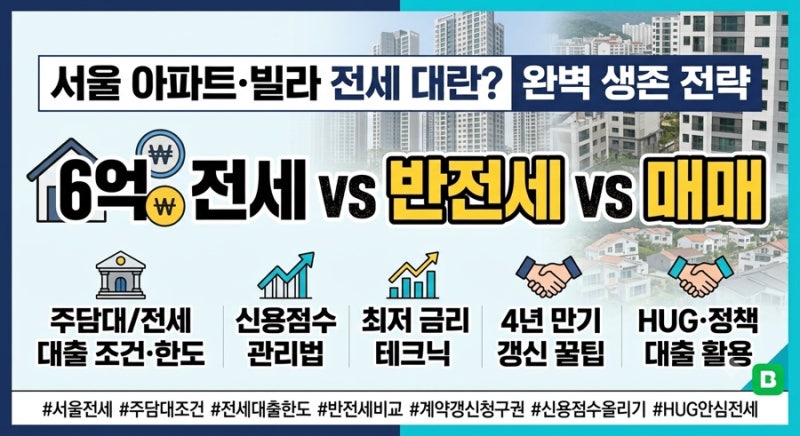

아파트 전세대출 조건은 2026년 10월부터 신혼부부 및 청년층을 대상으로 대폭 완화될 예정입니다. 특히 만 34세 이하 청년 대상이 만 39세 이하로 확대되며, 신혼부부의 경우 최대 3억 원까지 대출 한도가 상향됩니다. 또한, 맞벌이 부부의 소득 기준이 부부 합산이 아닌 1인 기준 7천만 원 이하로 변경되어 더 많은 가구가 혜택을 받을 수 있습니다. 이러한 정책 변화는 첫 전셋집을 마련하려는 신혼부부와 청년층에게 큰 도움이 될 것으로 기대됩니다.
실제 블로그 후기들을 살펴보면, 주택도시보증공사(HUG)나 한국주택금융공사(HF)의 공적 보증 한도를 초과하는 고액 보증금 아파트 전세 계약 시 서울보증보험(SGI) 상품이 유력한 대안으로 언급됩니다. SGI 전세대출은 보증금 상한선 제한 없이 최대 5억 원까지 대출이 가능하며, 1주택자도 최대 3억 원 한도 내에서 이용할 수 있다는 장점이 있습니다. 반면, 세입자 미동의 담보대출의 경우 임차인 동의 없이 추가 대출이 가능하지만, 부동산의 잔여 담보 가치가 충분해야 한다는 점을 고려해야 합니다.
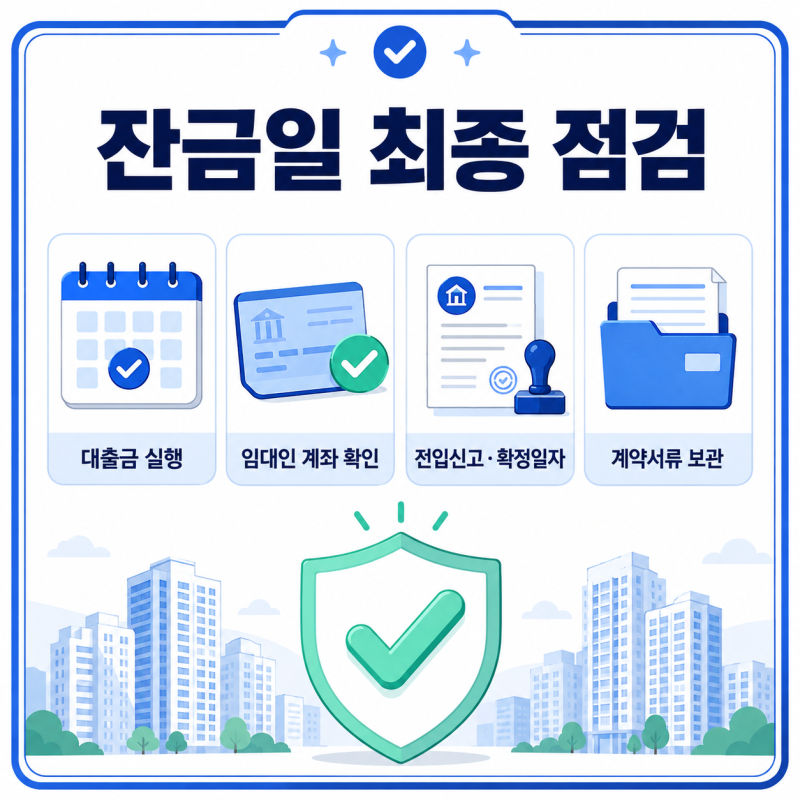
전세대출을 고려할 때는 보증기관별 한도와 심사 요건을 명확히 파악하는 것이 중요합니다. 특히 SGI 전세대출은 임차보증금의 80% 이내, 금융기관 심사 시 신용점수와 DSR 등을 종합적으로 고려하여 한도가 결정되므로, 본인의 상황에 맞는 최적의 상품을 선택해야 합니다. 또한, 전세 계약 시 대출 실행 전 집주인의 권리질권설정 통지 수령 여부 등 세부적인 절차를 꼼꼼히 확인하여 불필요한 리스크를 줄이는 것이 현명합니다.