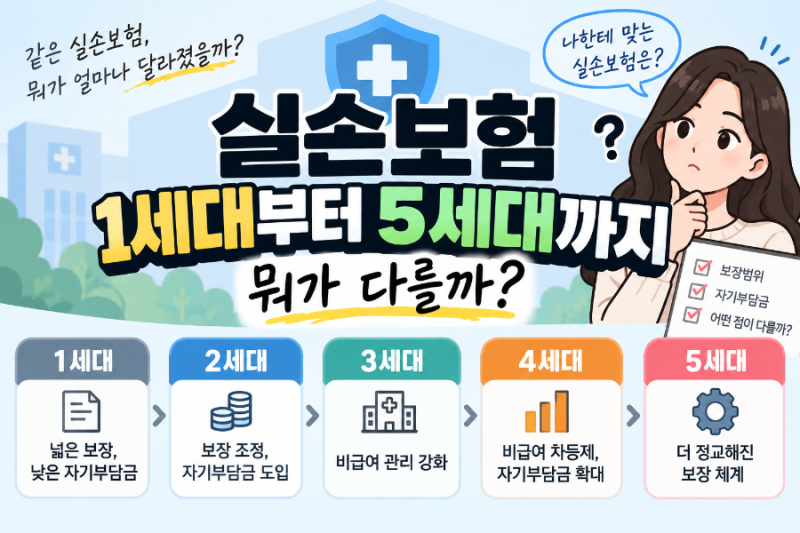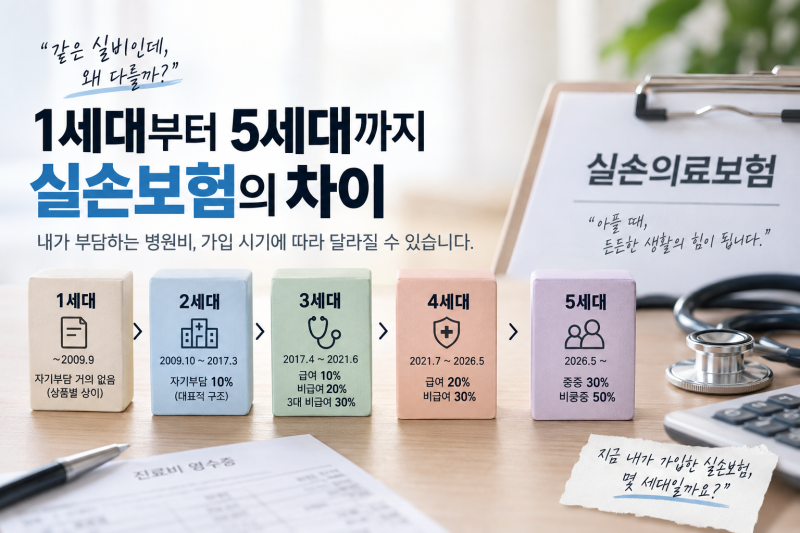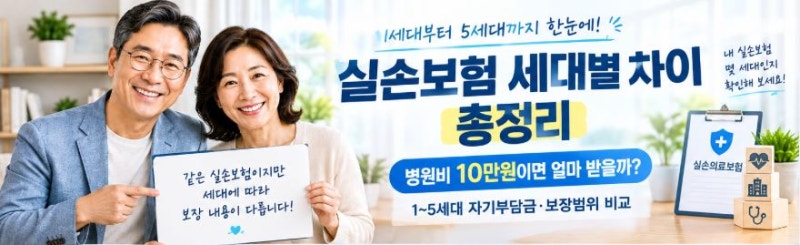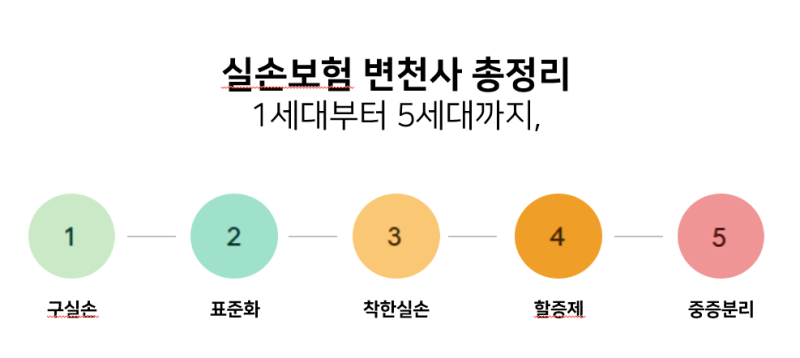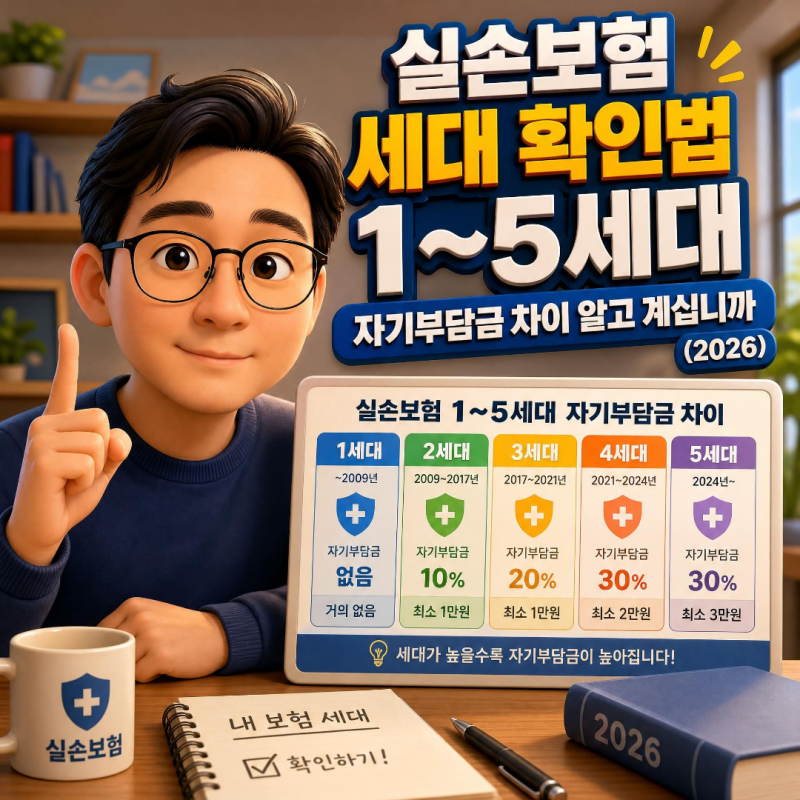

실손보험은 가입자가 실제로 부담한 병원비와 약제비를 보장 한도 내에서 보전해주는 보험 상품입니다. 국민건강보험이 보장하지 않는 비급여 항목까지 폭넓게 보장하여 ‘제2의 건강보험’으로 불리지만, 손해율 관리를 위해 여러 차례 개정되어 현재 1세대부터 5세대까지 다양한 상품이 공존하고 있습니다. 세대가 올라갈수록 자기부담률이 높아지고 비급여 이용량에 따른 보험료 할인 및 할증 구조가 강화되는 추세입니다.
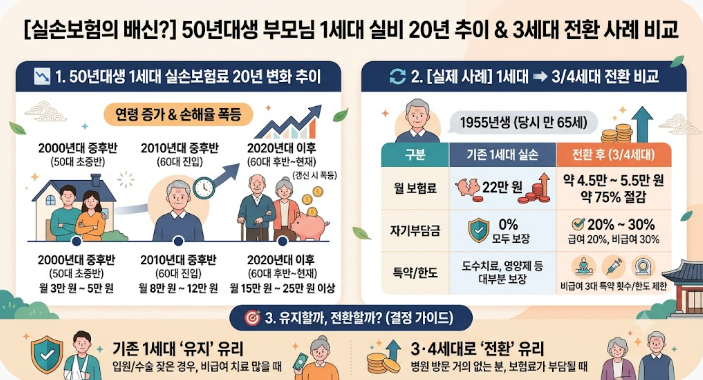
1세대 실손보험은 표준화 이전 상품으로, 계약별 차이가 크고 자기부담금이 사실상 없어 보장 범위가 가장 넓은 것이 특징입니다. 병원비가 발생했을 때 보험에서 상당 부분을 돌려받을 수 있어 유리한 측면이 있지만, 오래 유지된 계약의 경우 보험료 부담이 커질 수 있다는 점을 고려해야 합니다. 2세대부터는 표준화 과정을 거치며 자기부담률이 도입되고 보장 내용이 세분화되었습니다.
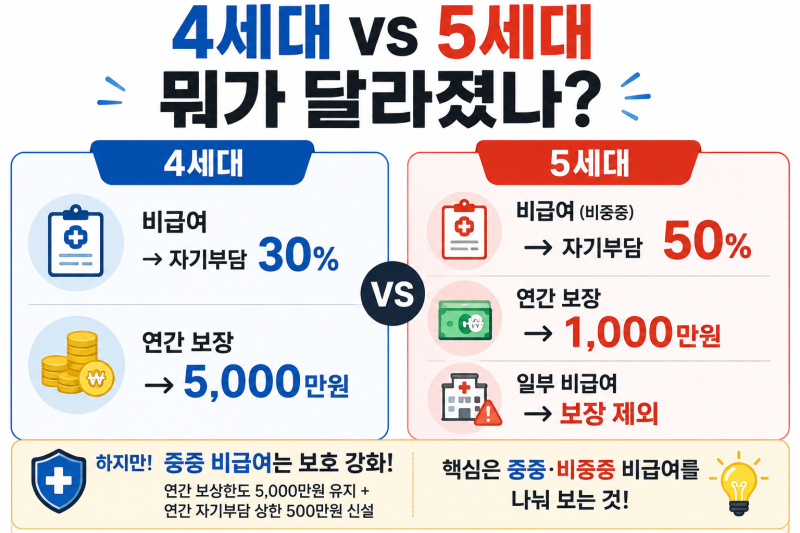
금융당국은 2026년 11월부터 1·2세대 가입자가 5세대로 전환 시 3년간 보험료를 50% 할인해주는 제도를 시행할 예정입니다. 그러나 세대별 구조를 정확히 이해하지 않고 전환하면 오히려 보장이 줄어들 수 있으므로, 전환 전 반드시 본인의 가입 시기와 약관을 확인하여 보장 내용과 자기부담금을 비교하는 것이 중요합니다.