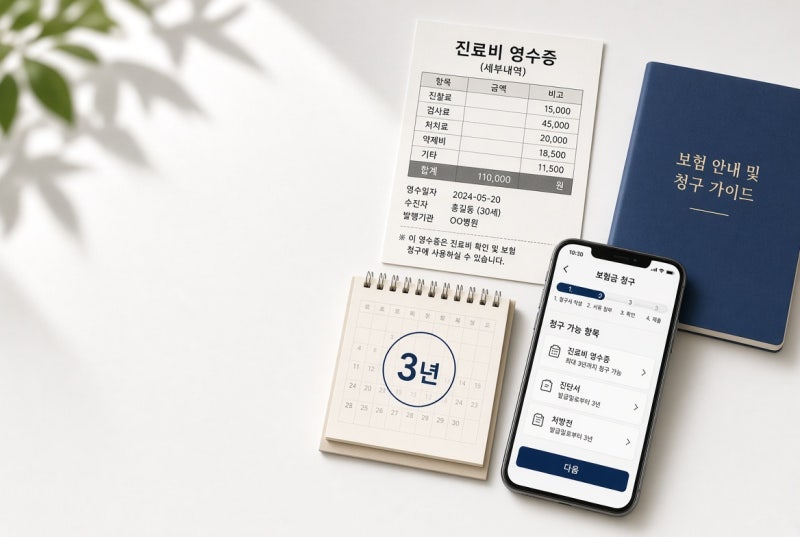

실비보험은 가입만으로 보험금이 자동으로 지급되지 않으며, 진료 후 직접 청구해야만 혜택을 받을 수 있습니다. 최근 블로그에서는 실비보험 청구의 중요성과 함께, 청구권 소멸시효 3년 이내에 서류를 제출하는 것이 강조되고 있습니다. 특히 2026년 9월 기준으로 2023년 가을 이후 진료는 아직 여유가 있지만, 2023년 초 진료는 달력을 확인해야 할 정도로 시효가 임박할 수 있어 주의가 필요합니다. 보험금 청구는 진료일로부터 3년 이내에 이루어져야 하며, 이 기간이 지나면 보험금을 받을 수 없는 경우가 많습니다.
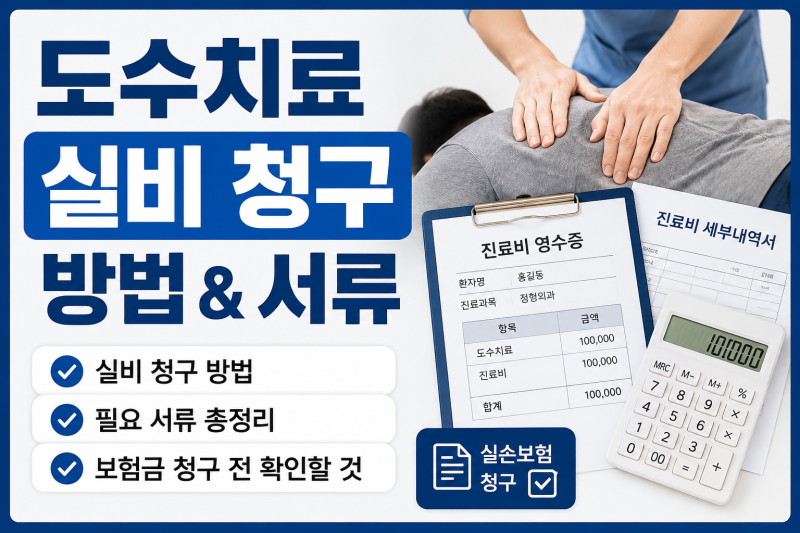
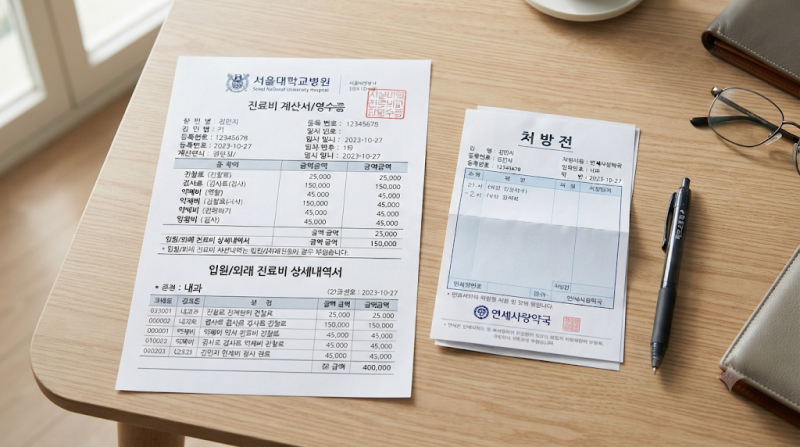
실제 블로그 후기들을 살펴보면, 많은 사용자들이 보험금 청구를 미루다가 기한을 놓치는 경우가 많다고 언급합니다. 소액이라도 여러 건을 모아 한 번에 청구할 수 있지만, 자기부담금은 건마다 빠지므로 이 점을 고려해야 합니다. 또한, 해지했거나 세대가 바뀐 실손보험이라도 치료받던 날의 계약 기준으로 3년 안이라면 청구할 수 있는 경우가 많아, 현재 증권 이름이 아닌 당시 증권이 기준이 됨을 명심해야 합니다. 특히 카드 매출전표만으로는 부족하며, 급여·비급여가 나뉜 진료비 세부산정내역서 등 구체적인 서류가 필수적입니다.
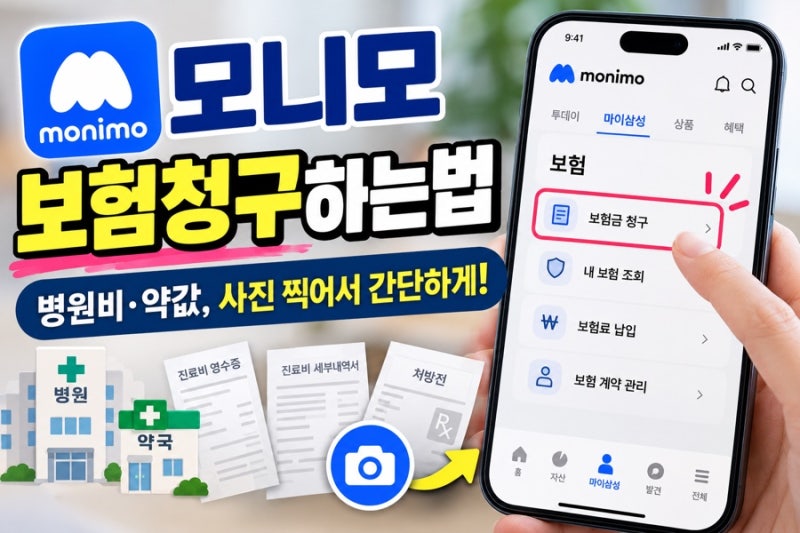
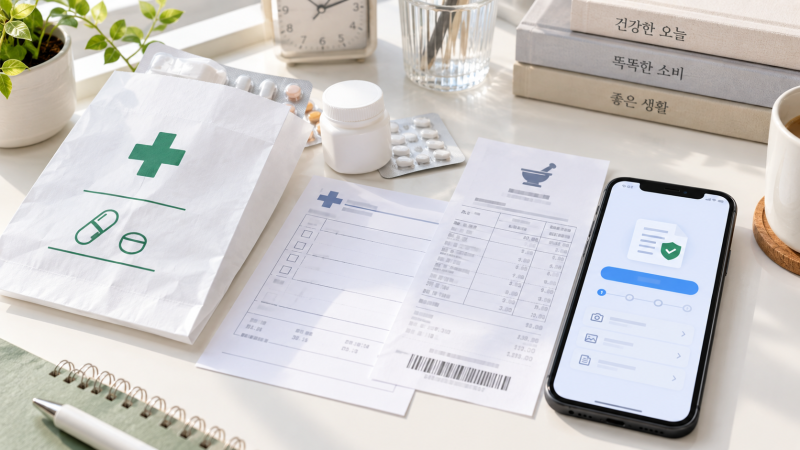
블로거들은 실손보험 청구 시 '실손24' 앱을 활용하면 편리하게 서류를 전자 전송할 수 있다고 조언합니다. 그러나 모든 병원과 약국이 실손24에 연계된 것은 아니므로, 청구 전에 연계 여부를 확인하는 것이 중요합니다. 연계되지 않은 경우나 2024년 10월 25일 이전 진료 내역은 보험사 앱이나 홈페이지를 통해 직접 서류를 촬영하거나 파일로 첨부하여 청구해야 합니다. 진료비 영수증, 질병분류기호가 적힌 처방전, 진료비 세부내역서 등 금액별 필요 서류를 미리 확인하고 준비하는 것이 신속한 보험금 지급에 도움이 됩니다.