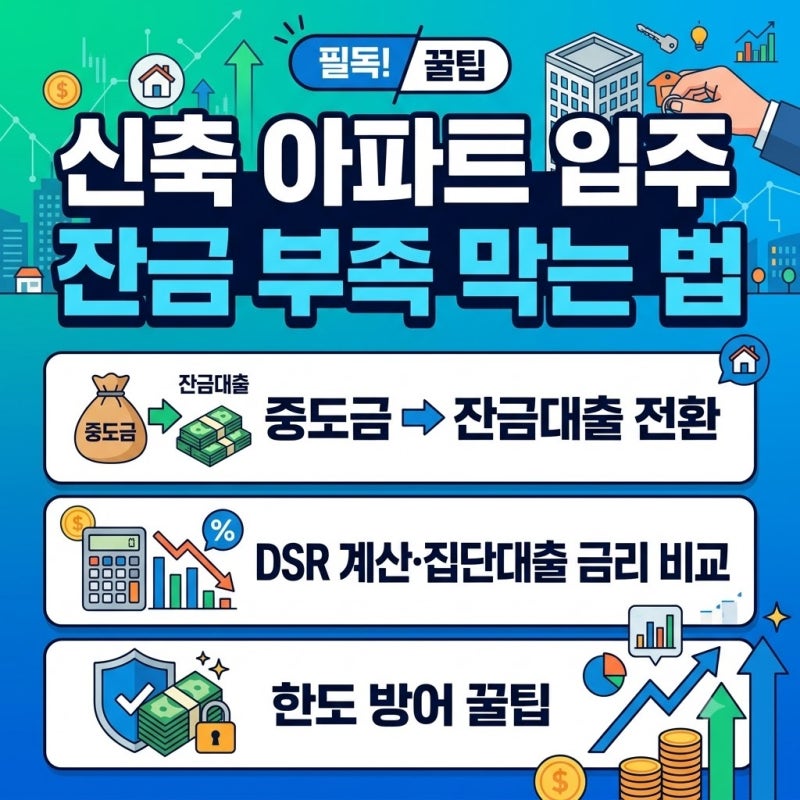
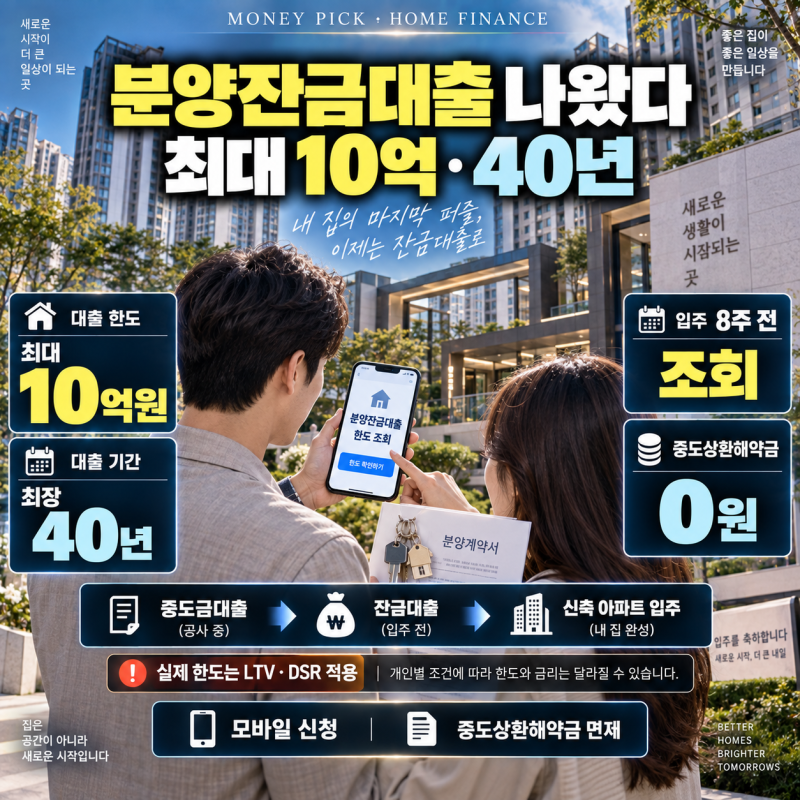

신축 아파트 잔금대출 한도는 분양받을 때 세웠던 자금 계획과 입주 시점의 실제 상황이 달라지는 경우가 많아 입주 예정자들이 혼란을 겪고 있습니다. 특히 중도금대출을 받은 만큼 잔금대출이 나올 것이라는 오해는 실제 필요한 금액과 소득, 기존 부채, 담보가치, LTV, DSR 등 입주 시점의 다양한 조건들을 간과하게 만듭니다. 금융당국은 신축 아파트 잔금대출 한도 산정 시 분양가와 감정가 중 어느 것을 적용할지 은행의 자율적인 판단에 맡기고 있습니다.
실제 블로그 후기들을 살펴보면, 분양가보다 감정가가 높더라도 DSR이나 주택담보대출 금액 상한에 걸려 실제 대출액이 늘지 않는 경우가 많습니다. 또한 신축 아파트는 등기 전 후취담보대출 방식으로 진행되는 경우가 대부분이며, 이때 협약 은행을 통해 진행되는 집단대출의 특성상 원하는 은행을 자유롭게 선택하기 어려울 수 있습니다. 등기가 지연될 경우 대출 실행 자체보다는 갈아타기, 추가대출, 매도, 전세 등 다른 금융 활동에 제약이 생길 수 있습니다.
입주를 앞둔 분들은 금리보다는 담보가격 기준과 실제 실행 가능한 대출액을 먼저 확인하는 것이 중요합니다. 분양 시점과 입주 시점 사이에 신용대출, 자동차 할부 등 새로운 부채가 생기거나 소득 변동, 주택가격 변화 등이 발생할 수 있으므로, 입주 시점의 조건으로 다시 한번 대출 가능 여부를 확인해야 합니다. 특히 카카오뱅크 등 새로운 금융 상품이 출시되더라도 최대 한도만 보고 판단하기보다는 개인의 상황에 맞는 실제 한도를 꼼꼼히 따져보는 것이 현명합니다.