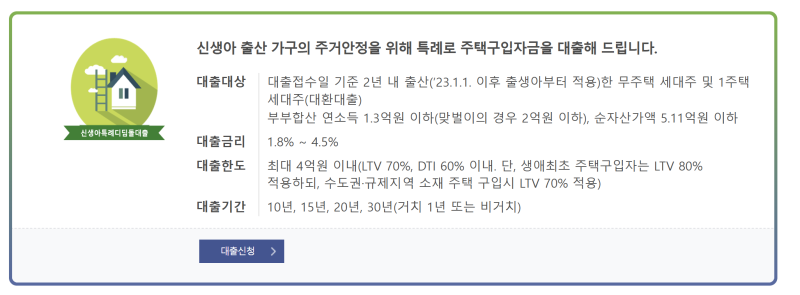


현재 , 신생아 특례대출은 주택 구입 및 대환 자금 마련에 있어 중요한 금융 상품으로 주목받고 있습니다. 특히 대출 한도에 영향을 미치는 '방공제' 면제 여부는 많은 신청자들의 주요 관심사입니다.
신생아 특례대출은 출산 가구의 주거 안정을 지원하며, 특정 조건을 충족할 경우 방공제 부담을 줄일 수 있는 기회를 제공하여 내 집 마련의 문턱을 낮추는 데 기여하고 있습니다.
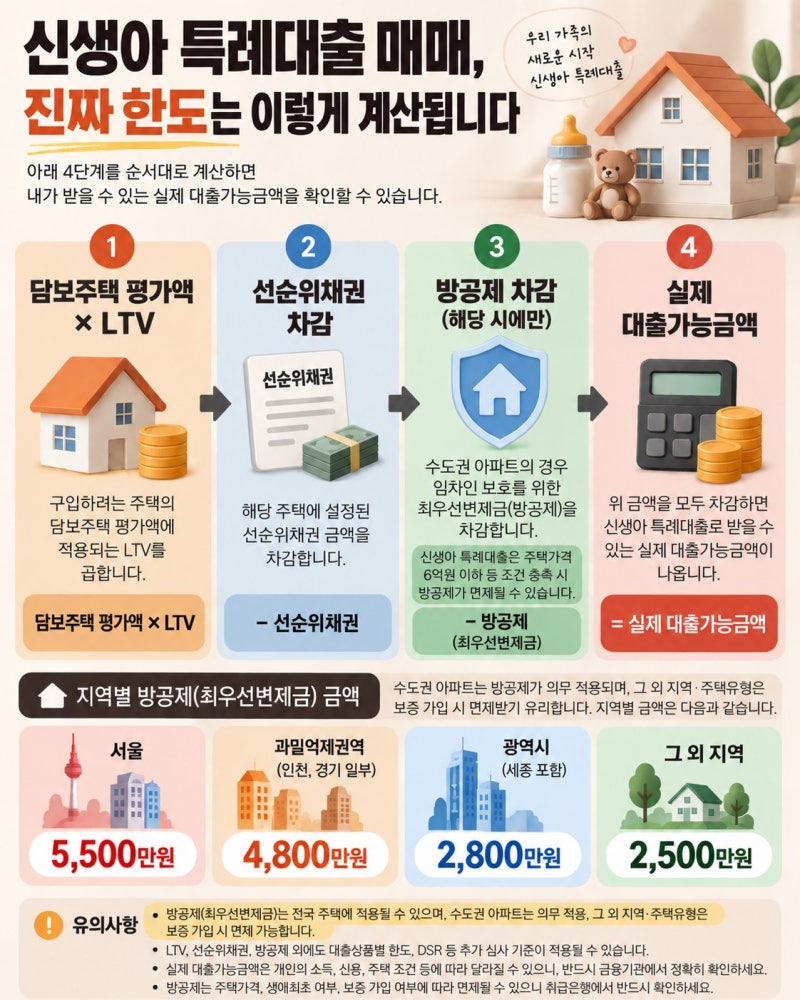
실제 블로그 후기들을 살펴보면, 방공제는 소액임차인 최우선변제권을 의미하며, 주택의 구조상 독립된 방이 존재할 경우 임차인이 없어도 법적으로 차감되는 금액입니다.
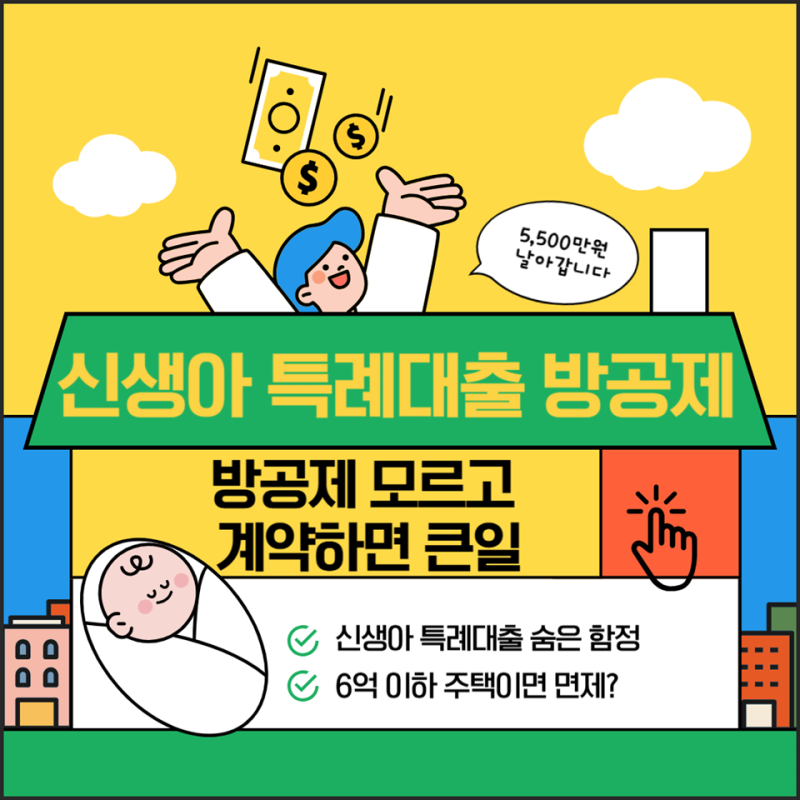
하지만 생애최초 주택 구입자금으로 매매가 6억 원 이하 주택을 대상으로 HF보증보험에 가입하면 방공제를 면제받을 수 있습니다.
또한, 매매가가 높은 주택의 경우 LTV(주택담보대출비율)로 계산된 대출 한도가 방공제 금액을 충분히 흡수하여 결과적으로 최대한도를 받을 수 있는 사례도 확인됩니다.
신생아 특례대출 신청 시에는 소유권 이전일로부터 3개월 이내 신규 또는 3개월 이후 대환 여부에 따라 한도 적용 방식이 달라지므로 시점을 신중히 고려해야 합니다.
KB시세 변동이 대출 한도에 미치는 영향과 DTI(총부채상환비율) 60% 이내 조건 충족 여부도 반드시 확인해야 합니다. 방공제 면제가 실제 면제인지, 아니면 LTV 한도 내에서 흡수된 것인지 정확히 이해하는 것이 중요합니다.