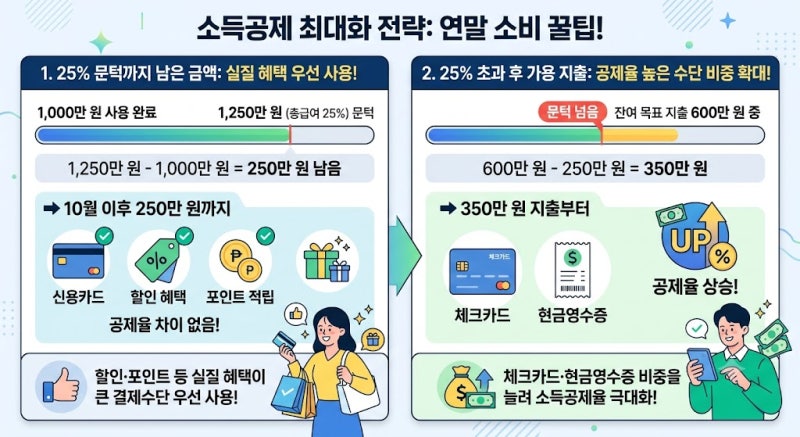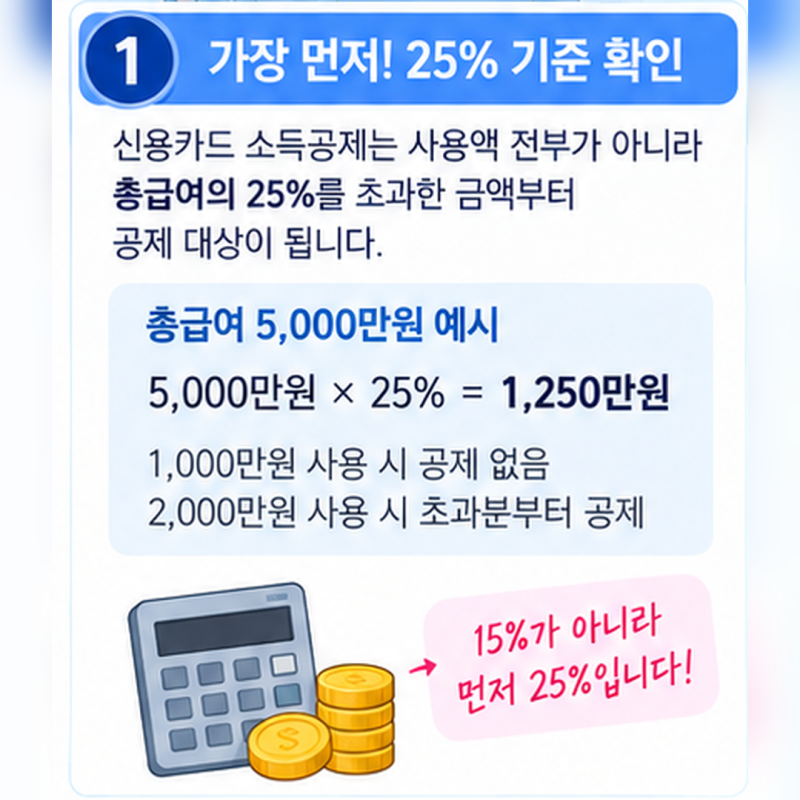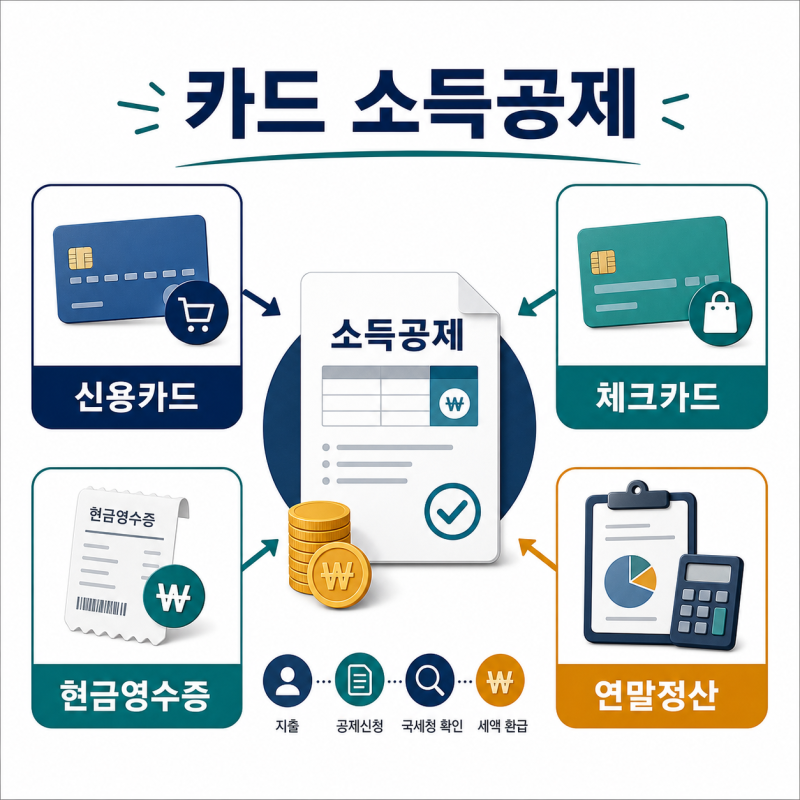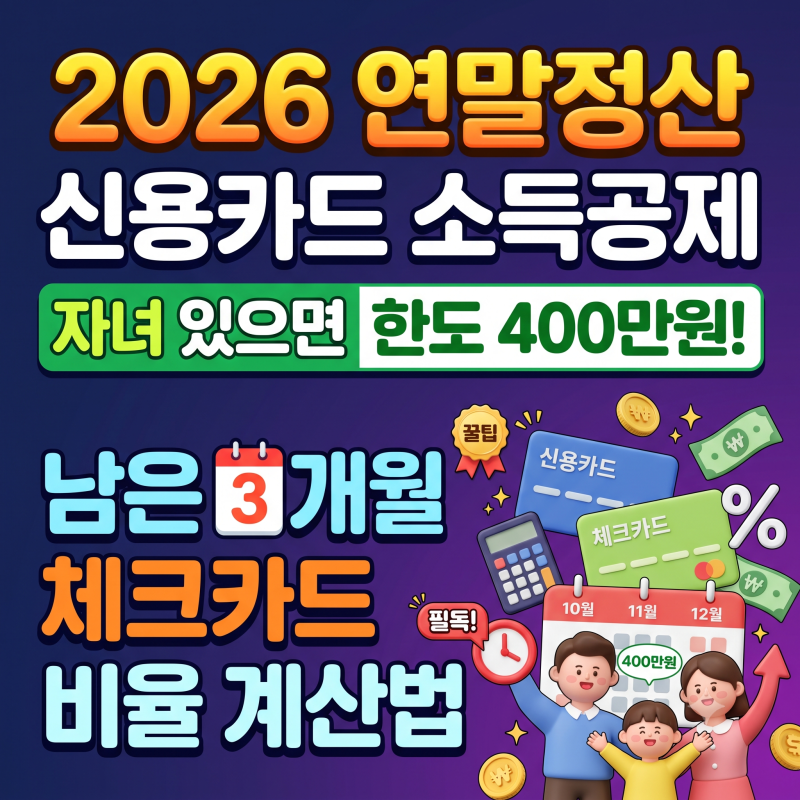

연말정산 시 체크카드 소득공제는 총급여의 25%를 초과하는 지출부터 적용됩니다. 신용카드의 공제율이 15%인 반면, 체크카드와 현금영수증은 30%로 두 배 높아 절세 효과를 극대화할 수 있습니다.
특히 사회초년생과 직장인들은 이 공제 한도를 전략적으로 활용하여 13월의 월급을 준비하고 있습니다. 국세청 홈택스 미리보기 서비스를 통해 개인별 지출을 관리하는 것이 중요합니다.
실제 사용자들은 총급여의 25%까지는 카드사 혜택이 풍부한 신용카드를 사용하는 것이 유리하다고 입을 모읍니다. 이후 25% 초과분부터는 공제율이 높은 체크카드나 현금영수증을 집중적으로 활용하여 소득공제 한도를 채우는 전략을 선호합니다.
국세청은 공제율이 낮은 신용카드 지출액부터 먼저 공제 문턱에 채워 넣어 납세자에게 유리하게 계산합니다. 총급여 수준에 따라 기본 공제 한도가 200만 원에서 300만 원까지 차등 적용되므로, 자신의 연봉에 맞는 한도를 정확히 파악해야 합니다.
또한, 전통시장, 대중교통, 도서·공연 등 문화비 지출에는 30~80%의 우대 공제율과 추가 한도가 부여되므로, 이를 적극적으로 활용하는 것이 절세에 큰 도움이 됩니다.