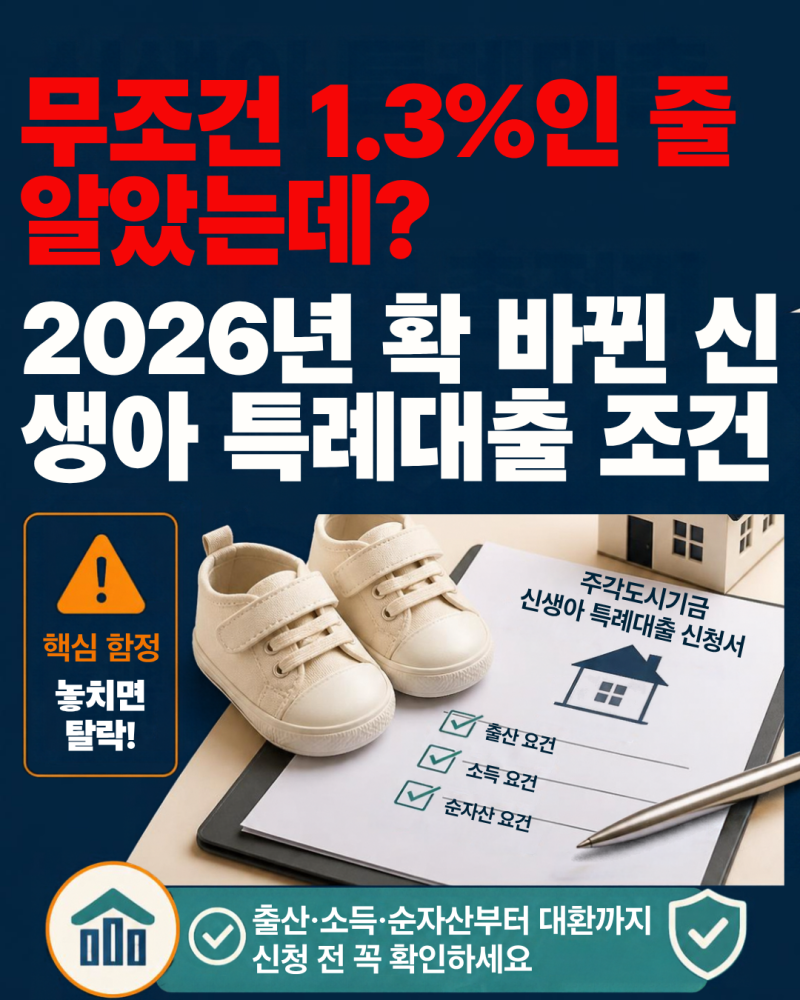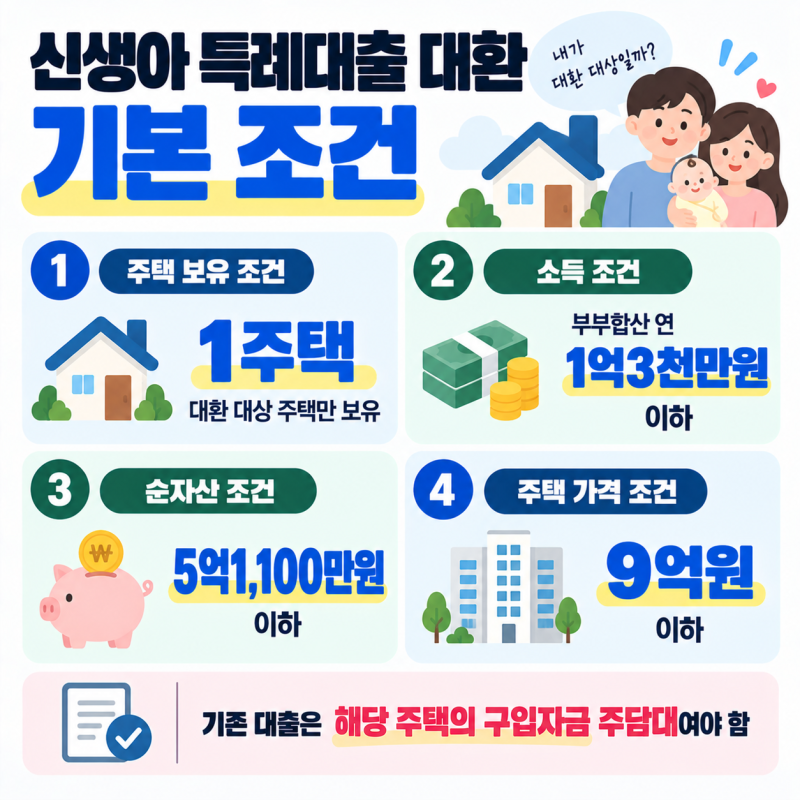

신생아특례대출은 1%대의 낮은 금리로 주택 구입 자금을 마련할 수 있어 많은 신혼부부와 출산 가구의 관심을 받고 있습니다. 하지만 예상보다 깐깐한 순자산 기준과 복잡한 주택 수 산정 방식, 그리고 은행의 담보 평가 기준 등으로 인해 대출 거절 사례가 빈번하게 발생하고 있습니다. 특히 순자산 5억 1,100만 원 초과가 가장 흔한 거절 원인으로 꼽히며, 분양권이나 조합원 입주권이 주택 수에 포함되는 점도 주의해야 합니다.
실제 블로그 후기들을 살펴보면, 자산 초과로 인한 거절 시 이의신청을 통해 구제받거나, 보금자리론을 대안으로 활용하는 경우가 많습니다. 보금자리론은 순자산 요건이 없어 자산 초과자에게 유리하지만, 소득 기준 7,000만 원이라는 제약이 있어 맞벌이 가구는 다시 난관에 부딪힐 수 있습니다. 또한, 신축 아파트의 경우 KB시세가 없어 공시가격으로 담보 가치가 낮게 평가되거나, 정책 대출의 낮은 수익성 때문에 은행 창구에서 접수를 꺼리는 경우도 발생합니다.
대출 거절을 피하기 위해서는 자산 심사 결과 통지일로부터 10영업일 이내에 기금e든든 시스템을 통해 이의신청을 적극적으로 검토해야 합니다. KB시세가 없는 신축 아파트라면 감정평가를 요청하여 한도를 재산정할 수 있으며, 여러 은행 지점에 미리 전화하여 접수 가능 여부를 확인하는 것이 좋습니다. 또한, 신축 아파트 입주 예정자는 소유권 이전등기 접수일로부터 3개월 이내에 신청해야 최대 한도를 적용받을 수 있으므로 기한을 놓치지 않도록 주의해야 합니다.