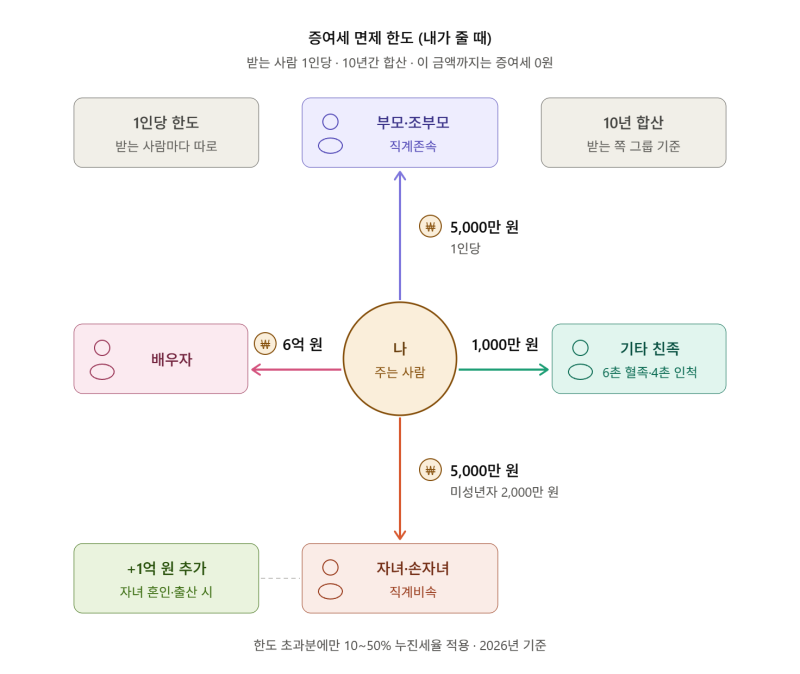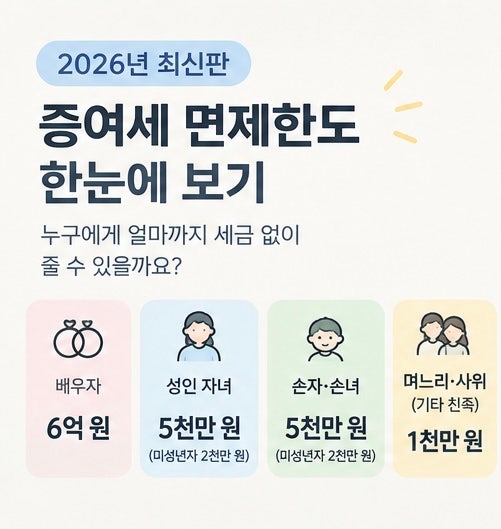

손자 증여세 세율은 조부모가 손자에게 직접 증여할 경우 세대생략 할증이 적용되어 산출세액의 30%가 할증됩니다. 이는 부모를 건너뛰고 재산이 이전될 때 발생하는 추가 과세이며, 미성년 손자에게 20억 원을 초과하여 증여하면 할증률이 40%까지 올라갈 수 있습니다. 가족 간 증여는 10년 합산 공제 방식을 따르며, 관계에 따라 면제 한도가 달라지므로 사전에 정확한 확인이 필요합니다.
실제 블로그 후기에서는 손자에게 증여 시 성인 5천만 원, 미성년 2천만 원의 공제 한도가 적용되지만, 세대생략 할증으로 인해 세금 부담이 커질 수 있다는 점을 강조합니다. 특히 부모와 조부모를 세법상 동일인으로 간주하여 10년 합산 금액을 계산하므로, 증여 계획 시 이 부분을 면밀히 고려해야 합니다. 국세청의 금융정보분석원(FIU) 연계망과 자금출처조사가 강화되어 합법적인 증여 기술이 중요해졌습니다.
손자에게 증여할 때는 세대생략 할증 적용 여부와 함께 10년 합산 공제 한도를 반드시 확인해야 합니다. 아버지가 먼저 사망하여 손자가 최근친 직계비속이 된 특수한 상황에서는 할증이 적용되지 않는 예외도 있으므로, 애매한 경우 세무 전문가와 상담하는 것이 안전합니다. 미성년 손자에게 큰 금액을 증여할 계획이라면 할증률 상승에 대비하여 미리 계획을 세우는 것이 현명합니다.