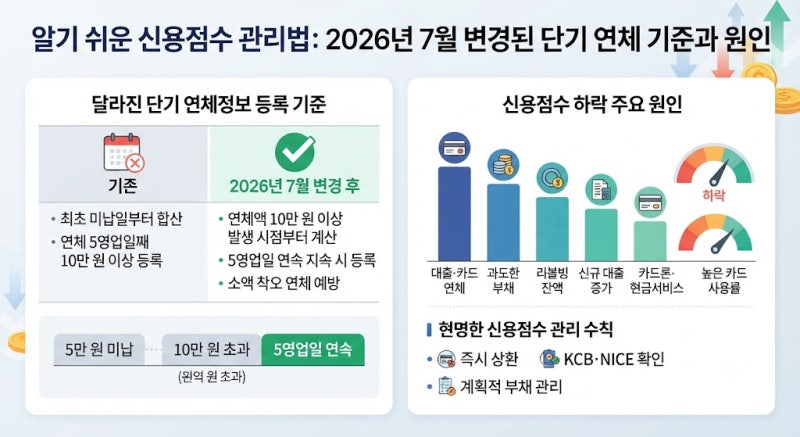


최근 소액 단기 대출과 관련하여 신용점수 관리 기준에 중요한 변화가 있었습니다. 과거에는 소액 연체에도 신용점수가 급락하는 경우가 많았으나, 2026년 7월부터는 착오형 소액 연체로 인한 불이익을 줄이기 위해 제도가 개선되었습니다. 이제 연체액이 10만 원 이상이 된 시점부터 5영업일 연속 이어져야 단기 연체정보가 공유되며, 이는 소액 착오 연체로 인한 피해를 막기 위함입니다. 이러한 변화는 신용점수 관리에 있어 더욱 신중한 접근을 요구하고 있습니다.
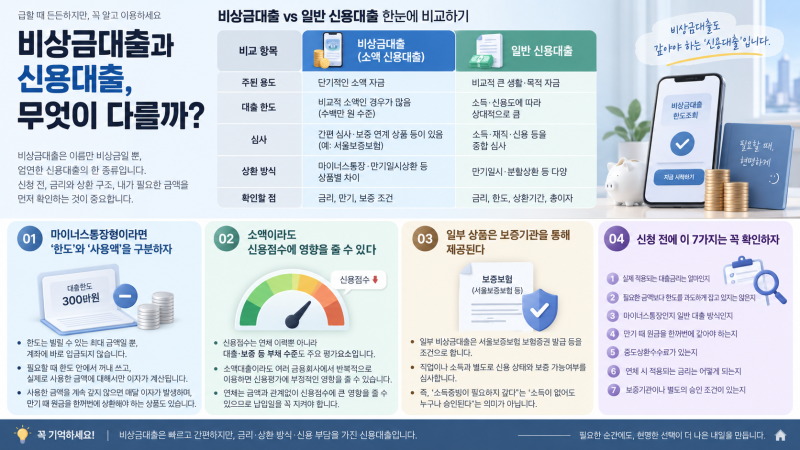
실제 사용자들은 카카오뱅크나 토스 비상금 대출 거절 시 신용점수 문제보다 서울보증보험(SGI) 심사 기준이나 최근 단기 대출 조회 이력 때문일 확률이 높다고 말합니다. 특히 휴대폰 요금 단기 연체나 알뜰폰 미납 내역, 소액결제 연체 기록이 전산에 남아 있으면 보증서 발급이 거절될 수 있습니다. 또한 단기간에 여러 금융사에서 대출 한도를 연속으로 조회하는 경우 단기 다수 대출 의심자로 분류되어 전산상 자동 차단되는 경우가 많아 주의가 필요합니다.
연체 중 급전이 필요할 때는 무조건 승인되는 곳을 찾기보다 단기·장기 연체 상태와 연체 종류, 소득, 보유 자산을 기준으로 이용 가능한 상품을 확인하는 것이 현실적입니다. 특히 50만~100만 원 정도의 소액이 필요한 저소득·저신용자는 서민금융진흥원의 소액 생계비 대출과 같은 정책 상품을 먼저 고려할 수 있습니다. 연체 중이라도 현재 자격 조건을 확인하여 고금리 상품보다 안전한 대안을 찾는 것이 중요합니다.