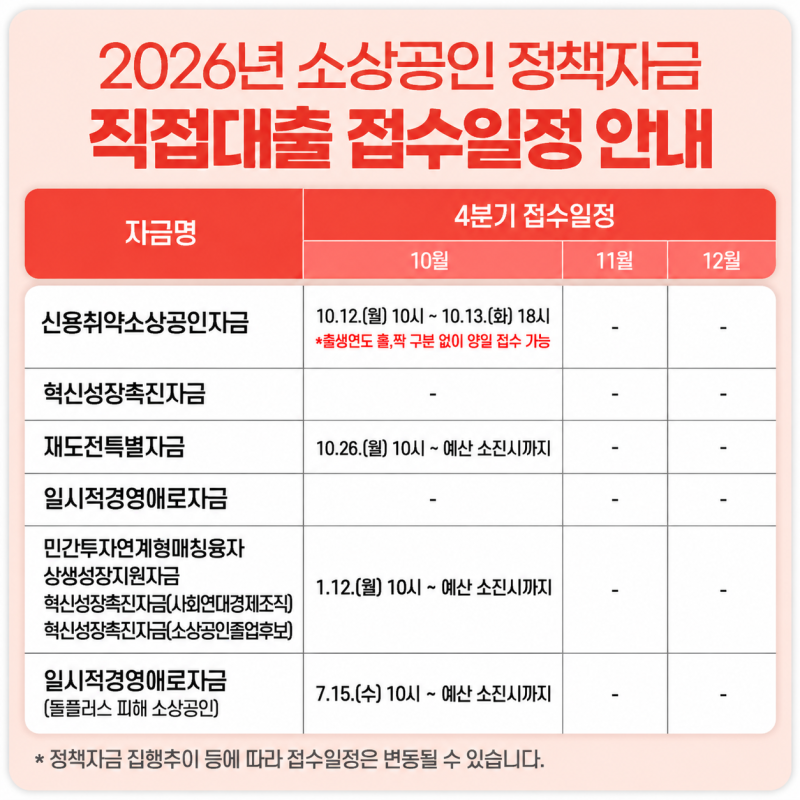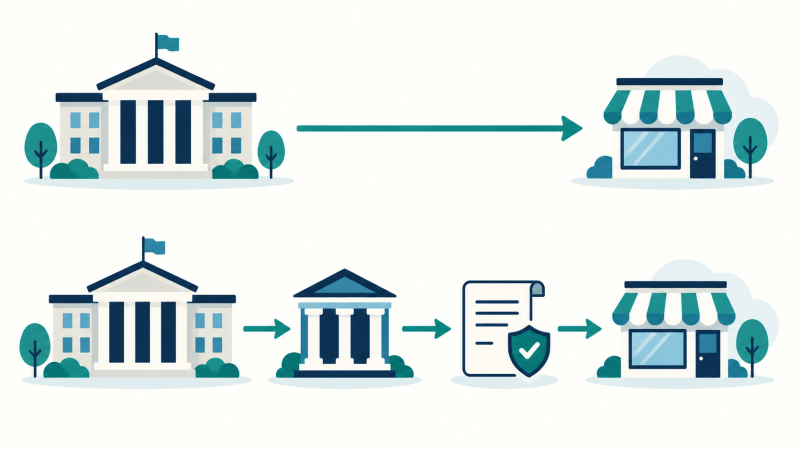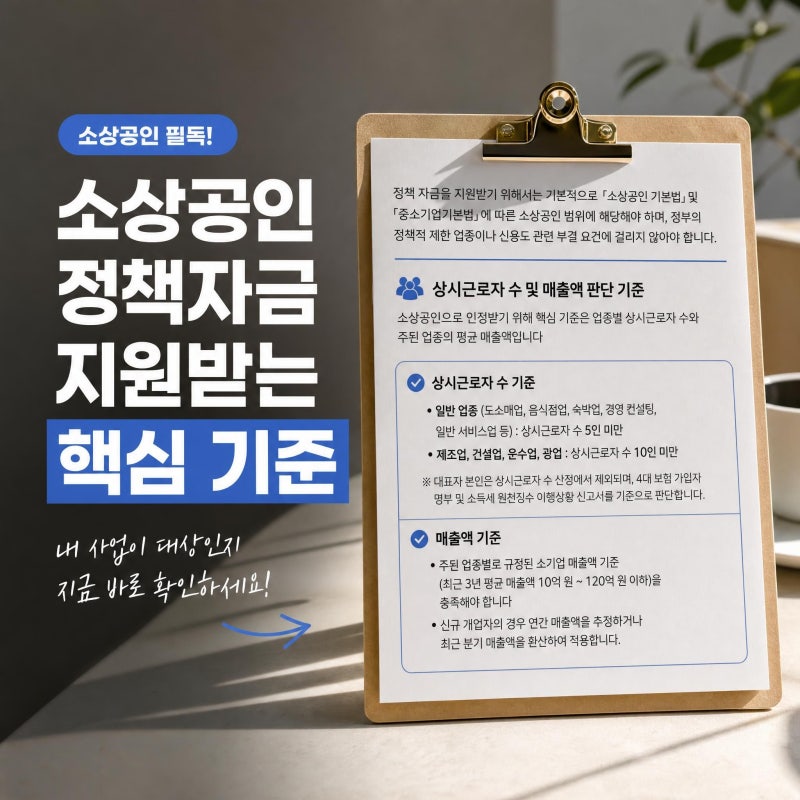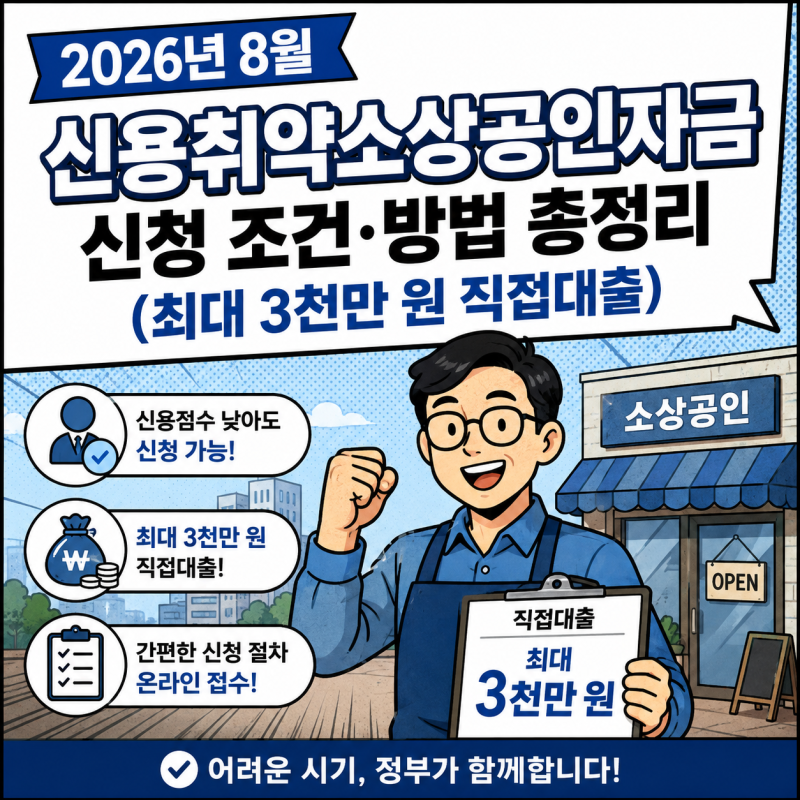

소상공인 직접대출은 소상공인시장진흥공단(소진공)이 중간 금융기관을 거치지 않고 사업성을 자체 평가하여 대출금을 직접 집행하는 방식입니다. , 시중 은행의 높은 문턱을 넘기 어려운 중·저신용 사업자나 재도전 기업, 혁신형 성장 기업을 주된 지원 대상으로 삼고 있습니다. 특히 신용취약소상공인자금과 같이 신용평점이 낮은 소상공인의 경영 안정을 돕기 위해 정책 목적 중심의 심사가 이루어지는 것이 특징입니다.
실제 블로그 후기들을 살펴보면, 직접대출은 보증서가 불필요하여 신용보증재단이나 은행의 까다로운 여신 심사를 거치지 않는다는 점이 가장 큰 장점으로 꼽힙니다. 또한, 정책 우대금리가 적용되어 이자 부담이 적고, 1년간 성실 상환 시 신용점수 상승과 추가 금리 인하 혜택까지 받을 수 있어 신용 회복의 기틀을 마련하는 데 유리하다는 평가가 많습니다. 다만, 배정된 예산 규모가 한정적이어서 조기 마감될 가능성이 높다는 점은 미리 인지해야 합니다.
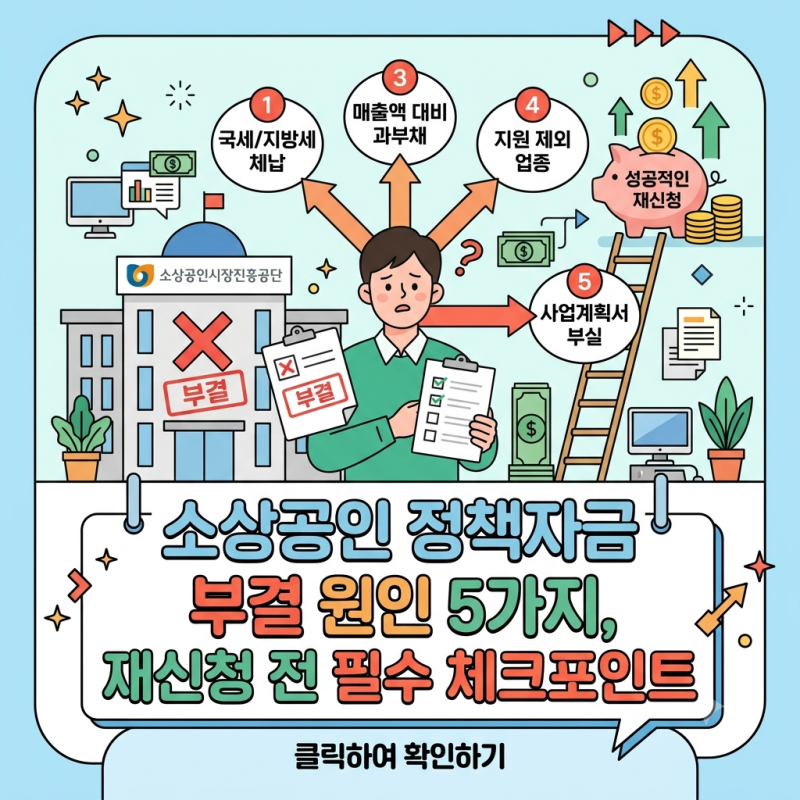
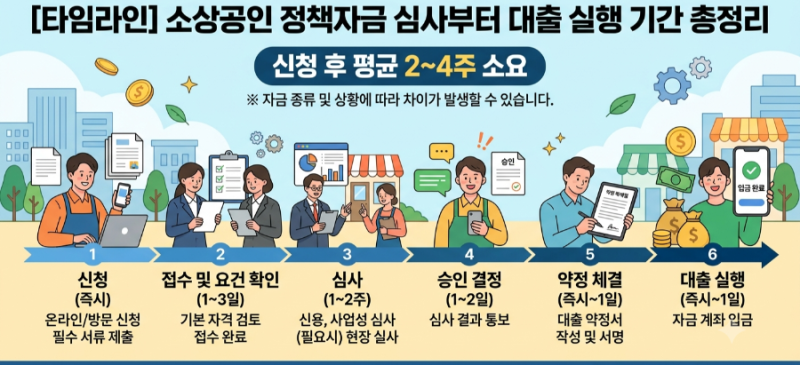
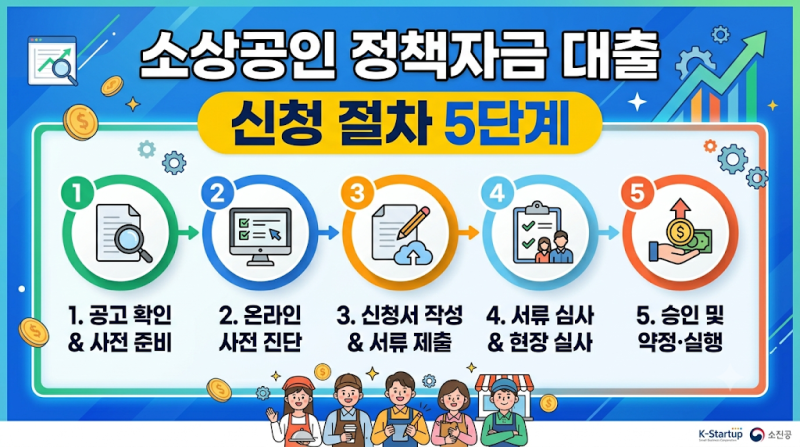
소상공인 직접대출을 신청하기 전에는 국세 및 지방세 체납 여부, 금융기관 연체 이력, 휴·폐업 여부 등 자동 검증 탈락 사유를 반드시 확인해야 합니다. 특히 최근에는 신청 방식이 변경되어 서류 준비와 사전 요건 충족이 더욱 중요해졌으며, 소상공인 지식배움터에서 신용관리교육을 사전 이수하는 것이 필수 조건이 될 수 있습니다. 이러한 사전 준비를 통해 심사 통과 가능성을 높일 수 있습니다.