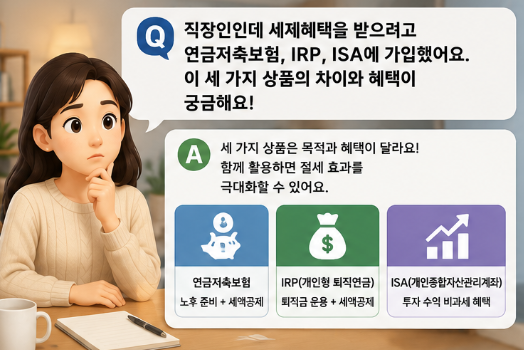

농협 연금저축보험은 노후 대비와 함께 세액공제 혜택을 제공하여 직장인들 사이에서 주목받는 금융 상품입니다. 특히 연말정산 시 세금 환급에 큰 영향을 미치며, 장기적인 자산 형성에도 기여합니다. 연금저축보험은 매년 일정 금액을 꾸준히 납입하며 노후 연금으로 활용할 수 있는 장점이 있습니다. 연금 수령 시 일반 금융소득세보다 낮은 연금소득세가 적용되어 절세 효과를 극대화할 수 있습니다.
실제 사용자들은 연금저축보험을 IRP(개인형 퇴직연금)와 함께 활용하여 세액공제 한도를 효율적으로 채우는 점을 주요 장점으로 꼽습니다. 연금저축과 IRP를 합산하여 연간 최대 900만 원까지 납입액에 대한 세액공제가 가능하며, 총급여 수준에 따라 13.2% 또는 16.5%의 세액공제율이 적용됩니다. 이를 통해 최대 약 148만 5천 원의 세금을 절감할 수 있어, 노후 준비와 동시에 실질적인 절세 효과를 누릴 수 있습니다.
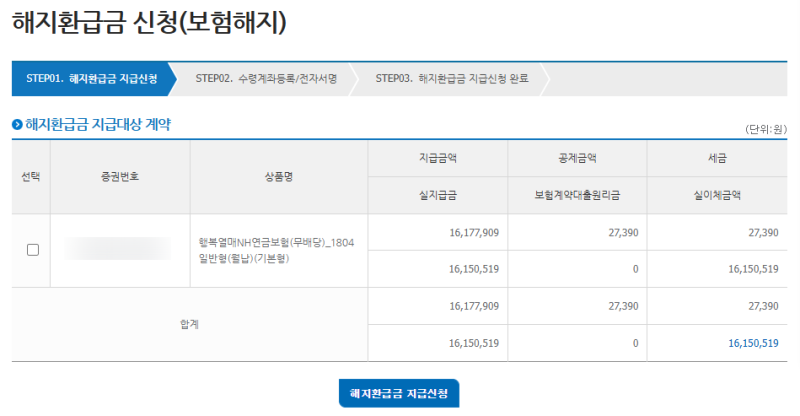
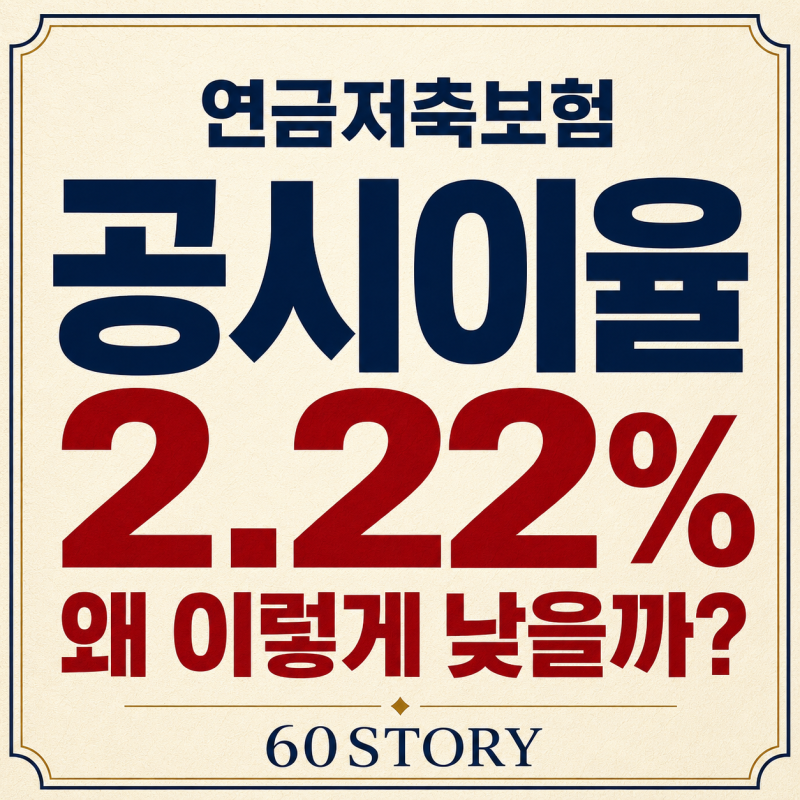
연금저축보험 가입 전에는 공시이율 변동성, 해지 시 불이익 등을 꼼꼼히 확인하는 것이 중요합니다. 또한, 연금저축펀드와 비교하여 본인의 투자 성향과 목표에 맞는 상품을 선택하는 것이 현명합니다. 특히 농협의 경우, NH농협은행, 지역농협, NH저축은행 등 금융 주체가 다르므로, 가입하려는 상품의 예금자보호 방식과 세금 혜택을 사전에 확인하여 최적의 선택을 하는 것이 필요합니다.