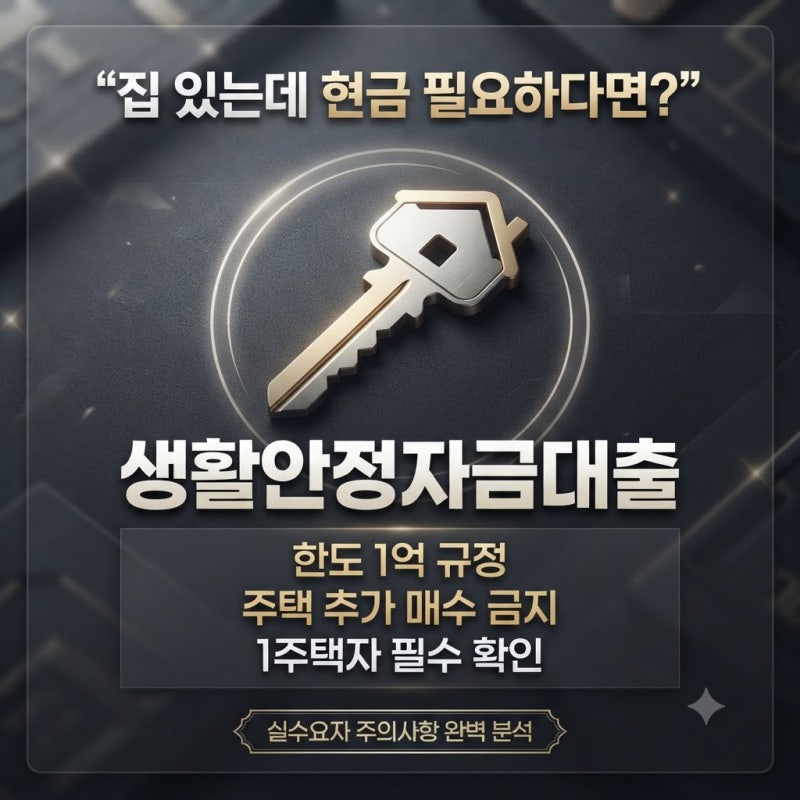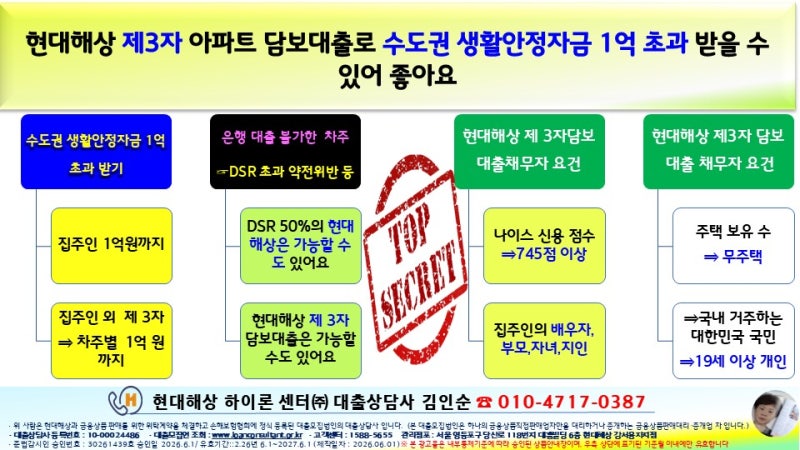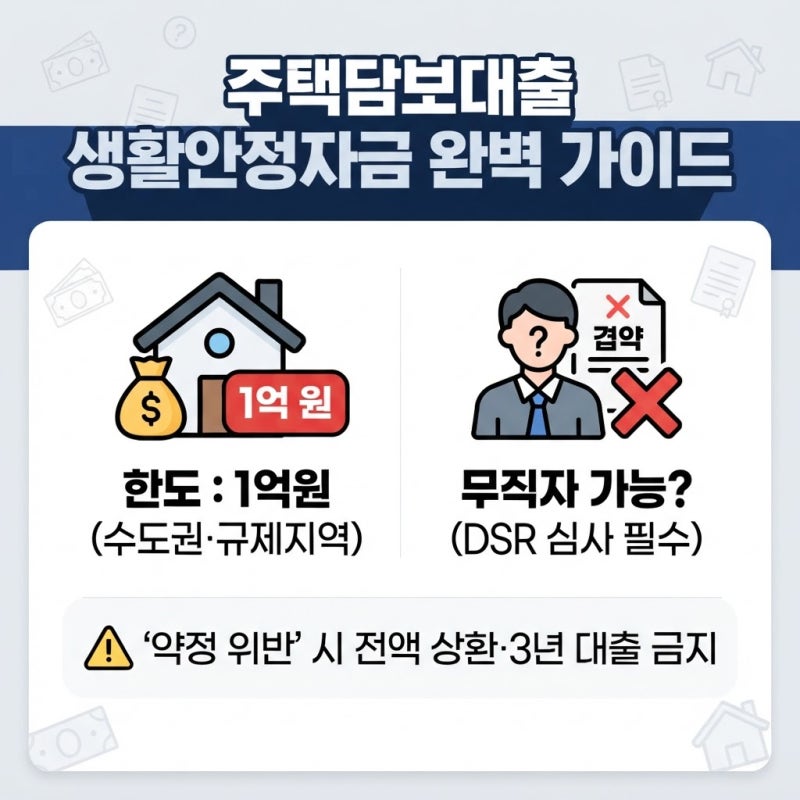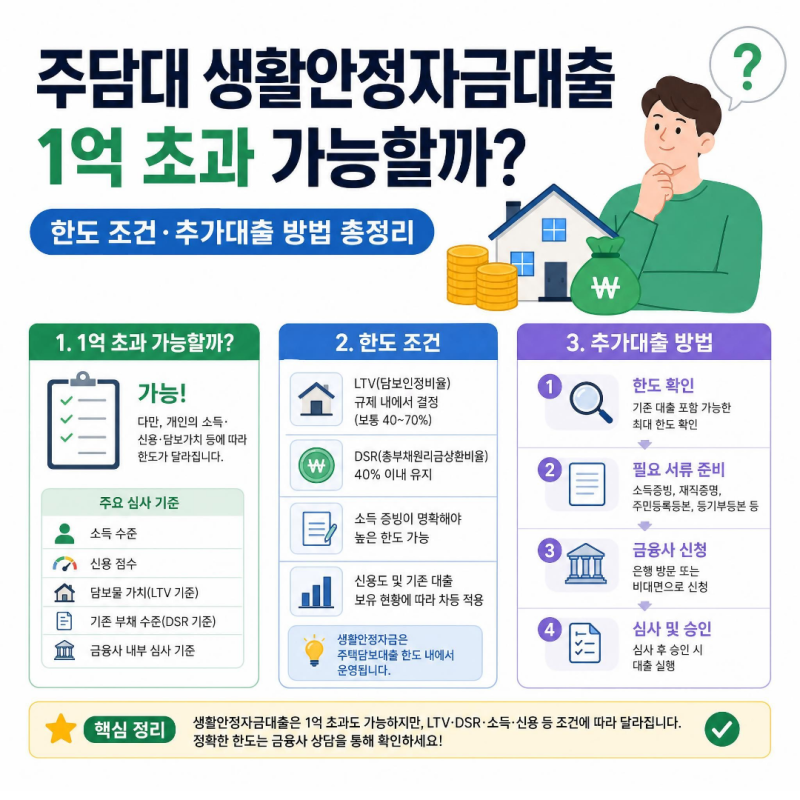
생활안정자금대출은 주택 구입 외 목적으로 주택을 담보로 받는 대출을 의미하며, 주로 생활비, 의료비, 기존 부채 상환 등에 활용됩니다. 2025년 6월 28일부터 수도권 및 규제지역 주택을 담보로 할 경우 최대 1억 원으로 한도가 제한되었으며, 다주택자는 해당 지역 주택을 담보로 생활안정자금대출을 받을 수 없게 되었습니다. 이는 가계부채 관리 강화 방안의 일환으로, 금융위원회의 정책에 따라 시행되고 있습니다.
실사용자들은 생활안정자금대출이 주택 보유자에게 유용한 자금 조달 수단이 될 수 있다고 평가합니다. 하지만 수도권 및 규제지역 내 다주택자의 대출 금지, 그리고 LTV와 DSR 규제가 그대로 적용되어 실제 대출 가능 금액이 예상보다 적을 수 있다는 점을 유의해야 합니다. 특히, 이미 대출을 받은 경우 누적 기준으로 1억 원 한도가 적용되므로 추가 대출 시 이 점을 반드시 확인해야 합니다.
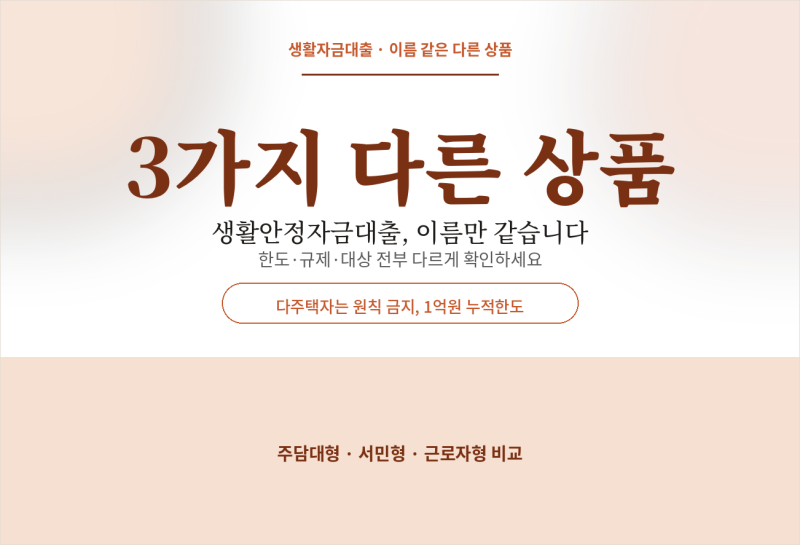
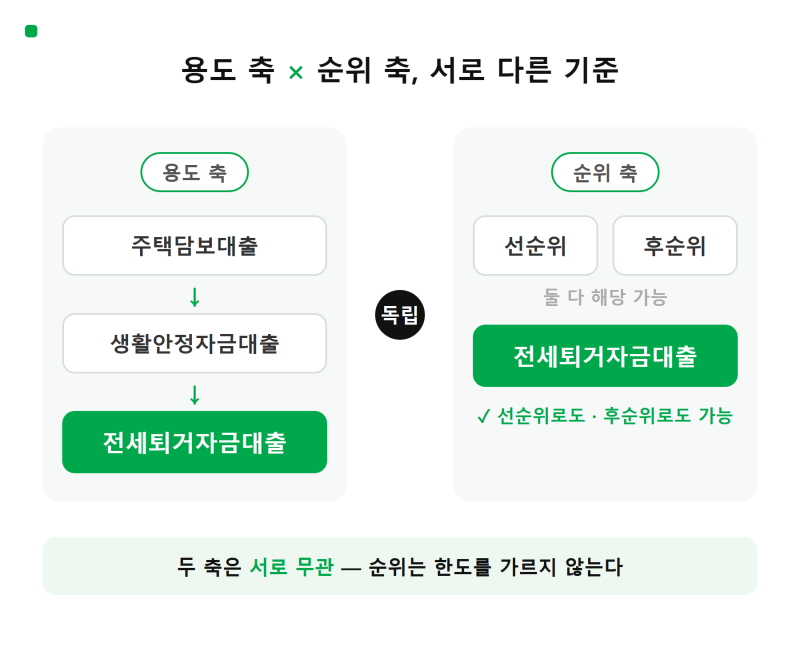
블로거들은 생활안정자금대출을 고려할 때, 본인의 주택 보유 현황과 거주 지역을 정확히 파악하는 것이 중요하다고 조언합니다. 또한, 전세퇴거자금대출과 같이 생활안정자금대출의 하위 유형이나 서민용 긴급 생활안정자금, 근로복지공단 이차보전 융자 등 다른 성격의 상품들도 있으므로 본인 상황에 맞는 상품을 신중하게 선택해야 합니다. 대출 신청 전 금융기관과의 충분한 상담을 통해 정확한 정보를 확인하는 것이 필요합니다.